
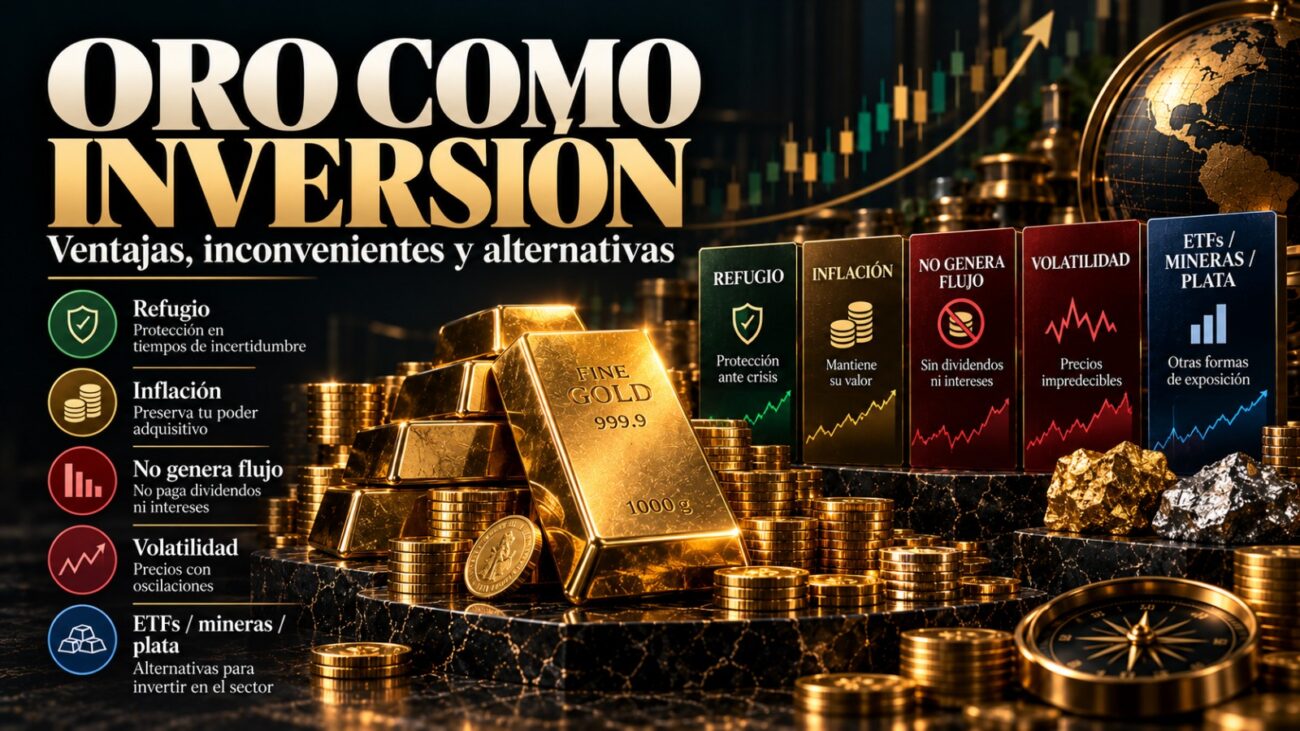
El oro como inversión lleva siglos ocupando un lugar especial dentro de las finanzas. A diferencia de las acciones o los bonos, el oro no representa directamente una participación en una empresa ni un préstamo a un Estado o compañía. Es un activo físico y escaso que se ha utilizado como reserva de valor durante diferentes periodos históricos.
En la actualidad, los inversores pueden obtener exposición al oro de distintas maneras: comprando oro físico, utilizando productos cotizados, invirtiendo en empresas mineras o mediante determinados fondos relacionados con el metal precioso.
Pero, ¿tiene sentido incluir oro en una cartera de inversión? La respuesta depende de factores como el objetivo de la inversión, el horizonte temporal, la tolerancia al riesgo, la necesidad de liquidez y el resto de activos que forman la cartera.
El oro puede desempeñar determinadas funciones dentro de una estrategia de inversión, pero también tiene inconvenientes importantes que conviene conocer antes de comprarlo.
¿Por qué se considera el oro una inversión?
El oro es un activo limitado cuya oferta no puede incrementarse rápidamente. Además, tiene demanda procedente de diferentes sectores, como la joyería, determinadas aplicaciones industriales, bancos centrales e inversores.
Una de sus características más conocidas es su capacidad para actuar como activo de reserva de valor en determinados contextos.
Cuando existe incertidumbre económica, tensiones geopolíticas, inflación elevada o desconfianza hacia determinados activos financieros, algunos inversores aumentan su exposición al oro.
Sin embargo, esto no significa que el oro siempre suba durante las crisis ni que proteja automáticamente frente a cualquier caída de los mercados. Su precio puede experimentar movimientos importantes tanto al alza como a la baja.
¿Cómo se puede invertir en oro?
Existen varias formas de obtener exposición al oro.
1. Comprar oro físico
La opción más tradicional consiste en comprar lingotes o monedas de oro. En este caso, el inversor posee directamente el metal.
Entre sus ventajas está la ausencia de dependencia directa de una empresa concreta. Sin embargo, también existen costes y dificultades relacionados con el almacenamiento, la seguridad y la compraventa.
Además, hay que prestar atención a la diferencia entre el precio al que se compra y el precio al que posteriormente puede venderse.
2. ETFs y productos cotizados sobre oro
Otra posibilidad consiste en utilizar productos financieros cotizados que buscan proporcionar exposición al precio del oro.
Esta alternativa evita al inversor tener que almacenar físicamente el metal y puede facilitar la compra y venta.
No obstante, es importante comprobar cómo está estructurado el producto, qué activo respalda la inversión, cuáles son sus costes y qué riesgos específicos tiene.
No todos los productos relacionados con el oro ofrecen exactamente la misma exposición.
3. Fondos de inversión relacionados con el oro
Algunos fondos pueden invertir directa o indirectamente en activos relacionados con el metal precioso.
Antes de invertir es necesario consultar la política de inversión del fondo, sus comisiones y su comportamiento histórico.
4. Empresas mineras
También es posible invertir en compañías dedicadas a la extracción de oro.
Aquí existe una diferencia importante: comprar acciones de una minera no equivale a comprar oro.
La cotización de una empresa minera depende del precio del oro, pero también de sus costes de extracción, deuda, producción, decisiones empresariales, regulación, ubicación de las minas y otros factores.
Por tanto, las acciones mineras pueden presentar una volatilidad considerablemente diferente a la del propio metal.
Ventajas del oro como inversión
Diversificación
Una de las principales razones para incorporar oro a una cartera es diversificar.
El comportamiento del oro puede ser diferente al de las acciones y otros activos financieros en determinados periodos. Esto puede contribuir a reducir la dependencia de una única clase de activo.
Sin embargo, correlación diferente no significa correlación siempre negativa. El oro también puede caer al mismo tiempo que otros activos.
Posible protección frente a determinados escenarios inflacionarios
El oro suele asociarse con la protección frente a la pérdida de poder adquisitivo.
Históricamente ha habido periodos en los que su precio aumentó durante episodios de inflación o incertidumbre monetaria.
Pero la relación entre inflación y precio del oro no es automática. Existen otros factores que influyen en su cotización, especialmente los tipos de interés reales, el dólar, las expectativas económicas y la demanda de inversión.
Activo con demanda internacional
El oro se negocia a nivel global y cuenta con una amplia base de participantes.
Su demanda no depende exclusivamente de un país o de una empresa.
Además, los bancos centrales mantienen reservas de oro, lo que constituye otro componente relevante de la demanda mundial.
No depende de los resultados de una empresa
Cuando compras oro físico, no estás adquiriendo una participación en una compañía cuyos beneficios puedan caer o cuya actividad empresarial pueda desaparecer.
El valor del activo depende fundamentalmente de las condiciones del mercado del oro.
Esto no significa que esté libre de riesgo: simplemente se trata de un tipo de riesgo diferente.
Inconvenientes del oro como inversión
No genera ingresos periódicos
Este es uno de los aspectos fundamentales. Una acción puede pagar dividendos y un bono puede generar intereses. Un inmueble puede producir alquileres.
El oro, en cambio, no genera por sí mismo un flujo de caja periódico.
La rentabilidad de quien compra oro depende principalmente de que pueda venderlo posteriormente a un precio superior al coste total de adquisición.
Puede experimentar una elevada volatilidad
Aunque a menudo se percibe como un activo defensivo, el precio del oro puede sufrir importantes fluctuaciones.
Que un activo sea considerado reserva de valor no significa que su precio sea estable en todo momento.
Un inversor puede experimentar pérdidas si necesita vender durante un periodo desfavorable.
Costes del oro físico
El oro físico puede implicar costes de almacenamiento, seguro, transporte y compraventa.
También puede existir una diferencia significativa entre el precio de compra y el precio de venta ofrecido por el intermediario. Estos costes reducen la rentabilidad efectiva.
Riesgo de comprar a precios elevados
Como sucede con cualquier activo, el precio de entrada importa.
Comprar oro después de una fuerte subida no garantiza que continúe aumentando.
Incluso un activo considerado tradicionalmente como refugio puede atravesar periodos prolongados de comportamiento débil.
No es una inversión productiva
El oro no produce beneficios empresariales, viviendas, servicios o bienes.
Una empresa puede reinvertir sus beneficios para crecer. Una propiedad puede generar alquileres. El oro no tiene ese mecanismo de generación de flujo de caja.
Por este motivo, su función dentro de una cartera suele analizarse de forma diferente a la de los activos productivos.
Oro e inflación: ¿realmente protege el poder adquisitivo?
Uno de los argumentos más habituales para invertir en oro es utilizarlo como protección frente a la inflación.
La lógica es sencilla: si el dinero pierde poder adquisitivo, un activo escaso como el oro podría mantener mejor su valor.
Pero la realidad es más compleja.
El precio del oro responde a numerosos factores. Entre ellos se encuentran los tipos de interés, las expectativas sobre inflación, la evolución del dólar, la demanda de inversión, las compras de bancos centrales y el sentimiento de los mercados.
Por eso, no conviene asumir que una subida de la inflación provocará necesariamente una subida equivalente del oro. El análisis debe realizarse pensando en diferentes escenarios, no únicamente en uno.
Oro frente a acciones
Las acciones representan participaciones en empresas.
Una empresa puede generar beneficios, reinvertirlos, pagar dividendos y aumentar su valor con el tiempo. El oro no funciona de esa manera.
Por tanto, comparar ambos activos únicamente por su rentabilidad histórica puede resultar engañoso.
Las acciones suelen estar vinculadas al crecimiento económico y empresarial, mientras que el oro puede desempeñar una función diferente dentro de una cartera.
Además, ambos activos tienen riesgos y periodos de comportamiento desfavorable.
Oro frente a bonos
Los bonos representan generalmente una deuda. El inversor puede recibir intereses y recuperar el principal si se cumplen las condiciones de la emisión.
El oro no genera intereses.
Los bonos, sin embargo, están expuestos a riesgos como el crédito, los tipos de interés y la inflación. La elección entre ambos depende de la función que se quiera dar a cada activo dentro de la cartera.
Alternativas al oro
El oro no es la única forma de buscar diversificación o protección ante determinados escenarios.
Bonos y renta fija
La renta fija puede proporcionar ingresos mediante cupones y devolución del principal según las condiciones de cada emisión.
Los bonos también tienen riesgos, especialmente relacionados con los tipos de interés, el crédito y la inflación.
Fondos indexados y ETFs de renta variable
Los fondos indexados y determinados ETFs permiten invertir en una cesta diversificada de empresas.
En lugar de depender del precio de un único activo, el inversor obtiene exposición a múltiples compañías.
Inmobiliario
Los inmuebles pueden proporcionar ingresos por alquiler y potencialmente beneficiarse de una revalorización.
A cambio, requieren más capital, tienen costes de mantenimiento y presentan una liquidez limitada.
También existen vehículos cotizados o fondos que permiten obtener exposición al sector inmobiliario sin comprar directamente una propiedad.
Materias primas
Además del oro existen otras materias primas, como plata, cobre, petróleo o determinados productos agrícolas.
Cada una tiene sus propios factores de oferta y demanda, por lo que no deben considerarse equivalentes al oro.
Liquidez y depósitos
Mantener parte del patrimonio en efectivo, cuentas remuneradas o depósitos puede tener sentido para objetivos de corto plazo y necesidades de liquidez.
El inconveniente es que la inflación puede reducir el poder adquisitivo del dinero si la remuneración obtenida no compensa la subida de precios.
¿Cuánto oro debería tener una cartera?
No existe un porcentaje universal de oro que sea adecuado para todos los inversores.
La cantidad depende del objetivo que se quiera conseguir con el activo.
Si se utiliza como elemento de diversificación, una exposición moderada puede cumplir una función diferente a una estrategia basada principalmente en metales preciosos.
Además, el porcentaje debería analizarse en relación con el patrimonio completo.
Por ejemplo, una persona puede pensar que tiene una pequeña inversión en oro, pero si además posee acciones de empresas mineras, fondos de materias primas y otros productos relacionados, su exposición real al sector puede ser mucho mayor.
¿Cómo analizar una inversión en oro?
Antes de comprar, conviene hacerse varias preguntas:
- ¿Por qué quiero tener oro? Diversificación, protección frente a determinados escenarios o especulación son objetivos diferentes.
- ¿Durante cuánto tiempo puedo mantener la inversión? El precio puede fluctuar considerablemente en periodos cortos.
- ¿Voy a comprar oro físico o un producto financiero? Cada alternativa tiene costes y riesgos diferentes.
- ¿Cuáles son todos los costes? Hay que considerar comisiones, diferenciales de compra y venta, almacenamiento y otros gastos.
- ¿Qué porcentaje representa dentro de mi patrimonio? Esto ayuda a detectar una posible concentración excesiva.
- ¿Qué ocurre si el precio cae? Es importante considerar este escenario antes de invertir y no después.
- ¿Cómo tributa la operación? La fiscalidad depende del país, del producto utilizado y de las circunstancias del inversor.
Errores habituales al invertir en oro
Uno de los errores más frecuentes es comprar oro únicamente porque su precio está subiendo.
Otro consiste en pensar que el oro siempre sube durante las crisis.
También es habitual ignorar los costes del oro físico o confundir las acciones de compañías mineras con una inversión directa en el metal.
Otro error consiste en concentrar demasiado capital en un único activo buscando protección frente a un escenario concreto.
Una cartera diversificada no debería construirse basándose exclusivamente en una previsión sobre inflación, tipos de interés, crisis económica o evolución de los mercados.
Conclusión
El oro como inversión puede tener diferentes funciones dentro de una cartera. Sus principales características son la escasez, la demanda internacional y la posibilidad de comportarse de forma diferente a otros activos en determinados escenarios.
Entre sus ventajas destacan la diversificación y su potencial utilidad como reserva de valor en determinadas circunstancias. Entre sus inconvenientes están la ausencia de ingresos periódicos, la volatilidad, los costes asociados al oro físico y el hecho de que su precio dependa de múltiples factores difíciles de predecir.
Además, existen alternativas como acciones, fondos indexados, bonos, inmuebles, materias primas o productos relacionados con el sector inmobiliario. Cada una ofrece una combinación diferente de rentabilidad potencial, riesgo, liquidez y generación de ingresos.
Por eso, antes de invertir en oro, es recomendable definir primero qué función se quiere que desempeñe dentro de la cartera y comparar esa función con otras alternativas disponibles.
Como en cualquier inversión, el precio puede subir o bajar y existe la posibilidad de perder dinero. Las rentabilidades históricas no garantizan resultados futuros y la fiscalidad depende del país y de las circunstancias particulares de cada inversor.