
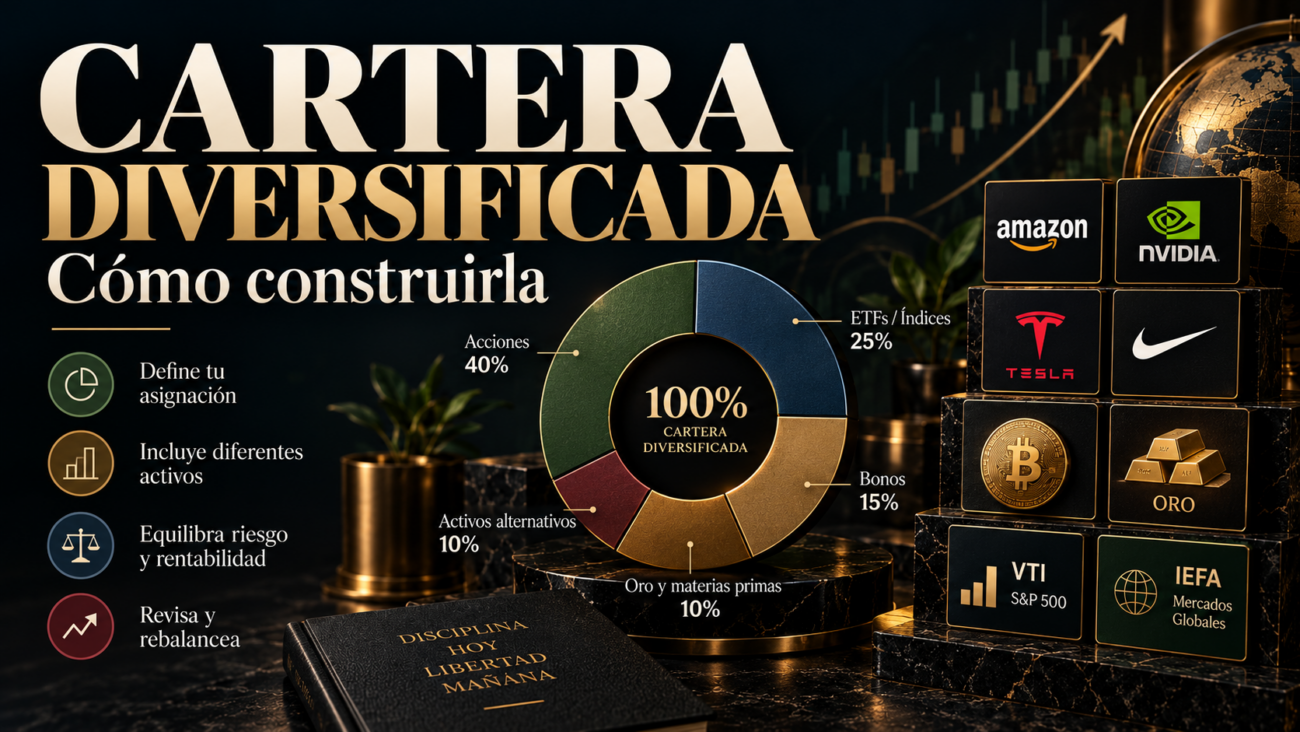
Crear una cartera de inversión diversificada es una de las bases de una estrategia financiera a largo plazo. En lugar de concentrar todo el dinero en una única empresa, mercado o tipo de activo, la diversificación busca repartir el capital entre diferentes inversiones para reducir la dependencia de una sola fuente de riesgo.
Esto no significa que una cartera diversificada no pueda perder dinero. Todos los mercados financieros pueden experimentar caídas y ningún método garantiza beneficios. Sin embargo, distribuir las inversiones puede ayudar a limitar el impacto que tendría un problema concreto sobre el conjunto del patrimonio.
En este artículo explicamos cómo crear una cartera de inversión diversificada, qué factores debes analizar y cuáles son algunos de los errores más frecuentes.
¿Qué es una cartera de inversión diversificada?
Una cartera de inversión es el conjunto de activos financieros que posee un inversor.
Puede estar formada por acciones, fondos de inversión, ETF, bonos, depósitos, efectivo y, dependiendo de la estrategia y del perfil de riesgo, otros activos.
Una cartera diversificada intenta evitar una concentración excesiva en un único elemento. Por ejemplo, invertir todo el dinero en una sola empresa implica asumir un riesgo considerablemente diferente al de invertir en un fondo que tenga exposición a cientos o miles de compañías.
La diversificación puede realizarse de diferentes maneras: por empresas, sectores, países, regiones geográficas, tipos de activos e incluso monedas.
¿Por qué es importante diversificar?
Imagina que inviertes todo tu capital en una única empresa. Aunque la compañía tenga buenas perspectivas, puede enfrentarse a problemas regulatorios, pérdida de clientes, cambios tecnológicos, competencia o dificultades financieras.
Si sus acciones caen considerablemente, tu cartera sufrirá prácticamente el mismo impacto.
En cambio, si tu dinero está repartido entre muchas empresas y activos, el mal comportamiento de una inversión concreta puede tener un efecto menor sobre el conjunto.
La diversificación, por tanto, busca reducir el riesgo de concentración.
No elimina el riesgo de mercado. Si cae un mercado completo, muchos de los activos relacionados pueden bajar simultáneamente.
1. Define primero tus objetivos
Antes de elegir los activos que formarán tu cartera, necesitas saber para qué estás invirtiendo.
Algunos objetivos habituales pueden ser:
- Construir patrimonio a largo plazo.
- Ahorrar para la jubilación.
- Preparar la compra de una vivienda.
- Generar ingresos complementarios.
- Preservar el capital.
- Alcanzar un objetivo financiero concreto.
El plazo es especialmente importante.
Una persona que invertirá durante 25 años puede tener una capacidad diferente para soportar fluctuaciones que otra que necesitará el dinero dentro de dos años.
Por eso, la cartera debe construirse alrededor del objetivo y no al revés.
2. Conoce tu perfil de riesgo
El riesgo es una parte fundamental de cualquier cartera.
No todos los inversores tienen la misma capacidad para asumir pérdidas temporales.
Una cartera con una elevada exposición a renta variable puede experimentar importantes subidas y bajadas. Esto puede ser compatible con determinados objetivos de largo plazo, pero resultar inadecuado para alguien que necesita estabilidad y liquidez a corto plazo.
Al analizar tu perfil, considera tanto tu tolerancia psicológica como tu situación financiera. Pregúntate cuánto dinero podrías ver caer temporalmente sin sentir la necesidad de vender impulsivamente.
3. Diversifica entre diferentes tipos de activos
Una de las formas más conocidas de diversificación consiste en combinar diferentes clases de activos.
Entre ellas pueden encontrarse:
- Renta variable: acciones de empresas y fondos o ETF de acciones.
- Renta fija: bonos y fondos o ETF que invierten en determinados tipos de deuda.
- Liquidez: dinero disponible para gastos y necesidades de corto plazo.
- Inmobiliario: directamente mediante propiedades o indirectamente mediante determinados vehículos de inversión.
La combinación adecuada depende del perfil y los objetivos de cada persona.
No existe un porcentaje universal que pueda aplicarse a todos los inversores.
4. Diversifica geográficamente
Otro aspecto importante es evitar depender exclusivamente de un único país.
Las economías pueden atravesar ciclos diferentes y cada mercado está expuesto a sus propias condiciones políticas, económicas y regulatorias.
Una cartera con exposición a diferentes regiones puede reducir la dependencia de la evolución de una única economía. Por ejemplo, algunos fondos y ETF permiten obtener exposición a empresas de múltiples países mediante un solo producto.
Esto puede simplificar considerablemente la construcción de una cartera global.
5. Diversifica por sectores
También puedes analizar la distribución de tu cartera entre diferentes sectores económicos. Tecnología, salud, energía, industria, consumo, servicios financieros y telecomunicaciones son algunos ejemplos.
Si concentras demasiado capital en un único sector, puedes aumentar la exposición a los problemas específicos que afecten a esa industria.
Sin embargo, tampoco es necesario comprar acciones individualmente de todos los sectores. Algunos fondos diversificados ya ofrecen exposición a numerosas industrias.
6. Utiliza fondos y ETF para simplificar
Para muchos inversores, los fondos diversificados pueden facilitar la construcción de una cartera. Un único producto puede proporcionar exposición a numerosas empresas y mercados.
Los fondos indexados, por ejemplo, intentan replicar un índice determinado. Dependiendo del índice, un fondo puede incluir una gran cantidad de compañías.
Los ETF también pueden utilizarse para obtener exposición a diferentes mercados y clases de activos.
Antes de elegir uno, es importante revisar qué índice sigue, qué activos contiene, cuáles son sus costes, cómo funciona y qué riesgos presenta.
7. No confundas diversificación con tener muchos productos
Tener 20 fondos diferentes no significa necesariamente estar bien diversificado.
Puede ocurrir que varios productos tengan prácticamente las mismas empresas en cartera.
Por ejemplo, puedes tener diferentes fondos que invierten principalmente en las mismas grandes compañías. En ese caso, aunque tengas muchos productos, tu exposición real puede estar bastante concentrada.
Por eso, más importante que contar el número de fondos es analizar qué contiene realmente cada inversión.
8. Ten en cuenta las correlaciones
La correlación indica hasta qué punto diferentes activos tienden a moverse en la misma dirección.
Si dos inversiones reaccionan prácticamente igual ante las mismas circunstancias, combinarlas puede aportar menos diversificación de la que parece. Por el contrario, combinar activos con comportamientos diferentes puede ayudar a distribuir mejor determinados riesgos.
La correlación no es constante y puede cambiar en diferentes entornos económicos, por lo que no debería considerarse una garantía de protección.
9. Revisa las comisiones
Las comisiones también forman parte de la construcción de una cartera.
Puedes encontrar costes asociados a gestión, compraventa, custodia, cambio de divisa y otros conceptos, dependiendo del producto y del intermediario.
Cuando inviertes durante muchos años, las diferencias en costes pueden acumularse. Por eso, antes de incorporar una inversión a tu cartera, analiza no solo su rentabilidad potencial, sino también cuánto cuesta mantenerla.
Una cartera sencilla y de costes razonables puede ser más fácil de mantener que una excesivamente compleja.
10. Establece una estrategia de rebalanceo
Con el paso del tiempo, los activos de una cartera obtienen diferentes resultados.
Imagina que inicialmente tienes una determinada distribución entre renta variable y renta fija. Si las acciones suben considerablemente, pueden pasar a representar una proporción mucho mayor de tu patrimonio.
El rebalanceo consiste en revisar la cartera y, cuando corresponda según tu estrategia, volver a aproximarla a la distribución objetivo.
No existe una única frecuencia correcta para hacerlo. Algunos inversores lo realizan periódicamente y otros establecen determinados límites que desencadenan una revisión.
La clave es tener unas reglas claras y evitar tomar decisiones impulsivas.
Ejemplo sencillo de diversificación
Supongamos que una persona dispone de 10.000 euros destinados a inversión a largo plazo.
En lugar de invertir todo en una única acción, podría plantearse una cartera compuesta por diferentes categorías de activos.
Por ejemplo, podría tener exposición diversificada a renta variable global y combinarla con renta fija y una parte de liquidez, siempre según su situación y tolerancia al riesgo.
La distribución concreta no debe copiarse automáticamente. El ejemplo sirve para entender el concepto: diversificar consiste en repartir el riesgo de manera coherente con los objetivos del inversor.
Errores habituales al diversificar
Uno de los principales errores es pensar que hay que comprar absolutamente de todo.
Una cartera excesivamente compleja puede ser difícil de controlar y puede generar costes innecesarios.
Otro error consiste en diversificar únicamente por número de productos, sin analizar su contenido. También es frecuente cambiar constantemente la composición de la cartera intentando anticiparse al mercado.
La diversificación funciona mejor cuando forma parte de una estrategia definida y no cuando se utiliza como respuesta a cada movimiento de las cotizaciones.
¿Una cartera diversificada puede perder dinero?
Sí.
Este punto es fundamental.
La diversificación reduce determinados riesgos, especialmente aquellos relacionados con la concentración, pero no elimina las pérdidas.
Durante una crisis económica o financiera, numerosos activos pueden caer al mismo tiempo.
Por tanto, una cartera diversificada no debe entenderse como una cartera sin riesgo. Su objetivo es distribuir mejor el riesgo y evitar que una única inversión determine por completo el resultado.
Conclusión
Crear una cartera de inversión diversificada consiste en distribuir el capital de forma coherente entre diferentes inversiones, mercados y, cuando corresponda, clases de activos.
El primer paso no es elegir productos, sino definir tus objetivos, tu horizonte temporal y tu capacidad para asumir riesgo.
A partir de ahí puedes estudiar diferentes alternativas, como fondos indexados, ETF, acciones o renta fija, y analizar cómo encajan dentro del conjunto de la cartera.
Una buena diversificación tampoco requiere tener decenas de productos. En muchos casos, una estructura sencilla, comprensible y con costes controlados puede resultar más fácil de gestionar.
Lo más importante es recordar que diversificar no garantiza beneficios ni elimina el riesgo de pérdida, pero puede ayudarte a reducir la dependencia de una única inversión.
Antes de invertir, analiza tu situación financiera, las características de cada producto, sus costes y sus riesgos. Si no tienes los conocimientos necesarios para tomar una decisión, considera consultar con un profesional financiero cualificado e independiente.