
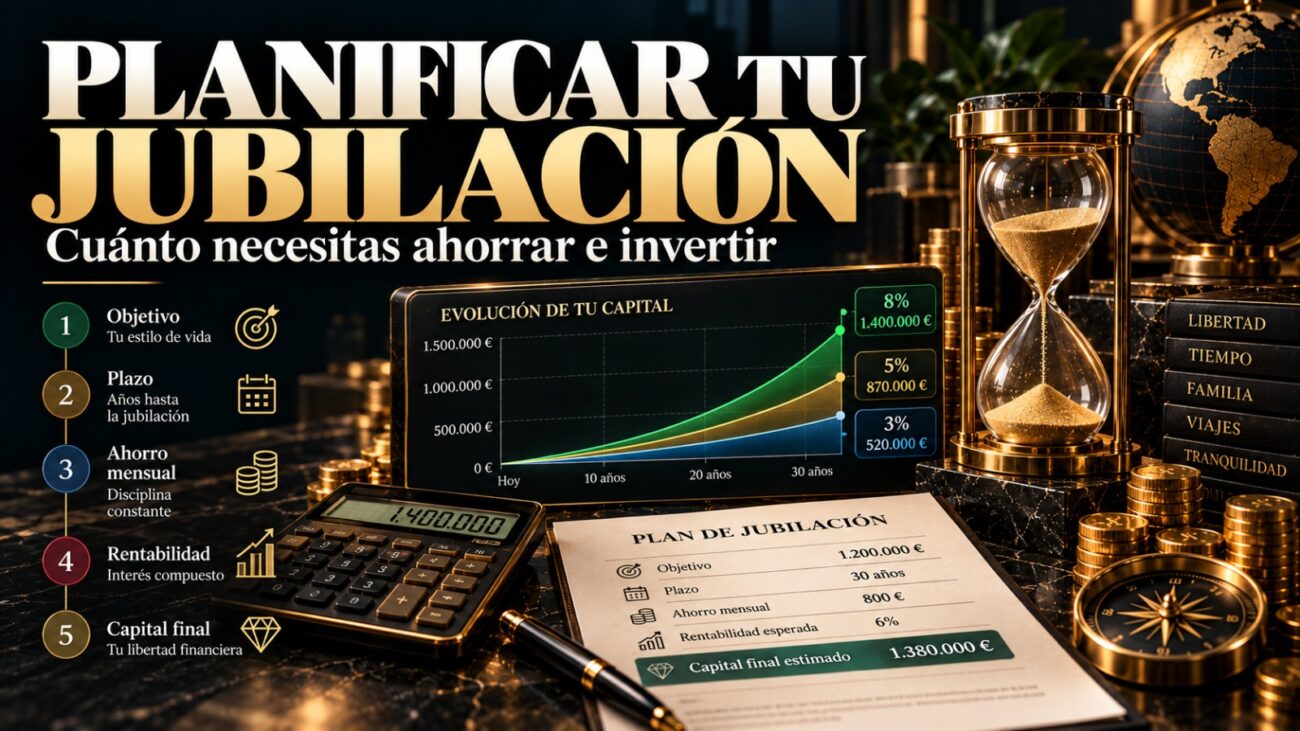
Planificar la jubilación con tiempo puede marcar una diferencia importante en la forma en la que afrontas el futuro. No se trata únicamente de ahorrar una determinada cantidad de dinero, sino de estimar cuánto necesitarás, durante cuánto tiempo, qué ingresos tendrás al jubilarte y cómo puede ayudarte la inversión a cubrir la diferencia.
Una de las principales dificultades es que la cantidad necesaria para la jubilación no es igual para todo el mundo. Depende de factores como la edad actual, los años que faltan hasta la jubilación, el nivel de gasto que quieras mantener, la pensión pública que puedas recibir, la inflación, la rentabilidad de tus inversiones, los impuestos y el tiempo durante el que necesitarás disponer de ese patrimonio.
Por eso, más que buscar una cifra universal, conviene construir una estimación y revisarla periódicamente.
¿Cuánto dinero necesitas para jubilarte?
El primer paso consiste en calcular qué nivel de ingresos podrías necesitar durante la jubilación.
Una forma sencilla de hacerlo es partir de tus gastos actuales y analizar cuáles podrían mantenerse, aumentar o desaparecer cuando dejes de trabajar.
Por ejemplo, durante la jubilación podrían desaparecer algunos gastos relacionados con el trabajo, como determinados desplazamientos, pero podrían aumentar otros, como los relacionados con ocio, viajes o asistencia sanitaria.
Supongamos que actualmente necesitas 2.000 euros al mes para mantener tu nivel de vida. Eso equivale a 24.000 euros al año en términos actuales.
Si esperas recibir una pensión u otros ingresos de 1.500 euros mensuales, existiría una diferencia de 500 euros al mes, o 6.000 euros al año, que potencialmente tendría que cubrirse con otros recursos.
Esta diferencia recibe habitualmente el nombre de brecha de ingresos para la jubilación.
La planificación consiste, en buena medida, en determinar cómo cubrir esa brecha de forma sostenible.
No confundas ahorro necesario con patrimonio objetivo
Una cuestión importante es distinguir entre el dinero que necesitas acumular y el dinero que necesitas aportar cada mes.
No es lo mismo decir:
«Necesito tener 200.000 euros al jubilarme»
que decir:
«Necesito ahorrar e invertir 400 euros al mes durante los próximos 25 años».
La segunda cifra depende de cuánto tiempo tengas y de cómo evolucione el dinero invertido.
El interés compuesto puede hacer que las aportaciones realizadas durante muchos años generen un patrimonio considerable, aunque las cantidades mensuales no sean especialmente elevadas.
Por eso, el tiempo es una de las variables más importantes de la planificación para la jubilación.
La inflación cambia completamente los cálculos
Uno de los errores más habituales consiste en calcular las necesidades futuras utilizando únicamente los precios actuales.
Si hoy necesitas 2.000 euros mensuales, probablemente necesitarás más dinero nominal dentro de 20 o 30 años para comprar una cantidad similar de bienes y servicios.
Por ejemplo, con una inflación media hipotética del 2% anual, 2.000 euros actuales equivaldrían aproximadamente a 2.970 euros dentro de 20 años.
Esto no significa que la inflación vaya a mantenerse exactamente en ese nivel. Es simplemente una ilustración de cómo la pérdida de poder adquisitivo puede afectar a los objetivos de largo plazo.
Por eso resulta útil trabajar con euros actuales y, al mismo tiempo, utilizar escenarios de inflación para comprobar cuánto podría representar esa cantidad en el futuro.
Ten en cuenta la pensión pública
Si tienes derecho a una pensión pública, esta debe formar parte del cálculo.
La cantidad futura dependerá de las reglas aplicables en tu país, de tu historial laboral, de las cotizaciones realizadas y de otros factores establecidos por la legislación correspondiente.
Además, las normas pueden cambiar con el tiempo.
Por ello, conviene consultar periódicamente las estimaciones oficiales disponibles y no basar toda la planificación en una cifra que no haya sido actualizada.
La fórmula básica puede plantearse así:
Ingresos que necesitas durante la jubilación − ingresos previsibles = cantidad que necesitas cubrir con tu patrimonio.
Por ejemplo, si estimas unos gastos de 30.000 euros anuales y esperas recibir 22.000 euros anuales de otras fuentes, la diferencia sería de 8.000 euros al año.
Ese déficit no implica necesariamente que debas acumular una cantidad equivalente a multiplicar
8.000 por el número de años de jubilación, porque el patrimonio podría continuar invertido y generando rentabilidad. Sin embargo, también existen riesgos y años con rentabilidades negativas que deben contemplarse.
¿Cuánto deberías ahorrar cada mes?
Una vez definido el objetivo, puedes trabajar hacia atrás para calcular una aportación aproximada.
Imaginemos una persona que empieza con 30 años y quiere jubilarse a los 67. Tiene 37 años por delante y comienza desde cero.
Si invirtiera hipotéticamente 300 euros al mes y consiguiera una rentabilidad media anual del 5%, antes de impuestos y costes, el patrimonio final sería muy diferente al obtenido simplemente sumando las aportaciones.
Con 37 años de aportaciones, habría realizado 133.200 euros en aportaciones nominales, mientras que el valor final hipotético sería considerablemente superior gracias a la capitalización de los rendimientos.
Pero hay una cuestión fundamental: ese 5% no está garantizado.
Los mercados financieros no ofrecen una rentabilidad constante. Puede haber años positivos, años negativos y periodos prolongados de resultados inferiores a las expectativas.
Por eso es recomendable utilizar diferentes escenarios en lugar de depender de una única previsión.
Un ejemplo con distintos escenarios
Supongamos una aportación de 400 euros mensuales durante 30 años:
Rentabilidad media hipotética Patrimonio aproximado* 3% anual
233.000 € 5% anual
333.000 € 7% anual
488.000 € *Cifras meramente ilustrativas, antes de impuestos y sin considerar posibles variaciones de aportaciones, inflación, comisiones ni rentabilidades reales de mercado.
La diferencia demuestra por qué las previsiones deben interpretarse como escenarios y no como promesas.
Además, una rentabilidad nominal del 7% no significa necesariamente que el patrimonio haya aumentado un 7% en poder adquisitivo. Hay que descontar el efecto de la inflación.
Utiliza rentabilidades reales para hacer mejores estimaciones
Una manera más rigurosa de planificar consiste en pensar en términos de rentabilidad real, es decir, después de descontar aproximadamente el efecto de la inflación.
Por ejemplo, una inversión que obtuviera un 5% nominal con una inflación del 2% tendría una rentabilidad real aproximada del 3%, aunque el cálculo exacto depende de cómo se compongan ambas tasas.
Esto permite pensar en términos de poder adquisitivo y evita sobreestimar lo que realmente podrá comprar tu patrimonio dentro de varias décadas.
Para una planificación prudente puede ser útil construir tres escenarios:
• Conservador: rentabilidad real reducida.
• Intermedio: rentabilidad real moderada.
• Adverso: varios años de rentabilidades bajas o negativas.
Si el plan funciona únicamente en el escenario más favorable, probablemente necesita ser revisado.
Cuanto antes empieces, menor puede ser el esfuerzo
El interés compuesto tiene especial importancia cuando se invierte para la jubilación porque el horizonte temporal puede ser muy largo.
Imaginemos dos personas que quieren acumular patrimonio.
Una empieza a los 30 años y otra a los 45. Aunque ambas aporten la misma cantidad mensual, la primera dispone de 15 años adicionales para que sus aportaciones y los rendimientos potenciales se acumulen.
Esto no significa que empezar tarde haga inútil invertir. Significa que, cuanto menos tiempo queda, normalmente cobra mayor importancia la combinación entre cantidad aportada, rentabilidad potencial, riesgo asumido y objetivo final.
Si empiezas tarde, algunas alternativas pueden ser aumentar progresivamente las aportaciones, retrasar el objetivo de jubilación si resulta posible o revisar las expectativas de gasto. La solución dependerá de las circunstancias de cada persona.
¿Dónde invertir el dinero destinado a la jubilación?
El horizonte temporal debería influir en la composición de la cartera.
Cuando faltan varias décadas, algunas personas utilizan una mayor exposición a activos con potencial de crecimiento, como acciones diversificadas mediante fondos o ETF. Estos activos pueden experimentar fuertes caídas, pero un horizonte largo permite disponer de más tiempo para atravesar diferentes ciclos de mercado.
A medida que se aproxima la jubilación, puede tener sentido revisar el nivel de riesgo y aumentar progresivamente el peso de activos más estables, dependiendo del objetivo y de la tolerancia y capacidad para asumir pérdidas.
Entre las alternativas que pueden formar parte de una cartera se encuentran:
- Fondos indexados.
- ETF diversificados.
- Fondos de renta fija.
- Bonos.
- Depósitos y productos de ahorro.
- Acciones individuales.
- Otros activos, siempre teniendo en cuenta su riesgo, liquidez y costes.
No existe una composición universalmente adecuada para todas las personas.
El riesgo más importante no termina al jubilarte
Un error frecuente consiste en pensar únicamente en la acumulación de patrimonio y no en cómo se utilizará después.
Supongamos que una persona llega a la jubilación con una cartera de inversión y comienza a retirar dinero inmediatamente.
Si los mercados sufren una caída importante durante los primeros años y, al mismo tiempo, esa persona sigue retirando capital, el impacto puede ser mayor que si la misma caída se produjera muchos años después.
Este fenómeno está relacionado con el riesgo de secuencia de rendimientos.
Por eso, la estrategia de jubilación debería incluir no solo cuánto acumular, sino también cómo retirar el dinero.
Algunas posibilidades son establecer una tasa de retirada flexible, mantener una parte del patrimonio en activos líquidos o utilizar diferentes «bolsas» de dinero destinadas a distintos horizontes temporales.
No olvides el fondo de emergencia
El patrimonio destinado a la jubilación no debería sustituir necesariamente al fondo de emergencia.
Si tienes todo tu dinero invertido y surge un gasto inesperado, podrías verte obligado a vender inversiones en un momento desfavorable.
Separar el dinero destinado a necesidades inmediatas del patrimonio destinado a objetivos de largo plazo puede ayudar a evitar decisiones precipitadas.
La cantidad adecuada de liquidez depende de factores como la estabilidad de los ingresos, las obligaciones financieras y las circunstancias personales.
Aumentar las aportaciones puede ser más importante que perseguir más rentabilidad
Cuando una persona quiere mejorar su planificación para la jubilación, puede centrarse exclusivamente en encontrar inversiones con una rentabilidad potencialmente superior.
Sin embargo, otra herramienta muy poderosa es aumentar progresivamente las aportaciones.
Por ejemplo, comenzar invirtiendo 300 euros al mes y aumentar la cantidad un 3% cada año puede producir una diferencia importante a largo plazo frente a mantener siempre la misma aportación nominal.
También puede ser útil destinar una parte de los aumentos salariales, ingresos extraordinarios o reducciones de gastos al ahorro para la jubilación.
La ventaja es que esta estrategia no requiere asumir necesariamente un riesgo de inversión adicional.
Revisa el plan una vez al año
La planificación para la jubilación no debería ser un cálculo que haces una vez y olvidas.
Una revisión anual puede servir para comprobar:
- Cuánto patrimonio has acumulado.
- Cuánto estás aportando cada mes.
- Si han cambiado tus ingresos o gastos.
- Si se mantiene tu horizonte temporal.
- Si tus inversiones siguen teniendo el nivel de riesgo previsto.
- Cuáles son las comisiones que estás pagando.
- Cómo ha evolucionado la inflación.
- Si han cambiado las previsiones sobre tus ingresos durante la jubilación.
- Si necesitas aumentar o reducir las aportaciones.
- Si debes ajustar tus objetivos.
Las caídas de mercado no deberían provocar automáticamente cambios drásticos en una estrategia diseñada para varias décadas. Del mismo modo, una subida prolongada de los mercados tampoco garantiza que vaya a mantenerse indefinidamente.
Errores frecuentes al planificar la jubilación
Entre los errores más habituales están:
- Empezar demasiado tarde. El tiempo es un factor esencial para aprovechar la capitalización.
- No tener un objetivo concreto. Ahorrar sin saber cuánto necesitas dificulta medir el progreso.
- Ignorar la inflación. Puede hacer que una cifra aparentemente elevada tenga mucho menos poder adquisitivo en el futuro.
- Suponer una rentabilidad garantizada. Las inversiones tienen riesgo y los resultados futuros son inciertos.
- Concentrar demasiado la cartera. Depender de una única empresa, sector o activo puede aumentar el riesgo.
- Olvidar los costes. Comisiones y otros gastos reducen la rentabilidad neta.
- No pensar en la etapa de retiro. Acumular patrimonio es solo una parte de la planificación.
- Cambiar de estrategia constantemente. Tomar decisiones impulsivas ante las subidas y bajadas del mercado puede perjudicar una estrategia de largo plazo.
Una fórmula sencilla para empezar
Si quieres organizar tu planificación, puedes utilizar este esquema:
- Calcula tus gastos actuales.
- Estima cuánto necesitarás durante la jubilación.
- Calcula los ingresos que podrías recibir.
- Determina la diferencia que tendría que cubrir tu patrimonio.
- Define cuántos años faltan hasta la jubilación.
- Establece una tasa de ahorro mensual.
- Utiliza varios escenarios de rentabilidad e inflación.
- Construye una cartera diversificada acorde con tu horizonte y capacidad para asumir pérdidas.
- Revisa las aportaciones y el riesgo periódicamente.
- Planifica también cómo retirarás el dinero durante la jubilación.
Conclusión
Planificar la jubilación no consiste en adivinar exactamente cuánto dinero tendrás dentro de 20, 30 o 40 años. Consiste en construir un plan razonable utilizando las variables que sí puedes controlar: cuánto ahorras, cuánto tiempo mantienes el plan, cómo diversificas tus inversiones, cuánto riesgo asumes, qué costes pagas y cómo adaptas tus aportaciones a lo largo del tiempo.
La cantidad que necesitas dependerá de tus gastos futuros, tus ingresos durante la jubilación, la inflación, la duración de la jubilación y el comportamiento de tus inversiones.
Por eso, en lugar de buscar una cifra mágica, es más útil trabajar con diferentes escenarios y actualizar el cálculo periódicamente.
Empezar pronto, mantener una tasa de ahorro sostenible, diversificar y evitar decisiones impulsivas puede ayudarte a construir un plan financiero más sólido. Aun así, ninguna estrategia de inversión garantiza una determinada rentabilidad y cualquier inversión puede implicar pérdidas.
Las cuestiones fiscales y las reglas de jubilación también dependen del país y de las circunstancias personales, por lo que conviene consultar la normativa vigente y, cuando sea necesario, recurrir a un profesional cualificado.