
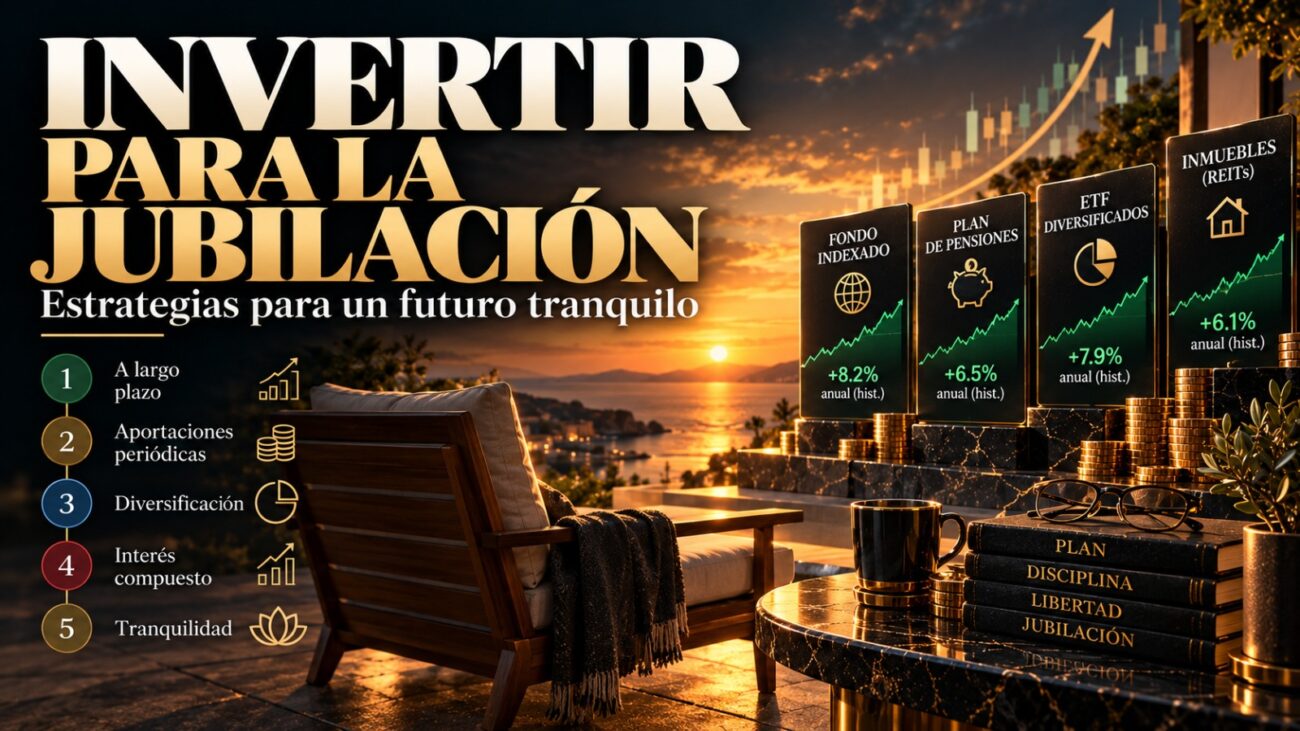
jubilación Invertir pensando en la jubilación significa utilizar el ahorro y la inversión como herramientas para construir un patrimonio que pueda complementar los ingresos futuros. No se trata únicamente de ahorrar una cantidad determinada cada mes, sino de establecer un plan que tenga en cuenta el tiempo disponible, la inflación, la rentabilidad potencial, el riesgo y las necesidades económicas que pueden existir durante la jubilación.
La jubilación suele encontrarse a varias décadas de distancia para muchas personas. Este horizonte temporal puede ser una ventaja porque permite aprovechar el crecimiento acumulado y el interés compuesto. Sin embargo, también requiere disciplina y capacidad para soportar periodos en los que los mercados financieros pueden caer.
No existe una única estrategia válida para todo el mundo. La cantidad necesaria dependerá de factores como la edad, los ingresos, los gastos, la pensión pública esperada, la edad prevista de jubilación, el patrimonio acumulado y el nivel de vida que se quiera mantener.
En este artículo veremos cómo plantear una estrategia de inversión para la jubilación, qué activos pueden formar parte de ella, cómo gestionar el riesgo y cuáles son los errores más habituales.
¿Por qué empezar a invertir para la jubilación cuanto antes?
Uno de los factores más importantes cuando se invierte para la jubilación es el tiempo.
El interés compuesto permite que las ganancias obtenidas por una inversión puedan generar posteriormente nuevas ganancias.
Por ejemplo, imaginemos una inversión hipotética de 200 euros mensuales durante varias décadas. Si la cartera consiguiera una rentabilidad media anual del 6 %, antes de costes, impuestos y sin garantía alguna, el capital acumulado podría ser considerablemente superior al dinero aportado inicialmente.
La clave no está únicamente en conseguir una rentabilidad elevada, sino en disponer de suficiente tiempo para que las aportaciones y los rendimientos se acumulen.
Por eso, comenzar con cantidades moderadas puede ser más relevante de lo que parece.
El primer paso: calcular cuánto necesitas para jubilarte
Antes de decidir dónde invertir, conviene establecer un objetivo.
Una pregunta útil es:
¿Cuánto dinero necesitaré aproximadamente para mantener mi nivel de vida cuando deje de trabajar?
Para responderla, hay que considerar varios elementos.
Gastos actuales
Analizar los gastos actuales permite obtener una referencia sobre el nivel de vida que se quiere mantener.
No necesariamente se gastará lo mismo durante la jubilación. Algunos costes pueden disminuir, mientras que otros pueden aumentar.
Pensión pública
En aquellos países donde existe un sistema público de pensiones, conviene considerar cuál podría ser aproximadamente la prestación futura.
Las reglas pueden cambiar con el tiempo, por lo que cualquier estimación debe considerarse orientativa.
Otras fuentes de ingresos
También pueden existir ingresos procedentes de:
- Alquileres.
- Ahorros.
- Inversiones.
- Planes de pensiones.
- Negocios.
- Otras prestaciones.
El objetivo de la inversión puede ser complementar estas fuentes de ingresos.
La inflación también importa
Ahorrar para la jubilación no consiste únicamente en acumular una cantidad nominal.
La inflación reduce el poder adquisitivo del dinero con el paso del tiempo.
Por ejemplo, 100.000 euros dentro de 25 años no tendrán necesariamente el mismo poder de compra que 100.000 euros actuales.
Por eso, al planificar la jubilación es importante pensar en términos de poder adquisitivo y no únicamente de euros nominales.
Una inversión que consiga una rentabilidad del 3 % anual cuando la inflación es del 2 % tiene una situación muy diferente de otra que obtenga el mismo 3 % cuando la inflación alcanza el 5 %.
La rentabilidad real es, de forma simplificada, la rentabilidad obtenida después de considerar el efecto de la inflación.
¿Cuánto deberías invertir cada mes?
No existe una cifra universal.
Una forma sencilla de comenzar es establecer un porcentaje de los ingresos que pueda mantenerse de manera constante a lo largo del tiempo.
Por ejemplo, una persona podría comenzar destinando una cantidad fija mensual a su cartera y aumentar las aportaciones cuando aumenten sus ingresos.
Lo importante es que la cantidad sea sostenible.
No suele ser útil establecer una aportación demasiado elevada que obligue a interrumpir constantemente el plan.
Una estrategia mantenida durante muchos años puede ser más sencilla de seguir si las aportaciones están automatizadas.
La importancia del horizonte temporal
La jubilación suele tener un horizonte mucho más largo que otros objetivos financieros.
Pero incluso dentro de la planificación de jubilación existen diferentes etapas.
Más de 20 años hasta la jubilación
Cuando queda mucho tiempo, existe mayor margen para asumir las fluctuaciones normales de los mercados.
En esta fase, algunas estrategias pueden tener una mayor exposición a renta variable diversificada.
El objetivo es aprovechar el crecimiento potencial a largo plazo, aunque esto implica aceptar periodos de pérdidas.
Entre 10 y 20 años
A medida que se aproxima la jubilación, puede ser razonable revisar progresivamente la distribución de activos.
No significa necesariamente abandonar las acciones, sino analizar cuánto riesgo puede asumirse y qué parte del patrimonio debería presentar una volatilidad menor.
Menos de 10 años
En esta etapa adquiere mayor importancia la protección del capital destinado a necesidades próximas.
Una caída importante justo antes de la jubilación puede tener consecuencias diferentes a la misma caída cuando quedan 30 años.
Por eso, la cartera puede necesitar una revisión gradual conforme se acerca la fecha objetivo.
¿En qué invertir para la jubilación?
Existen diferentes clases de activos que pueden formar parte de una cartera de largo plazo.
Fondos indexados
Los fondos indexados buscan replicar el comportamiento de un índice.
Una de sus principales características es que permiten acceder a una cartera diversificada mediante un único producto.
Para objetivos de largo plazo, pueden utilizarse como una de las herramientas para obtener exposición a renta variable global.
No obstante, también pueden sufrir caídas importantes.
ETFs
Los ETFs permiten invertir en diferentes mercados, índices y clases de activos.
Pueden utilizarse para diversificar geográficamente y entre distintas categorías.
Antes de elegir uno es importante analizar sus costes, composición, liquidez, estructura y tratamiento fiscal.
Acciones individuales
Invertir directamente en acciones permite seleccionar empresas concretas.
Sin embargo, aumenta la necesidad de análisis y puede incrementar el riesgo de concentración.
Para un objetivo tan importante como la jubilación, depender excesivamente del comportamiento de unas pocas empresas puede introducir un riesgo considerable.
Bonos y renta fija
La renta fija puede desempeñar un papel importante en una cartera de jubilación.
Los bonos pueden proporcionar ingresos mediante intereses y presentan características diferentes a la renta variable.
También tienen riesgos: los tipos de interés pueden afectar a su precio y existe riesgo de crédito dependiendo del emisor.
Depósitos y liquidez
Los depósitos y otros instrumentos líquidos pueden ser útiles para mantener una parte del patrimonio destinada a necesidades cercanas.
Sin embargo, mantener durante décadas todo el patrimonio en efectivo puede exponerlo al efecto acumulado de la inflación.
Cómo construir una cartera para la jubilación
Una cartera de jubilación puede estructurarse alrededor de varios principios.
Diversificación
Distribuir el patrimonio entre diferentes activos, regiones y sectores reduce la dependencia de una única inversión.
Un fondo global, por ejemplo, puede proporcionar exposición a numerosas empresas de diferentes países.
Asignación de activos
La proporción entre renta variable, renta fija y liquidez debería adaptarse al horizonte temporal y al riesgo que se pueda asumir.
Una persona con 30 años por delante puede tener una estructura diferente de alguien que se jubilará dentro de cinco años.
Rebalanceo
Con el tiempo, algunos activos pueden crecer más que otros y alterar la distribución inicial.
El rebalanceo consiste en revisar la cartera y devolverla a la estructura establecida, si resulta necesario.
No hace falta modificar la cartera constantemente.
Control de costes
Las comisiones pueden parecer pequeñas, pero su efecto acumulado durante varias décadas puede ser significativo.
Conviene revisar:
- Comisiones de gestión.
- Costes de compraventa.
- Custodia.
- Diferenciales.
- Costes de cambio de divisa.
- Otros gastos del producto.
Un ejemplo de estrategia a largo plazo
Imaginemos una persona que tiene 30 años y espera jubilarse a los 67.
Dispone de 37 años de horizonte y decide realizar aportaciones mensuales.
Podría establecer una cartera hipotética con una elevada exposición a renta variable diversificada y una parte menor en renta fija y liquidez.
Con el paso de los años, podría revisar progresivamente la estructura.
Este ejemplo no representa una recomendación de inversión, sino una forma de entender cómo el horizonte temporal puede influir en la distribución de activos.
La idea fundamental es que la cartera puede evolucionar conforme cambia el tiempo disponible para recuperarse de posibles caídas.
¿Qué hacer durante una caída de la bolsa?
Las crisis bursátiles forman parte de la historia de los mercados.
Cuando se invierte para la jubilación, una caída importante puede generar preocupación, especialmente cuando el patrimonio acumulado ya es elevado.
Sin embargo, vender automáticamente por miedo puede convertir una pérdida temporal en una pérdida definitiva.
Por otro lado, mantener exactamente la misma cartera sin analizar si las circunstancias personales han cambiado tampoco siempre es adecuado.
La clave está en tener una estrategia previamente definida.
Si el horizonte sigue siendo largo y la cartera estaba diseñada para soportar determinadas caídas, una crisis puede formar parte del comportamiento esperado de la inversión.
El riesgo de acercarse demasiado a la jubilación
Una de las situaciones más delicadas se produce cuando una caída importante ocurre poco antes de comenzar a retirar el dinero.
Supongamos que una persona tiene previsto jubilarse dentro de dos años y depende de su cartera para complementar sus ingresos.
Una caída considerable puede obligarla a vender activos cuando están depreciados.
Este problema se conoce como riesgo de secuencia de rendimientos.
Por ello, conforme se acerca la jubilación puede ser importante contar con una parte del patrimonio destinada a cubrir gastos de corto plazo, reduciendo la necesidad de vender activos volátiles en un momento desfavorable.
Cómo generar ingresos durante la jubilación
Llegar a la jubilación con un patrimonio acumulado es solo una parte del proceso.
Después hay que decidir cómo utilizarlo.
Algunas posibilidades incluyen:
- Recibir dividendos.
- Cobrar intereses.
- Vender periódicamente una parte de la cartera.
- Utilizar una combinación de ingresos y ventas.
- Mantener una reserva de liquidez.
No es necesario que todos los ingresos procedan de dividendos.
Una cartera puede generar rentabilidad tanto mediante distribuciones como mediante la apreciación de sus activos y posteriores ventas.
La estrategia de retirada debe tener en cuenta la duración esperada de la jubilación, la inflación, los impuestos y las necesidades de gasto.
¿Cuánto dinero necesitas realmente?
No existe una cifra universal.
Dos personas con el mismo patrimonio pueden necesitar cantidades muy diferentes dependiendo de sus gastos.
Por ejemplo, una persona que necesite 1.500 euros mensuales tendrá necesidades distintas de otra que necesite 3.000 euros.
También hay que tener en cuenta otras fuentes de ingresos.
Una forma sencilla de pensar en el problema es calcular:
Gastos previstos durante la jubilación − ingresos previsibles = cantidad que debe cubrir el patrimonio.
Después se puede analizar cuánto capital podría ser necesario para financiar esa diferencia durante el periodo esperado de jubilación.
Cualquier cálculo de este tipo debe utilizar escenarios prudentes, porque la rentabilidad futura y la inflación no pueden conocerse con certeza.
Errores frecuentes al invertir para la jubilación
Entre los errores más habituales están:
- Empezar a ahorrar demasiado tarde.
- No tener objetivos concretos.
- Ignorar la inflación.
- Invertir todo el patrimonio en un único activo.
- Mantener demasiado riesgo cuando se acerca la jubilación.
- Reducir demasiado el riesgo durante décadas y no conseguir suficiente crecimiento.
- Cambiar de estrategia constantemente.
- Intentar predecir cada movimiento del mercado.
- Ignorar las comisiones.
- No aumentar las aportaciones cuando mejora la capacidad de ahorro.
- No revisar la cartera periódicamente.
- Confundir rentabilidad histórica con rentabilidad garantizada.
Otro error importante es pensar únicamente en la acumulación y no planificar la fase de retirada.
Cómo automatizar una estrategia de jubilación
La automatización puede ayudar a convertir el ahorro en un hábito.
Una posibilidad consiste en programar una aportación mensual a la cartera.
De esta forma, la inversión deja de depender de tomar una decisión cada mes.
También puede ser útil aumentar automáticamente las aportaciones cuando aumenten los ingresos.
Por ejemplo, si una persona recibe una subida salarial, podría destinar una parte del incremento a aumentar su ahorro para la jubilación.
La constancia tiene especial importancia cuando el horizonte temporal es de varias décadas.
Revisar la estrategia una vez al año
Invertir para la jubilación no significa olvidarse completamente de la cartera.
Una revisión periódica puede servir para comprobar:
- Si los objetivos siguen siendo los mismos.
- Si el horizonte temporal ha cambiado.
- Si las aportaciones son suficientes.
- Si la distribución de activos se ha desviado.
- Si existen productos más costosos de lo previsto.
- Si han cambiado las necesidades de liquidez.
- Si la estrategia de retirada futura sigue siendo coherente.
No es necesario modificar la cartera cada vez que cambian los mercados.
La revisión debería centrarse principalmente en comprobar si el plan sigue siendo coherente con las circunstancias y objetivos.
Conclusión
Invertir pensando en la jubilación requiere combinar ahorro, inversión, tiempo y planificación.
El horizonte largo permite aprovechar el crecimiento compuesto, pero también exige aceptar que habrá periodos de volatilidad y pérdidas. Por eso, la estrategia debe construirse teniendo en cuenta no solo la rentabilidad potencial, sino también la capacidad para soportar caídas y las necesidades de liquidez.
Una cartera orientada a la jubilación puede incluir fondos indexados, ETFs, acciones, bonos, depósitos y otros activos, dependiendo del horizonte y de los objetivos. La diversificación, el control de costes y el rebalanceo pueden desempeñar un papel importante.
También es fundamental considerar la inflación. Acumular una cantidad elevada de dinero no garantiza mantener el mismo nivel de vida si los precios aumentan considerablemente durante las décadas anteriores a la jubilación.
Por último, la planificación no termina cuando llega la jubilación. Hay que decidir cómo retirar el patrimonio, cuánto dinero mantener líquido y cómo gestionar el riesgo durante una etapa en la que el tiempo para recuperar una caída puede ser menor.
No existe una cantidad universal que todo el mundo deba invertir ni una cartera válida para todas las personas. La estrategia dependerá de los ingresos, gastos, patrimonio, horizonte temporal, pensión prevista y capacidad para asumir pérdidas.
Como en cualquier inversión, las rentabilidades pasadas no garantizan resultados futuros y existe riesgo de pérdida de capital. Además, las normas fiscales y de jubilación dependen del país y pueden cambiar con el tiempo, por lo que conviene comprobar la normativa aplicable antes de tomar decisiones.