
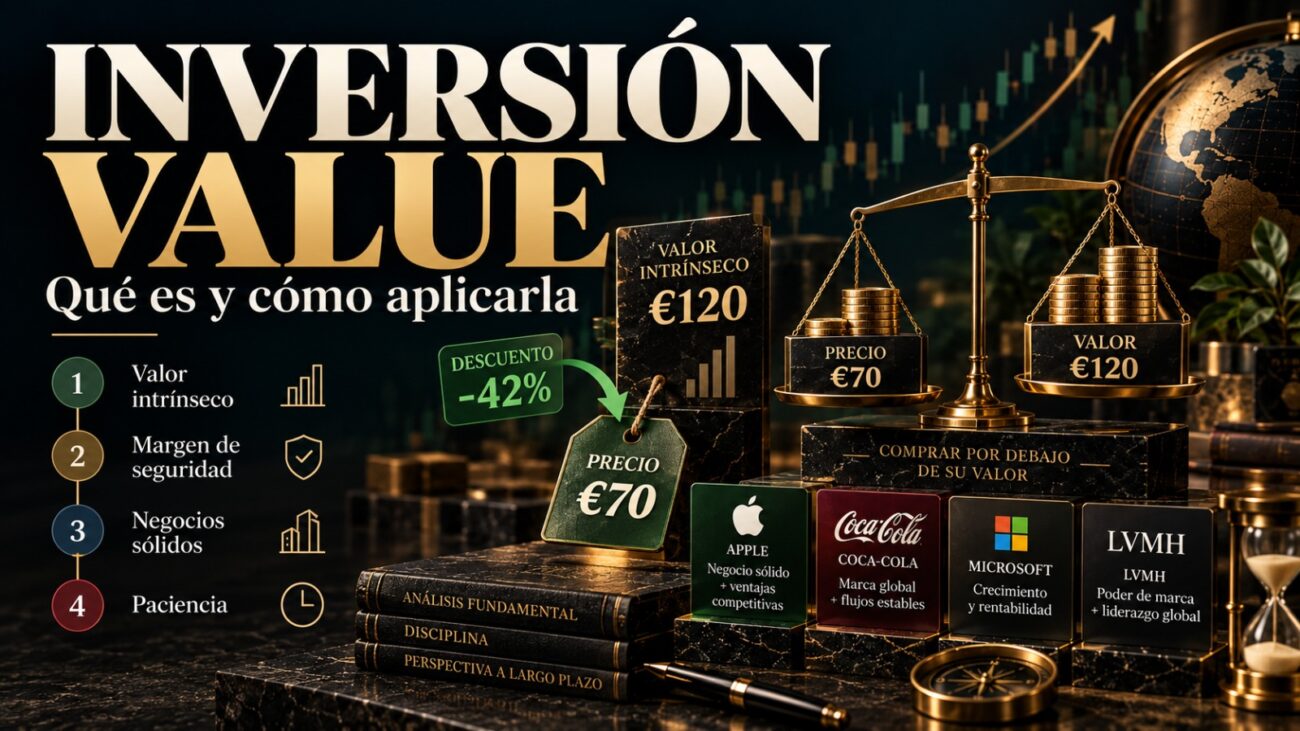
La inversión value es una estrategia de inversión basada en la búsqueda de empresas cuyo precio de mercado se considera inferior a una estimación razonable de su valor. En lugar de centrarse exclusivamente en las compañías que más están subiendo, el inversor value intenta identificar negocios que puedan estar infravalorados por diferentes motivos.
Esta filosofía parte de una idea sencilla: el precio de una acción y el valor económico de una empresa no siempre coinciden.
Una compañía puede tener un negocio rentable, activos valiosos, una posición competitiva sólida o capacidad para generar efectivo, pero cotizar temporalmente a un precio que algunos inversores consideran demasiado bajo. La estrategia value trata de analizar esas diferencias y determinar si existe un margen suficiente entre el precio pagado y el valor estimado.
Sin embargo, invertir en empresas aparentemente baratas no garantiza obtener buenos resultados. Una acción puede parecer barata utilizando determinados indicadores y continuar cayendo porque los problemas del negocio son más graves de lo que inicialmente parecía.
Por eso, la inversión value requiere analizar tanto el precio que se paga como la calidad y las perspectivas del negocio.
¿Qué significa invertir en value?
La palabra value significa “valor”. En el contexto de la inversión, la estrategia consiste generalmente en buscar activos cuyo precio de mercado parece bajo en relación con determinados fundamentales de la empresa.
El inversor puede analizar variables como:
- Beneficios.
- Flujo de caja.
- Deuda.
- Activos.
- Ventas.
- Márgenes.
- Rentabilidad del capital.
- Ventajas competitivas.
- Perspectivas futuras.
Después intenta calcular una estimación del valor razonable de la compañía.
Si considera que existe una diferencia suficientemente amplia entre ese valor estimado y el precio de mercado, puede considerar que existe una oportunidad de inversión.
La dificultad está precisamente en esa estimación: el valor intrínseco no es un número objetivo que pueda conocerse con absoluta precisión.
Dos analistas pueden estudiar la misma empresa y llegar a valoraciones diferentes porque utilizan distintas previsiones de crecimiento, márgenes, tipos de descuento o escenarios futuros.
Precio y valor no son lo mismo
Una de las ideas fundamentales de la inversión value es distinguir entre precio y valor.
El precio es la cantidad a la que se negocia una acción en el mercado.
El valor representa una estimación de lo que puede valer económicamente la empresa en función de sus activos, beneficios, flujos de caja y perspectivas.
Imaginemos una empresa cuyo valor razonable se estima, de manera hipotética, en 100 euros por acción y que actualmente cotiza a 70 euros.
En teoría existiría una diferencia de 30 euros entre el precio y la valoración estimada. Pero eso no significa que la acción vaya a subir automáticamente hasta 100 euros.
Quizá la estimación sea incorrecta. También puede ocurrir que el mercado tenga información que todavía no está reflejada en el análisis. Por esta razón, el value investing no consiste simplemente en comprar acciones con un precio bajo.
¿Qué es el valor intrínseco?
El valor intrínseco es una estimación del valor económico de un activo basada en sus características fundamentales. En una empresa, puede calcularse mediante diferentes métodos.
Uno de ellos es el descuento de flujos de caja. Este método intenta estimar cuánto dinero generará la compañía en el futuro y calcular cuánto valen actualmente esos flujos.
También pueden utilizarse métodos basados en múltiplos de valoración o en el valor de los activos.
Entre los indicadores más utilizados se encuentran:
- PER.
- EV/EBITDA.
- Precio/ventas.
- Precio/valor contable.
- Flujo de caja libre.
- Rentabilidad sobre el capital.
Ningún indicador debería interpretarse de forma aislada.
Un PER bajo, por ejemplo, puede parecer atractivo, pero también puede reflejar que el mercado espera una caída importante de los beneficios.
El margen de seguridad
Uno de los conceptos más importantes asociados a la inversión value es el margen de seguridad. La idea consiste en no comprar una empresa cuando el precio parece coincidir exactamente con la valoración estimada, sino buscar una diferencia suficientemente amplia que permita cierto margen de error.
Por ejemplo, si un análisis estima que una empresa vale 100 euros por acción, comprarla a 98 euros deja poco margen ante un posible error de cálculo.
Si la misma estimación situara el valor en 100 euros y la acción cotizara a 65 euros, el margen sería mayor. Pero incluso en este caso existe riesgo.
El margen de seguridad no elimina las pérdidas; simplemente forma parte de una metodología diseñada para reducir la dependencia de una valoración demasiado precisa.
¿Cómo aplicar la inversión value?
Aplicar una estrategia value requiere un proceso de análisis relativamente estructurado.
1. Buscar empresas interesantes
El primer paso consiste en crear una lista de compañías que puedan merecer un análisis más profundo.
Se pueden utilizar filtros financieros para encontrar empresas con determinadas características, como valoraciones relativamente bajas, niveles de deuda moderados o generación de flujo de caja.
Estos filtros sirven como punto de partida, pero no sustituyen el análisis.
2. Entender el negocio
Antes de estudiar los múltiplos hay que comprender cómo gana dinero la empresa.
Algunas preguntas útiles son:
- ¿Qué vende?
- ¿Quiénes son sus clientes?
- ¿Cómo genera ingresos?
- ¿Tiene clientes recurrentes?
- ¿Quiénes son sus competidores?
- ¿Qué ventajas tiene frente a ellos?
- ¿Qué podría perjudicar al negocio?
Una empresa puede parecer barata porque el mercado anticipa problemas estructurales.
Por eso es fundamental entender el motivo de su valoración.
3. Analizar los resultados financieros
Después conviene estudiar la evolución histórica de la empresa.
Algunos aspectos importantes son:
- Crecimiento de ingresos.
- Beneficio neto.
- Beneficio por acción.
- Márgenes.
- Flujo de caja.
- Deuda.
- Rentabilidad sobre el capital.
- Número de acciones en circulación.
Más que observar un único año, suele ser útil estudiar varios ejercicios para identificar tendencias.
4. Analizar la deuda
La deuda puede ser especialmente importante cuando se busca una empresa aparentemente barata.
Una compañía con mucha deuda puede presentar una valoración atractiva porque el mercado está descontando dificultades financieras.
Hay que analizar no solamente cuánto debe, sino también:
- Cuándo vence la deuda.
- Qué intereses paga.
- Cuánto efectivo genera.
- Si puede refinanciarse.
- Qué porcentaje del flujo de caja se destina a intereses.
Una empresa con deuda elevada no necesariamente es una mala inversión, pero el riesgo financiero debe incorporarse al análisis.
5. Estimar el valor de la empresa
Una vez comprendido el negocio, llega una de las partes más difíciles: determinar cuánto podría valer. Existen diferentes métodos.
Por ejemplo, un análisis de flujos de caja descontados puede utilizar previsiones de crecimiento, márgenes y generación futura de efectivo.
También puede compararse la empresa con compañías similares mediante múltiplos. Lo recomendable es trabajar con diferentes escenarios en lugar de asumir que una única previsión será correcta.
Por ejemplo:
- Escenario pesimista.
- Escenario base.
- Escenario optimista.
Esto ayuda a comprender cómo cambia la valoración cuando se modifican las hipótesis.
Value no significa comprar empresas malas
Existe una confusión frecuente: pensar que invertir en value consiste en comprar las empresas con peores resultados porque son las más baratas.
No necesariamente.
Una estrategia value puede centrarse en compañías de elevada calidad que temporalmente cotizan a valoraciones más bajas debido a circunstancias concretas. Por ejemplo, una empresa sólida podría atravesar un periodo de resultados débiles por un problema temporal.
En cambio, otra compañía podría tener un PER extremadamente bajo porque su negocio está deteriorándose de forma permanente. La segunda podría ser una trampa de valor, conocida habitualmente como value trap.
¿Qué es una trampa de valor?
Una trampa de valor aparece cuando una acción parece barata según determinados indicadores, pero continúa perdiendo valor porque los fundamentales de la empresa se deterioran.
Imaginemos una compañía que cotiza a cinco veces sus beneficios.
A primera vista podría parecer extremadamente barata.
Pero si esos beneficios caen un 50 % al año siguiente y vuelven a reducirse posteriormente, el múltiplo que parecía atractivo puede haber ocultado un problema estructural.
Las causas pueden ser muy diferentes:
- Pérdida de cuota de mercado.
- Cambios tecnológicos.
- Nuevos competidores.
- Endeudamiento excesivo.
- Regulación desfavorable.
- Caída estructural de la demanda.
- Mala asignación de capital.
- Cambios en los hábitos de los consumidores.
Por eso, un múltiplo bajo es un punto de partida, no una conclusión.
La importancia de la calidad del negocio
La calidad de una empresa puede ser tan importante como su valoración.
Algunos factores que pueden estudiarse son:
- Ventaja competitiva: ¿existe algo que dificulte que los competidores copien el negocio?
- Rentabilidad: ¿genera buenos retornos sobre el capital utilizado?
- Generación de efectivo: ¿los beneficios se convierten realmente en flujo de caja?
- Gestión: ¿los directivos asignan adecuadamente el capital?
- Balance: ¿la estructura financiera es sostenible?
- Crecimiento: ¿existen oportunidades razonables para seguir creciendo?
Una empresa excelente comprada a un precio excesivamente alto puede ofrecer una rentabilidad futura limitada.
Una empresa mediocre comprada demasiado barata puede seguir siendo una mala inversión. El objetivo del análisis value es estudiar ambas variables.
Value frente a growth
La inversión value suele compararse con la inversión growth.
El enfoque growth tiende a prestar más atención a empresas con elevadas expectativas de crecimiento futuro, mientras que el enfoque value suele buscar valoraciones más contenidas respecto a los fundamentales actuales o normalizados.
Pero la frontera entre ambas estrategias no siempre es clara.
Una empresa puede crecer rápidamente y, al mismo tiempo, cotizar a una valoración razonable. También puede existir una empresa madura que tenga oportunidades de crecimiento.
Por eso, value y growth no tienen por qué entenderse como categorías completamente opuestas.
¿Cuánto tiempo requiere una inversión value?
La inversión value suele tener un horizonte de medio o largo plazo. Una de las razones es que el mercado puede tardar bastante tiempo en reconocer una determinada valoración.
Una acción puede parecer infravalorada durante meses o incluso años. Además, la tesis de inversión puede tardar en desarrollarse.
Esto significa que invertir basándose exclusivamente en que una acción está barata y esperar una subida rápida puede no ser compatible con la filosofía value.
La paciencia es importante, pero también lo es revisar periódicamente si la tesis original continúa siendo válida.
Cómo construir una cartera value
Una cartera value debería considerar la diversificación.
Concentrar una parte excesivamente grande del patrimonio en una única empresa aumenta el impacto que tendría un error de análisis.
Algunos inversores pueden diversificar entre:
- Diferentes empresas.
- Diferentes sectores.
- Diferentes países.
- Diferentes modelos de negocio.
También es importante establecer previamente qué circunstancias justificarían vender una posición.
Por ejemplo, una tesis puede dejar de tener sentido si:
- Los fundamentales cambian.
- La deuda aumenta significativamente.
- La ventaja competitiva desaparece.
- La valoración deja de ofrecer margen de seguridad.
- La estimación inicial estaba equivocada.
Vender no debería depender únicamente de que la cotización haya subido o bajado.
Errores frecuentes al invertir con una estrategia value
Uno de los errores más comunes es confundir precio bajo con infravaloración.
Otro es utilizar un único múltiplo para decidir si una empresa está barata.
También puede ser peligroso ignorar la deuda, extrapolar indefinidamente los resultados históricos o asumir que una empresa volverá automáticamente a sus antiguos niveles de beneficios.
Otros errores frecuentes son:
- Comprar sin entender el negocio.
- Ignorar los cambios estructurales del sector.
- Sobreestimar las previsiones futuras.
- No considerar escenarios negativos.
- Concentrar demasiado la cartera.
- Confundir paciencia con mantener una tesis que ya no funciona.
- Prestar demasiada atención a movimientos diarios del mercado.
¿Es adecuada la inversión value para todos los inversores?
No existe una estrategia que sea adecuada para todas las personas. La inversión value requiere tiempo, capacidad de análisis y tolerancia a periodos en los que una inversión puede no comportarse como se esperaba.
Además, calcular el valor razonable de una empresa implica trabajar con estimaciones y supuestos que pueden ser incorrectos.
Para quienes no quieran analizar empresas individualmente, existen alternativas como fondos o ETFs que siguen estrategias de factores value.
Estos productos permiten acceder a una cesta diversificada de compañías que cumplen determinados criterios de valoración. Aun así, también presentan riesgos y no garantizan una rentabilidad positiva.
Conclusión
La inversión value consiste, en términos generales, en buscar una diferencia entre el precio de mercado de una empresa y una estimación razonable de su valor económico.
Aplicarla correctamente implica mucho más que buscar acciones con PER bajo o precios que hayan caído. Es necesario comprender el negocio, analizar sus resultados, estudiar la deuda, valorar sus perspectivas y establecer un margen de seguridad frente a posibles errores.
La principal dificultad está en que el valor intrínseco no puede calcularse con absoluta precisión. Las previsiones sobre beneficios, crecimiento, márgenes y flujos de caja pueden cambiar, y el mercado puede tardar mucho tiempo en reconocer una determinada valoración.
Por ello, una estrategia value exige disciplina y capacidad para diferenciar entre una empresa temporalmente infravalorada y una compañía que parece barata porque su negocio está deteriorándose.
Como cualquier estrategia de inversión, el value investing implica riesgos y puede generar pérdidas. Las rentabilidades pasadas no garantizan resultados futuros y ninguna valoración asegura que el precio de una acción vaya a alcanzar el valor estimado.
Nota: Este artículo tiene una finalidad exclusivamente informativa y educativa. No constituye asesoramiento financiero, fiscal ni de inversión. Antes de invertir en acciones o productos relacionados con estrategias value, conviene analizar sus características, riesgos, costes y adecuación a los objetivos y circunstancias personales.