
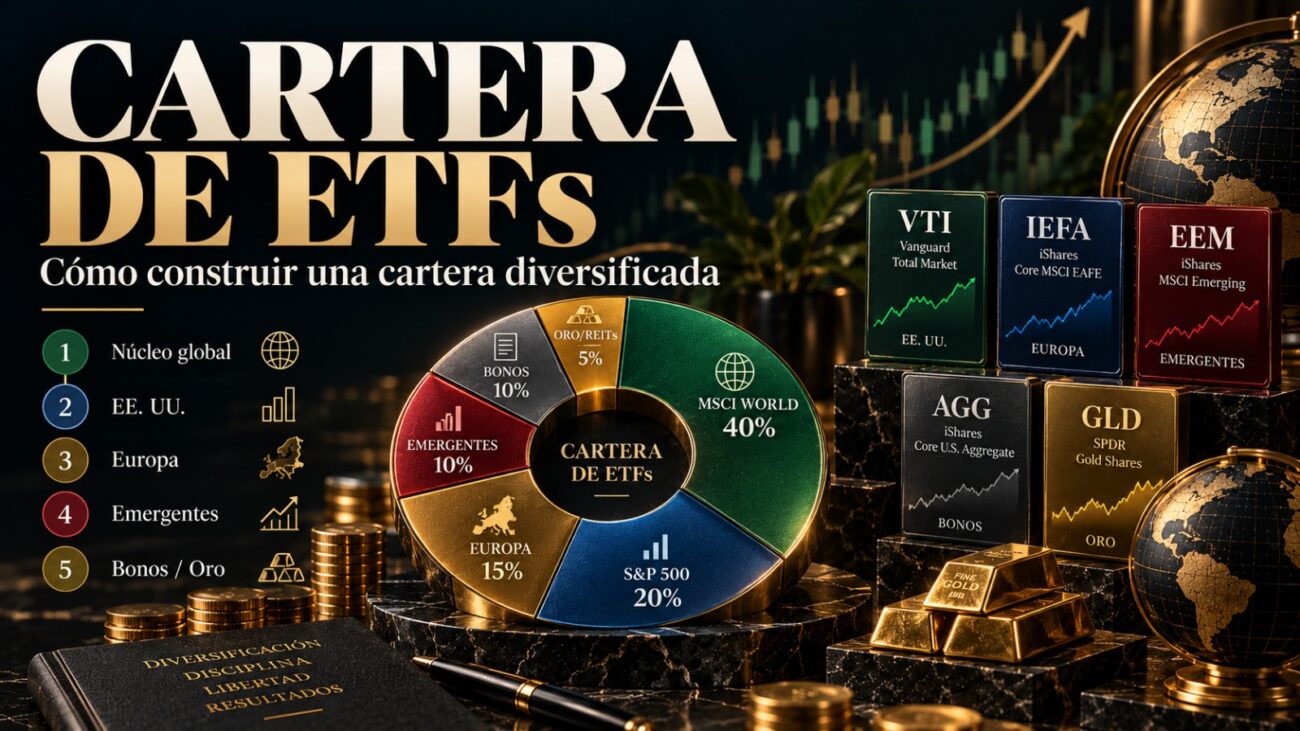
Construir una cartera de ETFs diversificada puede ser una forma sencilla de distribuir una inversión entre diferentes mercados, países, sectores y tipos de activos. En lugar de seleccionar numerosas acciones individuales, los ETFs permiten acceder a una cesta de activos mediante un único producto.
Sin embargo, comprar varios ETFs no significa automáticamente tener una cartera bien diversificada. De hecho, es posible tener cinco, diez o incluso más ETFs y acabar concentrando gran parte del capital en las mismas empresas, sectores o regiones.
La diversificación requiere entender qué contiene cada ETF, qué función cumple dentro de la cartera y cómo se relaciona con el resto de las inversiones.
En este artículo veremos cómo construir una cartera de ETFs diversificada paso a paso, qué tipos de ETFs existen, cómo distribuir los activos y cuáles son los errores más frecuentes que conviene evitar.
¿Qué es una cartera de ETFs?
Una cartera de ETFs es un conjunto de fondos cotizados utilizados conjuntamente para alcanzar determinados objetivos de inversión.
Cada ETF puede aportar una exposición diferente. Por ejemplo, uno puede invertir en acciones de mercados desarrollados, otro en mercados emergentes y otro en bonos.
La principal ventaja es que cada producto puede contener una gran cantidad de activos. Así, un solo ETF que replique un índice amplio puede proporcionar exposición a numerosas empresas.
La diversificación puede realizarse en diferentes dimensiones:
- Geográfica: diferentes países y regiones.
- Sectorial: tecnología, salud, industria, consumo, energía, etc.
- Por tamaño de empresa: grandes, medianas y pequeñas compañías.
- Por tipo de activo: acciones, bonos y otros activos.
- Por divisa: exposición a diferentes monedas.
- Por estrategia: índices generales, factores, dividendos, value, growth, entre otros.
El objetivo no es tener muchos productos, sino evitar una concentración innecesaria del riesgo.
Antes de elegir ETFs: define el objetivo de la cartera
El primer paso no debería ser buscar ETFs concretos.
Antes conviene determinar para qué se está construyendo la cartera.
No es lo mismo invertir con un horizonte de dos años que hacerlo pensando en la jubilación dentro de varias décadas.
También hay que considerar qué nivel de fluctuaciones se puede asumir. Una cartera compuesta exclusivamente por ETFs de renta variable puede experimentar caídas importantes durante determinados periodos.
Por eso, algunas preguntas importantes son:
- ¿Cuál es el objetivo de la inversión?
- ¿Cuánto tiempo se pretende mantener la inversión?
- ¿Se necesitará el dinero en una fecha concreta?
- ¿Qué pérdidas temporales se podrían soportar?
- ¿Se realizarán aportaciones periódicas?
- ¿Se necesitará generar ingresos o se busca acumulación de capital?
Estas respuestas ayudan a determinar la estructura de la cartera.
Decide la distribución entre activos
Una vez definido el objetivo, el siguiente paso consiste en establecer una asignación de activos.
Una cartera puede estar formada exclusivamente por renta variable o combinar acciones y renta fija.
Por ejemplo, una cartera hipotética podría distribuirse de la siguiente manera:
- 80 % renta variable.
- 20 % renta fija.
Otra persona podría utilizar una distribución diferente, como 60 % de acciones y 40 % de bonos.
Estos porcentajes son simplemente ejemplos educativos y no representan una recomendación universal.
La distribución debería estar relacionada con el horizonte temporal y con la capacidad y tolerancia del inversor para soportar pérdidas.
En general, cuanto mayor sea la exposición a activos de riesgo, mayor puede ser la volatilidad de la cartera.
El ETF global como punto de partida
Una de las formas más sencillas de construir una cartera diversificada consiste en utilizar un ETF de renta variable global como núcleo.
Un ETF global puede proporcionar exposición a empresas de diferentes países y sectores mediante un único producto. Esto permite simplificar considerablemente la cartera.
Por ejemplo, en lugar de comprar ETFs independientes para Estados Unidos, Europa, Japón y otros mercados, un ETF global puede proporcionar exposición conjunta a varias de estas regiones.
Pero hay que analizar siempre qué índice replica el ETF, porque el término “global” no significa necesariamente que todos los países tengan el mismo peso.
Algunos índices ponderan las empresas según su capitalización bursátil, por lo que determinados mercados o compañías pueden representar una parte considerable de la cartera.
¿Cuántos ETFs debería tener una cartera?
No existe un número mágico. Una cartera diversificada puede estar formada por uno, dos, tres o varios ETFs, dependiendo de la estrategia. Más ETFs no significan necesariamente más diversificación.
Imaginemos una cartera con los siguientes productos:
- Un ETF del S&P 500.
- Un ETF de grandes empresas tecnológicas estadounidenses.
- Un ETF del Nasdaq.
- Un ETF de empresas estadounidenses de crecimiento.
- Un ETF de dividendos estadounidenses.
A primera vista parece una cartera con cinco productos diferentes. Sin embargo, puede existir una elevada coincidencia entre sus posiciones.
Una misma empresa podría aparecer con un peso significativo en varios de ellos. Por eso es fundamental analizar el contenido de los ETFs y no únicamente el número de productos.
Comprueba las principales posiciones
Antes de incorporar un ETF, conviene consultar sus principales posiciones.
Esta información permite detectar rápidamente posibles concentraciones.
Por ejemplo, si dos ETFs tienen una elevada exposición a las mismas empresas, combinarlos no proporciona tanta diversificación adicional como podría parecer.
También es importante revisar:
- Número de posiciones.
- Peso de las diez principales empresas.
- Distribución geográfica.
- Distribución sectorial.
- Capitalización de las compañías.
- Metodología del índice.
Esta comprobación puede evitar duplicidades innecesarias.
Diversificación geográfica
La diversificación geográfica busca reducir la dependencia de una única economía.
Una cartera puede tener exposición a diferentes regiones como:
- Estados Unidos.
- Europa.
- Japón.
- Asia-Pacífico.
- Mercados emergentes.
Pero diversificar geográficamente no significa necesariamente asignar el mismo porcentaje a cada región.
Los índices mundiales suelen utilizar metodologías específicas para determinar el peso de cada mercado.
Lo importante es conocer esa distribución y decidir si encaja con el objetivo de la cartera.
Diversificación entre sectores
También es posible analizar la cartera desde una perspectiva sectorial.
Una cartera global puede incluir sectores como tecnología, salud, industria, servicios financieros, consumo, energía o telecomunicaciones.
Los inversores que compran varios ETFs especializados deben prestar especial atención a las coincidencias.
Por ejemplo, combinar un ETF tecnológico con uno del Nasdaq puede aumentar significativamente la exposición a determinadas empresas tecnológicas.
Eso puede ser una decisión consciente, pero no debería confundirse con diversificación.
Incorporar renta fija mediante ETFs
Una cartera de ETFs diversificada no tiene por qué estar formada únicamente por renta variable.
Los ETFs de renta fija pueden utilizarse para añadir exposición a bonos gubernamentales, corporativos u otros segmentos del mercado de deuda. La renta fija tampoco está libre de riesgos.
Los bonos pueden perder valor, especialmente cuando cambian los tipos de interés. También existen riesgos de crédito, duración, divisa y liquidez dependiendo del ETF.
Por eso, antes de incorporar un ETF de bonos conviene conocer qué tipo de deuda contiene y cuál es su duración.
Un ETF de bonos a corto plazo y uno de bonos de larga duración pueden reaccionar de manera muy diferente ante determinados movimientos de los tipos de interés.
ETFs de acumulación o distribución
Otro aspecto importante es decidir qué ocurre con los ingresos generados por los activos del ETF.
- Los ETFs de acumulación reinvierten determinados rendimientos dentro del propio producto.
- Los ETFs de distribución, por el contrario, pueden realizar pagos periódicos al inversor.
La elección depende del objetivo de la cartera.
Quien busca acumular capital durante muchos años puede valorar la comodidad de la reinversión automática. Quien busca recibir ingresos periódicos puede preferir productos de distribución.
La fiscalidad de ambas alternativas depende del país de residencia y de la normativa vigente, por lo que debe analizarse de manera específica.
Una estructura sencilla para una cartera de ETFs
Una cartera no tiene que ser complicada.
Una estructura educativa podría consistir en:
Opción A: cartera simplificada
- ETF global de renta variable.
- ETF de renta fija.
Opción B: cartera por regiones
- ETF de Estados Unidos.
- ETF de Europa.
- ETF de mercados emergentes.
- ETF de renta fija.
Opción C: cartera con diferentes tipos de activos
- ETF global de acciones.
- ETF de bonos.
- ETF de otro segmento diversificador, según la estrategia.
Son ejemplos conceptuales, no recomendaciones de inversión.
La ventaja de una estructura sencilla es que facilita el seguimiento y reduce la posibilidad de duplicar exposiciones.
¿Cómo elegir un ETF?
Además del índice, existen otros factores que conviene revisar.
1. Costes
Compara los gastos corrientes y otros costes asociados a la operación.
Una diferencia aparentemente pequeña puede tener importancia cuando se mantiene una inversión durante muchos años.
2. Tamaño y liquidez
Los ETFs con mayor volumen de negociación pueden ofrecer determinadas ventajas operativas, aunque la liquidez debe analizarse en cada caso.
3. Diferencia respecto al índice
Comprueba cómo ha sido el comportamiento del ETF respecto al índice que pretende replicar.
Esta diferencia se conoce habitualmente como tracking difference o diferencia de seguimiento.
4. Método de réplica
Algunos ETFs utilizan réplica física y otros pueden utilizar métodos sintéticos.
Es importante comprender cómo obtiene el producto la exposición al índice.
5. Domicilio y estructura
El domicilio del ETF puede tener implicaciones legales y fiscales.
6. Política de dividendos
Comprueba si es de acumulación o distribución.
7. Divisa
Hay que distinguir entre la divisa en la que cotiza el ETF y las divisas de los activos subyacentes. No siempre son lo mismo.
Reequilibrar la cartera
Una cartera puede desviarse con el tiempo respecto a la distribución inicialmente establecida.
Imaginemos una cartera que comienza con:
- 70 % acciones.
- 30 % bonos.
Si las acciones suben considerablemente, podría terminar teniendo, por ejemplo, un 80 % de renta variable.
El inversor puede establecer reglas para revisar periódicamente la distribución y, si lo considera necesario dentro de su estrategia, realizar un rebalanceo.
No existe una frecuencia universalmente correcta. Algunas estrategias utilizan revisiones anuales, mientras que otras emplean límites de desviación determinados.
Lo importante es disponer de reglas definidas antes de que las emociones influyan en las decisiones.
Aportaciones periódicas a una cartera de ETFs
Las aportaciones periódicas permiten invertir cantidades de dinero de manera progresiva.
Por ejemplo, una persona podría destinar una cantidad mensual a su cartera y distribuirla según los porcentajes establecidos. La operativa dependerá del intermediario y de las comisiones disponibles.
Si las comisiones de compraventa son elevadas, realizar muchas operaciones pequeñas puede resultar poco eficiente. Por eso conviene analizar los costes antes de diseñar el calendario de aportaciones.
También puede ser útil utilizar las nuevas aportaciones para corregir parcialmente los desequilibrios de la cartera, reduciendo la necesidad de vender activos.
Errores frecuentes al construir una cartera de ETFs
Uno de los errores más habituales es comprar demasiados ETFs pensando que eso equivale a una mayor diversificación.
Otro consiste en perseguir los sectores que recientemente han tenido un comportamiento excepcional.
También es frecuente ignorar la exposición a una determinada empresa porque aparece dentro de varios productos diferentes.
Otros errores incluyen:
- No revisar las comisiones.
- No entender el índice.
- Ignorar el riesgo de divisa.
- Confundir rentabilidad histórica con rentabilidad futura.
- Cambiar constantemente la estrategia.
- No tener en cuenta la fiscalidad.
- Invertir dinero que puede necesitarse a corto plazo.
- No disponer de una estrategia de rebalanceo.
La simplicidad puede ser una ventaja si permite entender fácilmente qué función cumple cada producto.
Una cartera diversificada no elimina el riesgo
Es importante tener una expectativa realista. Diversificar puede reducir el impacto que tendría una caída fuerte de un único activo, empresa, sector o región, pero no elimina el riesgo de pérdidas.
Una cartera de ETFs de renta variable global puede sufrir descensos importantes durante una crisis bursátil.
Además, los ETFs pueden estar sujetos a riesgos específicos relacionados con liquidez, seguimiento del índice, divisas, tipos de interés o estructura del producto.
Por eso, diversificación y seguridad no son conceptos equivalentes.
Conclusión
Construir una cartera de ETFs diversificada no consiste en acumular el mayor número posible de productos. Consiste en combinar exposiciones que tengan sentido dentro de una estrategia determinada.
Un buen punto de partida es definir el objetivo y el horizonte temporal, establecer una distribución entre activos, analizar qué contiene cada ETF y controlar los costes. Después, conviene revisar periódicamente la cartera y comprobar que la exposición real sigue coincidiendo con la estrategia inicial.
Para muchos inversores, una cartera relativamente sencilla puede ser más fácil de comprender y mantener que una estructura excesivamente compleja.
La clave está en saber exactamente qué se posee, por qué se posee y qué riesgos se están asumiendo.
Los ETFs no garantizan rentabilidades positivas y pueden perder valor. Las rentabilidades pasadas no garantizan resultados futuros. Antes de invertir, es recomendable analizar el producto, sus costes, riesgos y tratamiento fiscal aplicable a cada situación.
Nota: Este artículo tiene una finalidad exclusivamente informativa y educativa. No constituye asesoramiento financiero, fiscal ni de inversión. Cada inversor debe valorar sus circunstancias, objetivos y tolerancia al riesgo antes de tomar decisiones.