
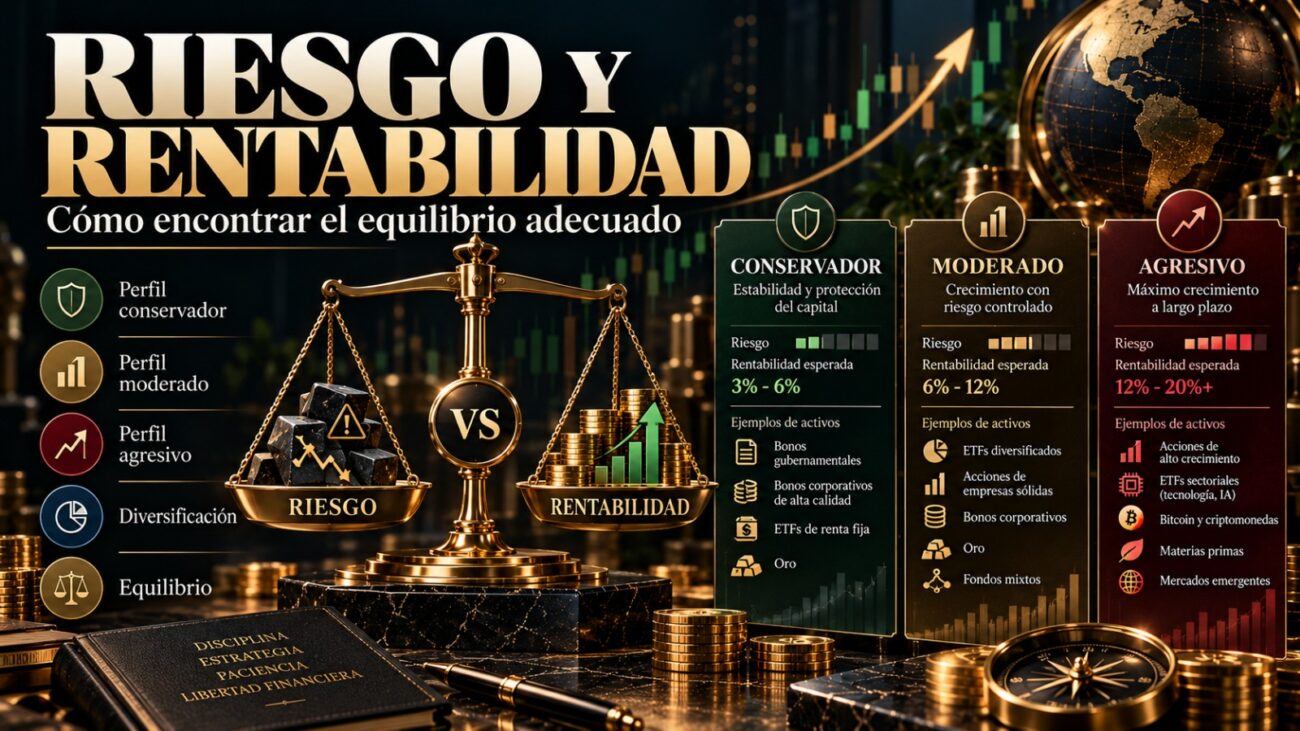
La relación entre riesgo y rentabilidad es uno de los conceptos fundamentales de la inversión. Antes de elegir una acción, un fondo, un ETF, un depósito o cualquier otro activo financiero, conviene entender qué posibilidades existen de obtener una determinada rentabilidad y qué riesgos hay que asumir para conseguirla.
En términos generales, las inversiones con mayor incertidumbre sobre sus resultados pueden ofrecer un potencial de rentabilidad superior al de alternativas más conservadoras. Sin embargo, esto no significa que asumir más riesgo garantice ganar más dinero. Una inversión arriesgada también puede generar pérdidas importantes.
Por eso, el objetivo no debería ser buscar simplemente la máxima rentabilidad posible, sino encontrar una combinación de riesgo, rentabilidad potencial, horizonte temporal y liquidez que sea coherente con cada objetivo financiero.
¿Qué es el riesgo en una inversión?
En finanzas, el riesgo puede entenderse como la posibilidad de que el resultado obtenido sea diferente del esperado.
Esto incluye la posibilidad de perder parte del capital, pero no se limita únicamente a ella.
Existen diferentes tipos de riesgo:
- Riesgo de mercado.
- Riesgo de crédito.
- Riesgo de liquidez.
- Riesgo de inflación.
- Riesgo de divisa.
- Riesgo de concentración.
- Riesgo empresarial.
- Riesgo de tipos de interés.
- Riesgo de reinversión.
Una inversión puede tener poco riesgo de sufrir fluctuaciones de precio y, al mismo tiempo, presentar un riesgo elevado de perder poder adquisitivo frente a la inflación si su rentabilidad es demasiado baja durante muchos años.
Por tanto, analizar el riesgo requiere mirar más allá de las variaciones diarias del precio.
¿Qué es la rentabilidad?
La rentabilidad representa la ganancia o pérdida obtenida sobre una inversión durante un determinado periodo.
Una forma sencilla de calcularla es:
Rentabilidad = (Valor final – Valor inicial) / Valor inicial × 100
Por ejemplo, si inviertes 10.000 euros y posteriormente tienes 11.000 euros, la rentabilidad sería del 10 %, sin tener en cuenta comisiones, impuestos u otros factores.
Pero también es importante considerar el periodo durante el cual se ha obtenido esa rentabilidad.
No es lo mismo ganar un 10 % en un año que hacerlo en diez años. Por eso, para comparar inversiones puede ser necesario analizar la rentabilidad anualizada.
¿Existe una relación entre riesgo y rentabilidad?
En los mercados financieros suele existir una relación entre el nivel de riesgo asumido y la rentabilidad que los inversores esperan obtener.
Los activos considerados más seguros suelen ofrecer, en determinadas circunstancias, una rentabilidad esperada más reducida. Los activos con mayor incertidumbre pueden presentar un potencial de rentabilidad superior.
Pero esta relación debe interpretarse correctamente.
Asumir más riesgo no garantiza una rentabilidad mayor.
Por ejemplo, una acción individual puede tener un potencial de crecimiento muy elevado, pero también puede perder una parte considerable de su valor. Un activo más conservador puede ofrecer una rentabilidad menor, pero con una variabilidad también inferior.
La diferencia está en el rango de resultados posibles.
Riesgo no es lo mismo que volatilidad
Este punto es especialmente importante. La volatilidad mide cuánto fluctúa el precio o la rentabilidad de un activo. El riesgo es un concepto mucho más amplio.
Una acción puede ser muy volátil y posteriormente recuperar sus pérdidas. Otra inversión puede parecer estable durante años y finalmente sufrir un deterioro permanente.
Por ejemplo, una empresa con un negocio sólido puede experimentar una caída temporal del 30 % durante una crisis de mercado. Mientras tanto, otra compañía aparentemente estable puede perder gran parte de su valor si su modelo de negocio se vuelve inviable.
Por eso, la volatilidad puede utilizarse como una medida del riesgo de mercado, pero no representa todos los riesgos de una inversión.
Riesgo de perder capital
Uno de los riesgos más evidentes es la posibilidad de no recuperar el dinero invertido.
En una cartera diversificada de activos financieros, las pérdidas pueden ser temporales o permanentes dependiendo de los activos y de las circunstancias.
En una acción individual existe además el riesgo específico de la empresa. Si el negocio empeora significativamente, el precio puede caer y no necesariamente recuperarse.
Este riesgo es una de las razones por las que la diversificación puede desempeñar un papel importante en la construcción de una cartera.
El riesgo de inflación
La inflación también debe incorporarse al análisis.
Supongamos que tienes 20.000 euros y los mantienes durante muchos años con una rentabilidad nominal del 1 % anual mientras la inflación media es superior.
Aunque tu saldo pueda aumentar ligeramente en términos nominales, el poder adquisitivo del dinero podría reducirse.
Por eso conviene diferenciar entre:
Rentabilidad nominal: crecimiento expresado en unidades monetarias.
Rentabilidad real: crecimiento después de tener en cuenta la inflación.
De forma simplificada:
Rentabilidad real ≈ rentabilidad nominal – inflación
La fórmula exacta para calcularla es diferente cuando las tasas son elevadas, pero esta aproximación ayuda a comprender el concepto.
El horizonte temporal cambia el equilibrio
El plazo es uno de los factores más importantes a la hora de valorar el riesgo.
Si vas a necesitar el dinero dentro de unos meses, una caída significativa justo antes de retirar el capital puede resultar especialmente problemática.
Si, en cambio, el objetivo está situado dentro de 20 o 30 años, puedes tener más capacidad para soportar determinadas fluctuaciones intermedias, aunque el riesgo de pérdida no desaparece.
Por ejemplo:
Corto plazo: la preservación del capital y la liquidez pueden tener una importancia elevada.
Medio plazo: puede ser necesario equilibrar crecimiento, estabilidad y disponibilidad del dinero.
Largo plazo: puede existir mayor capacidad para asumir determinadas fluctuaciones, dependiendo del objetivo y de la persona.
No existe un horizonte que haga segura una inversión.
Capacidad y tolerancia al riesgo
Para encontrar un equilibrio adecuado hay que distinguir entre dos conceptos.
Capacidad para asumir riesgo
Es la capacidad financiera objetiva para soportar pérdidas sin comprometer necesidades importantes.
Una persona que necesita utilizar sus ahorros próximamente tiene una capacidad diferente de alguien que dispone de ingresos estables y un horizonte de varias décadas.
Tolerancia al riesgo
Es la capacidad psicológica para soportar las fluctuaciones.
Una inversión puede ser financieramente asumible, pero resultar psicológicamente difícil de mantener si su valor cae un 30 %.
Ambos factores deberían tenerse en cuenta.
Una cartera adecuada sobre el papel puede ser difícil de mantener si provoca decisiones impulsivas durante las caídas.
Diversificación para gestionar el riesgo
La diversificación consiste en distribuir el capital entre diferentes inversiones para reducir la dependencia de una sola de ellas.
Puede realizarse mediante:
- Diferentes empresas.
- Diferentes sectores.
- Diferentes países.
- Diferentes tipos de activos.
- Diferentes vencimientos.
- Diferentes monedas, cuando sea relevante.
Por ejemplo, invertir todo el capital en una única empresa implica estar muy expuesto a los acontecimientos que afecten a esa compañía.
En cambio, un fondo diversificado puede repartir la exposición entre numerosas empresas.
La diversificación no elimina el riesgo. Si cae todo el mercado, una cartera de acciones ampliamente diversificada también puede perder valor.
Asignación de activos
La asignación de activos consiste en decidir qué porcentaje de una cartera se destina a diferentes clases de inversión.
Entre las categorías más habituales están:
- Renta variable.
- Renta fija.
- Efectivo y equivalentes.
- Inmobiliario.
- Materias primas.
- Otros activos.
La combinación elegida puede modificar considerablemente el comportamiento de una cartera.
Una cartera con una elevada exposición a renta variable puede experimentar fluctuaciones importantes. Una cartera con una proporción mayor de activos de menor volatilidad puede presentar movimientos más moderados, aunque también puede tener un potencial de crecimiento diferente.
No existe una distribución universalmente adecuada.
¿Qué significa encontrar el equilibrio adecuado?
Encontrar el equilibrio no significa elegir una inversión que tenga el máximo rendimiento posible con el mínimo riesgo.
En la práctica, eso no suele existir.
El equilibrio consiste en determinar qué combinación permite perseguir los objetivos financieros sin asumir un nivel de riesgo que resulte incompatible con el horizonte temporal, la capacidad financiera o la tolerancia personal a las pérdidas.
Por ejemplo, una persona puede preferir aceptar mayores fluctuaciones a cambio de una mayor exposición a activos con potencial de crecimiento a largo plazo.
Otra persona puede priorizar una menor variabilidad porque necesitará parte del dinero en pocos años.
Ambas decisiones pueden responder a circunstancias diferentes.
El concepto de perfil de riesgo
Los intermediarios financieros suelen clasificar a los inversores mediante perfiles de riesgo, como conservador, moderado o dinámico.
Estas etiquetas pueden ser útiles como punto de partida, pero simplifican una realidad mucho más compleja.
El perfil debería considerar aspectos como:
- Objetivos financieros.
- Horizonte temporal.
- Ingresos.
- Ahorros disponibles.
- Necesidades futuras de liquidez.
- Conocimientos financieros.
- Capacidad para soportar pérdidas.
- Tolerancia psicológica a la volatilidad.
El perfil también puede cambiar con el tiempo.
Ejemplo de diferentes niveles de riesgo
Imaginemos tres carteras hipotéticas:
Cartera A
Tiene una exposición elevada a activos de menor volatilidad y mantiene una parte importante en liquidez.
Puede experimentar fluctuaciones relativamente reducidas, pero su potencial de crecimiento a largo plazo puede ser inferior al de una cartera con más renta variable.
Cartera B
Combina renta variable y renta fija en diferentes proporciones.
Busca un equilibrio entre crecimiento y estabilidad, aunque seguirá experimentando pérdidas durante determinados periodos.
Cartera C
Tiene una exposición elevada a renta variable y una menor proporción de activos defensivos.
Puede presentar mayores fluctuaciones y drawdowns, pero también una mayor exposición a activos con potencial de crecimiento a largo plazo.
Estos ejemplos son meramente ilustrativos. No representan recomendaciones ni garantizan determinados resultados.
El riesgo de concentración
Una cartera puede parecer diversificada porque contiene varios productos, pero estar realmente concentrada.
Por ejemplo, cinco acciones diferentes pueden pertenecer al mismo sector y depender de factores económicos similares.
También puede existir concentración geográfica o monetaria.
Por eso, al analizar la diversificación conviene estudiar qué factores de riesgo comparten las inversiones, no únicamente cuántos productos hay en la cartera.
Rentabilidad esperada frente a rentabilidad garantizada
Otra distinción fundamental es la existente entre una rentabilidad esperada y una rentabilidad garantizada.
Una estimación basada en datos históricos o modelos financieros no garantiza que vaya a producirse el mismo resultado.
Las rentabilidades pasadas pueden servir para estudiar el comportamiento histórico de un activo, pero no permiten asegurar sus resultados futuros.
Incluso las inversiones consideradas relativamente seguras pueden estar expuestas a determinados riesgos.
Costes, impuestos y rentabilidad neta
La rentabilidad que realmente obtiene un inversor puede ser inferior a la rentabilidad bruta anunciada.
Hay que considerar factores como:
- Comisiones de gestión.
- Comisiones de compraventa.
- Diferenciales de compra y venta.
- Costes de custodia, cuando existan.
- Costes de cambio de divisa.
- Fiscalidad.
Los impuestos aplicables dependen del país, del tipo de inversión y de las circunstancias particulares del inversor.
Por ello, comparar inversiones únicamente por su rentabilidad bruta puede ofrecer una visión incompleta.
Cómo construir una estrategia equilibrada
Un proceso sencillo puede comenzar con las siguientes preguntas:
1. ¿Para qué estás invirtiendo?
No es lo mismo ahorrar para una vivienda que construir patrimonio para la jubilación.
2. ¿Cuándo necesitarás el dinero?
El horizonte temporal condiciona cuánto riesgo puede tener sentido asumir.
3. ¿Cuánto puedes perder sin comprometer tus objetivos?
Es importante distinguir entre una caída temporal y una pérdida que obligaría a cambiar los planes financieros.
4. ¿Cómo reaccionarías ante una caída importante?
Pensar previamente en este escenario puede ayudar a evitar decisiones impulsivas.
5. ¿Está diversificada la cartera?
Comprueba si existe dependencia excesiva de una empresa, sector, país o clase de activo.
6. ¿Cuánto estás pagando?
Los costes reducen la rentabilidad final y pueden tener un efecto importante a largo plazo.
7. ¿Cuándo revisarás la estrategia?
Una cartera puede necesitar ajustes cuando cambien los objetivos, el horizonte temporal o las circunstancias financieras.
El error de perseguir rentabilidades
Uno de los comportamientos más habituales consiste en buscar constantemente el activo que más ha subido recientemente.
El problema es que una rentabilidad pasada elevada puede venir acompañada de una valoración exigente o de un aumento significativo del riesgo.
Comprar después de una subida importante no garantiza que la tendencia continúe. Del mismo modo, evitar completamente un activo porque ha sufrido una caída tampoco significa que el riesgo haya desaparecido.
Las decisiones deberían basarse en una estrategia previamente definida y no únicamente en lo que ha ocurrido recientemente.
¿Hay que evitar las inversiones de alto riesgo?
No necesariamente. La cuestión es qué papel desempeñan dentro de una estrategia y qué nivel de pérdida puede soportarse.
Una inversión de alto riesgo puede formar parte de una cartera, pero una elevada concentración en activos muy volátiles puede generar resultados muy diferentes a los esperados.
También hay que prestar especial atención a productos complejos o apalancados, donde una variación relativamente pequeña del activo subyacente puede tener un efecto mucho mayor sobre el capital invertido.
Antes de utilizar estos productos es fundamental comprender cómo funcionan y cuáles son sus riesgos.
Reequilibrar la cartera
Con el tiempo, las inversiones pueden modificar el peso de cada activo dentro de una cartera.
Por ejemplo, si inicialmente se establece una determinada distribución entre renta variable y renta fija y las acciones suben considerablemente, la proporción de renta variable puede aumentar.
El rebalanceo consiste en ajustar la cartera para devolverla a una distribución previamente establecida o acercarla a ella.
La frecuencia con la que se realiza depende de la estrategia utilizada. No existe una periodicidad universalmente correcta.
Conclusión
La relación entre riesgo y rentabilidad es fundamental para comprender cómo funcionan las inversiones. En términos generales, obtener una mayor rentabilidad potencial suele implicar aceptar una mayor incertidumbre sobre los resultados, pero asumir más riesgo no garantiza ganar más dinero.
El riesgo incluye mucho más que la volatilidad. También hay que considerar la posibilidad de perder capital, la inflación, la falta de liquidez, la concentración, la deuda, los tipos de interés, el riesgo empresarial y otros factores.
Para encontrar un equilibrio adecuado es necesario tener en cuenta el objetivo de la inversión, el horizonte temporal, la capacidad financiera para soportar pérdidas y la tolerancia psicológica a las fluctuaciones.
La diversificación y una adecuada asignación de activos pueden ayudar a gestionar determinados riesgos, aunque ninguna estrategia elimina las pérdidas potenciales.
Por último, la rentabilidad debería analizarse siempre después de considerar costes, impuestos y riesgos. Una inversión no debe evaluarse únicamente por cuánto ha ganado en el pasado, sino también por cómo se ha obtenido esa rentabilidad y qué riesgos podrían afectar a los resultados futuros.
En definitiva, invertir no consiste necesariamente en buscar la máxima rentabilidad posible. Consiste en construir una estrategia cuyo nivel de riesgo sea comprensible y compatible con los objetivos que se pretenden alcanzar.
La información de este artículo tiene carácter exclusivamente educativo y no constituye asesoramiento financiero. Antes de invertir, conviene analizar los riesgos, costes, fiscalidad aplicable y circunstancias personales. Las rentabilidades obtenidas en el pasado no garantizan resultados futuros.