
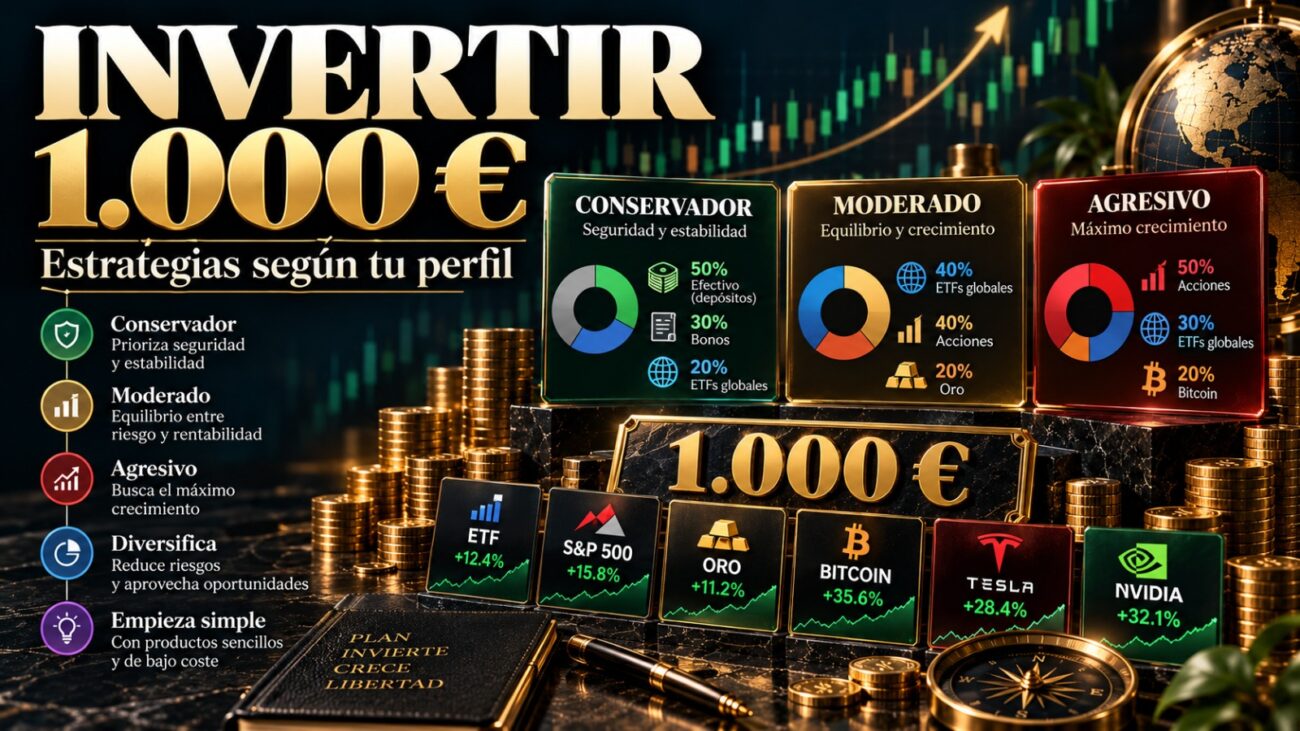
Invertir 1.000 euros puede ser un primer paso para empezar a construir patrimonio y familiarizarse con los mercados financieros. Aunque la cantidad pueda parecer pequeña frente a grandes carteras de inversión, 1.000 euros son suficientes para comenzar a aplicar principios importantes como la diversificación, el control de costes y la inversión a largo plazo.
La clave no está tanto en encontrar una inversión capaz de multiplicar rápidamente esos 1.000 euros, sino en decidir cómo utilizar el dinero de acuerdo con el objetivo, el horizonte temporal y la capacidad para asumir pérdidas.
No existe una única forma correcta de invertir 1.000 euros. Una persona que necesita el dinero dentro de un año se encuentra en una situación muy diferente de alguien que pretende mantener la inversión durante 20 años.
Por eso, antes de elegir un producto, conviene responder a una pregunta fundamental: ¿para qué necesitas esos 1.000 euros y cuándo podrías necesitarlos?
Antes de invertir los 1.000 euros
Antes de buscar acciones, fondos o ETFs, hay que comprobar que realmente tiene sentido invertir ese dinero.
Si no dispones de un fondo de emergencia y esos 1.000 euros representan prácticamente todos tus ahorros, utilizarlos íntegramente para invertir puede aumentar tu vulnerabilidad ante un gasto inesperado.
Un fondo de emergencia puede servir para afrontar situaciones como:
- Una reparación importante.
- Una pérdida temporal de ingresos.
- Un gasto médico no previsto.
- Una avería del vehículo.
- Otros gastos extraordinarios.
El tamaño adecuado del fondo de emergencia depende de las circunstancias personales, los ingresos y los gastos habituales.
También conviene evitar invertir dinero destinado a gastos que sabes que tendrás que realizar próximamente.
Define primero tu horizonte temporal
El plazo es uno de los factores que más influye en la elección de una inversión.
Podemos dividirlo de forma orientativa en tres categorías:
Corto plazo: hasta unos pocos años.
Medio plazo: aproximadamente entre 3 y 10 años.
Largo plazo: más de 10 años.
Estas categorías no son reglas rígidas, pero ayudan a entender el problema.
Si necesitas los 1.000 euros dentro de seis meses, una cartera con activos muy volátiles puede no ser adecuada para ese objetivo, porque podría haber una caída justo cuando necesites retirar el dinero.
En cambio, si el objetivo está situado a varias décadas, puede existir mayor capacidad para soportar fluctuaciones temporales.
Perfil conservador: priorizar estabilidad
Un inversor conservador suele dar mayor importancia a la preservación del capital y a limitar las fluctuaciones.
Si tu objetivo es mantener los 1.000 euros relativamente estables y el horizonte es corto, algunas alternativas que pueden estudiarse son:
- Cuentas remuneradas.
- Depósitos.
- Determinados instrumentos de renta fija.
- Fondos monetarios, dependiendo del producto y del mercado.
La rentabilidad potencial de estas alternativas suele ser diferente de la que ofrecen activos de mayor riesgo.
Además, incluso las inversiones consideradas conservadoras pueden tener riesgos. Por ejemplo, existe el riesgo de inflación: si el dinero crece menos que los precios, su poder adquisitivo puede disminuir.
Por eso, “conservador” no significa necesariamente “sin riesgo”.
Perfil moderado: combinar crecimiento y estabilidad
Un perfil moderado puede buscar un equilibrio entre crecimiento y estabilidad.
Una posible estrategia consiste en combinar diferentes clases de activos, por ejemplo:
- Una parte en renta variable diversificada.
- Otra parte en renta fija.
- Una cantidad en efectivo o equivalentes, si resulta necesaria para mantener liquidez.
La proporción concreta dependerá del horizonte temporal y de la capacidad para soportar pérdidas.
Con 1.000 euros no es necesario construir una cartera formada por diez o veinte productos diferentes. Un número reducido de instrumentos suficientemente diversificados puede ser más sencillo de gestionar.
Por ejemplo, un fondo diversificado de renta variable combinado con un instrumento de renta fija puede proporcionar una estructura más sencilla que seleccionar numerosas acciones individuales.
Perfil dinámico: mayor exposición a renta variable
Un inversor con un horizonte largo y capacidad para soportar fluctuaciones importantes puede plantearse una mayor exposición a renta variable.
Una posibilidad es utilizar un fondo indexado o ETF diversificado que invierta en numerosas empresas. Esto permite acceder a una cartera amplia sin tener que seleccionar individualmente cada compañía.
Por ejemplo, en lugar de invertir los 1.000 euros en una única acción, se podría utilizar un vehículo diversificado que tenga exposición a muchas empresas.
Esto no elimina el riesgo. Los mercados de acciones pueden sufrir caídas importantes y prolongadas. La ventaja de la diversificación es que reduce la dependencia de una sola empresa, sector o inversión.
¿Y si quiero invertir en acciones individuales?
También es posible utilizar parte de los 1.000 euros para comprar acciones concretas.
Sin embargo, con una cantidad relativamente pequeña, construir una cartera suficientemente diversificada de acciones individuales puede resultar complicado, especialmente si existen comisiones de compraventa.
Además, invertir en empresas concretas exige analizar aspectos como:
- Modelo de negocio.
- Ingresos.
- Beneficios.
- Flujo de caja.
- Deuda.
- Márgenes.
- Ventajas competitivas.
- Valoración.
- Riesgos específicos.
Comprar una acción simplemente porque ha subido mucho o porque aparece constantemente en redes sociales no constituye una estrategia de inversión por sí misma.
Una alternativa sencilla: fondos indexados
Los fondos indexados pueden ser una opción para quienes buscan una estrategia diversificada y sencilla.
Estos fondos intentan replicar el comportamiento de un índice determinado, en lugar de seleccionar activamente las inversiones con el objetivo de superar al mercado.
Algunos fondos proporcionan exposición a cientos o miles de empresas, dependiendo del índice que sigan.
Entre los aspectos que conviene analizar están:
- Índice replicado.
- Comisiones.
- Método de réplica.
- Tamaño del fondo.
- Domicilio.
- Política de distribución o acumulación.
- Diferencia de seguimiento respecto al índice.
La diversificación puede reducir el riesgo específico de una empresa, pero no evita que el fondo pueda perder valor cuando cae el mercado.
ETFs como alternativa
Los ETFs también pueden utilizarse para construir una cartera diversificada.
Un ETF cotiza en un mercado y normalmente puede comprarse o venderse durante la sesión bursátil. Existen ETFs sobre numerosos índices, regiones, sectores, tipos de activos y estrategias.
Antes de comprar uno conviene comprobar exactamente qué contiene.
Dos ETFs pueden parecer similares por su nombre y tener exposiciones bastante diferentes. También es importante considerar las comisiones del propio fondo, los costes de intermediación y, cuando corresponda, el diferencial entre precio de compra y venta.
¿Invertir los 1.000 euros de golpe o poco a poco?
Otra cuestión habitual es decidir si invertir todo el capital inmediatamente o distribuir las aportaciones.
Por ejemplo, podrías:
Opción A: invertir los 1.000 euros de una sola vez.
Opción B: invertir 100 euros al mes durante diez meses.
La inversión periódica puede reducir el riesgo de concentrar toda la compra en un único momento, pero también significa mantener parte del dinero fuera del mercado durante más tiempo.
Si el activo sube mientras esperas, podrías obtener una rentabilidad inferior a la que habrías conseguido invirtiendo todo inicialmente.
No existe una solución universal. La decisión depende de factores como el horizonte temporal, la estrategia, la tolerancia a las caídas y la facilidad para mantener el plan.
Ejemplos de estrategias con 1.000 euros
Los siguientes ejemplos son hipotéticos y no constituyen recomendaciones.
Estrategia 1: objetivo a corto plazo
Supongamos que sabes que necesitarás los 1.000 euros dentro de un año.
En este escenario podría tener sentido priorizar liquidez y estabilidad frente a una exposición elevada a renta variable.
La prioridad sería evitar que una caída importante del mercado coincida con el momento en que necesitas el dinero.
Estrategia 2: objetivo a medio plazo
Imagina que no necesitas el dinero durante cinco años.
Podría plantearse una combinación de activos, teniendo en cuenta que cinco años no eliminan la posibilidad de experimentar pérdidas en renta variable.
La distribución debería depender de cuánto riesgo estás dispuesto y puedes asumir.
Estrategia 3: objetivo a largo plazo
Si el objetivo está situado a 15, 20 o 30 años, puede existir una mayor capacidad para asumir fluctuaciones de mercado.
En este caso, una cartera diversificada con una exposición significativa a renta variable podría formar parte de la estrategia de algunas personas.
Sin embargo, el largo plazo no garantiza rentabilidad positiva.
Una posible estructura sencilla
Una de las principales ventajas de disponer de una cantidad relativamente pequeña es que puede servir para aprender sin necesidad de crear una cartera extremadamente compleja.
Por ejemplo, una estructura hipotética podría ser:
• 1 fondo o ETF global diversificado: como núcleo de la cartera.
• 1 instrumento de renta fija o liquidez: para reducir la exposición al riesgo de mercado, si el perfil y objetivo lo justifican.
• Una pequeña cantidad opcional para aprendizaje: destinada a estudiar inversiones individuales, siempre entendiendo que puede experimentar pérdidas significativas.
La estructura concreta dependerá del perfil y del objetivo.
No es necesario utilizar todos los productos disponibles en el mercado.
¿Tiene sentido invertir 1.000 euros en una sola acción?
En términos de diversificación, invertir todo el capital en una única empresa concentra considerablemente el riesgo.
Si esa empresa sufre un problema importante, toda la inversión puede verse afectada.
Por ejemplo, una caída del 50 % de esa acción supondría una pérdida de aproximadamente 500 euros sobre los 1.000 iniciales, antes de considerar posibles dividendos, costes e impuestos.
Con un fondo ampliamente diversificado, los resultados de una sola empresa tienen un peso mucho menor sobre el conjunto.
Esto no significa que la diversificación garantice beneficios, pero puede reducir determinados riesgos específicos.
¿Cuánto pueden crecer 1.000 euros?
Esta es una de las preguntas más frecuentes.
Supongamos únicamente como ejemplo matemático que una inversión consiguiera una rentabilidad media del 6 % anual durante 20 años y que todos los rendimientos permanecieran invertidos.
Los 1.000 euros iniciales pasarían aproximadamente a:
3.207 euros
En 30 años serían aproximadamente:
5.743 euros
Estas cifras no representan una previsión de rentabilidad. En la realidad, los mercados no producen necesariamente un 6 % todos los años. Puede haber años positivos, años negativos y periodos prolongados de caídas.
El ejemplo sirve principalmente para ilustrar el efecto del interés compuesto.
El verdadero potencial está en las aportaciones periódicas
Para muchas personas, la importancia de empezar con 1.000 euros no está únicamente en esos 1.000 euros iniciales.
Una vez establecida una estrategia, pueden añadirse nuevas aportaciones.
Por ejemplo, invertir 1.000 euros inicialmente y posteriormente aportar 100 euros al mes durante muchos años puede tener un efecto considerablemente mayor que limitarse a invertir únicamente el capital inicial.
El crecimiento potencial depende de las aportaciones, el tiempo, la rentabilidad obtenida, los costes y la evolución de los mercados.
Por eso, desarrollar el hábito de ahorrar e invertir de forma periódica puede ser más importante que intentar encontrar una inversión capaz de multiplicar rápidamente una pequeña cantidad.
Qué hacer si tienes deudas
Antes de invertir, también conviene analizar las deudas existentes.
No todas las deudas tienen el mismo coste. Una deuda con un tipo de interés elevado puede representar un coste financiero considerable.
En determinadas situaciones, reducir una deuda cara puede ser una prioridad financiera antes de asumir riesgo de mercado. La decisión depende de los tipos de interés, las condiciones de la deuda, la liquidez disponible y las circunstancias personales.
No tiene sentido asumir una determinada rentabilidad esperada en bolsa ignorando un coste financiero elevado y conocido.
Costes al invertir 1.000 euros
Con cantidades pequeñas, las comisiones adquieren especial importancia.
Por ejemplo, una comisión fija de 10 euros representa el 1 % de una inversión de 1.000 euros.
Además de las comisiones de compraventa, pueden existir:
- Comisiones de gestión.
- Custodia.
- Cambio de divisa.
- Diferenciales de compra y venta.
- Comisiones de mantenimiento.
- Otros costes asociados al producto.
Antes de invertir conviene conocer todos los costes relevantes.
Fiscalidad
La rentabilidad obtenida no siempre coincide con el dinero que finalmente conserva el inversor.
Los impuestos pueden afectar a las ganancias, dividendos, intereses u otras rentas dependiendo del producto y del país de residencia fiscal.
En España, por ejemplo, determinadas ganancias y rendimientos financieros están sujetos a reglas fiscales específicas que pueden cambiar con el tiempo.
Por ello, antes de realizar operaciones conviene comprobar la normativa fiscal vigente o consultar con un profesional cuando sea necesario.
Errores que conviene evitar al invertir 1.000 euros
Cuando se dispone de una cantidad relativamente pequeña, puede existir la tentación de asumir riesgos excesivos para intentar multiplicarla rápidamente.
Algunos errores habituales son:
- Invertir todo el dinero en una sola empresa.
- Utilizar apalancamiento sin comprender sus consecuencias.
- Comprar activos únicamente porque están de moda.
- Intentar hacerse rico rápidamente.
- Ignorar las comisiones.
- Invertir dinero que se necesita a corto plazo.
- No diversificar.
- Cambiar continuamente de estrategia.
- Vender por pánico después de una caída.
- Pensar que una rentabilidad pasada está garantizada.
Una checklist antes de invertir
Antes de invertir los 1.000 euros, puedes hacerte estas preguntas:
- ¿Tengo un fondo de emergencia?
- ¿Tengo deudas caras pendientes?
- ¿Cuándo necesitaré este dinero?
- ¿Cuánto puedo perder sin comprometer mis objetivos?
- ¿Entiendo el producto que voy a comprar?
- ¿Está suficientemente diversificada la inversión?
- ¿Cuánto pagaré en comisiones?
- ¿Qué impuestos podrían aplicarse?
- ¿Qué haré si el mercado cae un 20 %?
- ¿Tengo un plan para mantener la estrategia a largo plazo?
Responderlas puede ser más útil que intentar encontrar una inversión “perfecta”.
Conclusión
Invertir 1.000 euros puede ser una forma de comenzar a construir patrimonio y, al mismo tiempo, aprender cómo funcionan los mercados financieros. Sin embargo, la estrategia adecuada depende
principalmente del objetivo, el horizonte temporal, la capacidad para asumir pérdidas y la tolerancia al riesgo.
Para objetivos de corto plazo, la liquidez y la estabilidad pueden tener mayor importancia. Para horizontes largos, algunas personas pueden plantearse una mayor exposición a renta variable mediante fondos diversificados, ETFs u otros instrumentos.
La diversificación puede ayudar a reducir determinados riesgos, mientras que controlar las comisiones evita que una parte excesiva del capital se pierda por costes. Las aportaciones periódicas también pueden desempeñar un papel importante cuando el objetivo es construir patrimonio durante muchos años.
Sobre todo, conviene evitar la idea de que 1.000 euros deben convertirse rápidamente en una gran cantidad de dinero. El verdadero potencial de una estrategia de inversión suele estar relacionado con el tiempo, la constancia, las aportaciones y el interés compuesto, no con intentar acertar continuamente qué activo subirá más.
No existe una inversión universalmente adecuada para todas las personas. Antes de invertir, es importante comprender el producto, evaluar sus riesgos y comprobar que encaja con el objetivo para el que se ha reservado el dinero.
La información de este artículo tiene carácter exclusivamente educativo y no constituye asesoramiento financiero. Los ejemplos de rentabilidad son hipotéticos y no representan previsiones. Las inversiones pueden perder valor y las rentabilidades pasadas no garantizan resultados futuros. La fiscalidad depende del país de residencia y de las circunstancias particulares de cada inversor.