
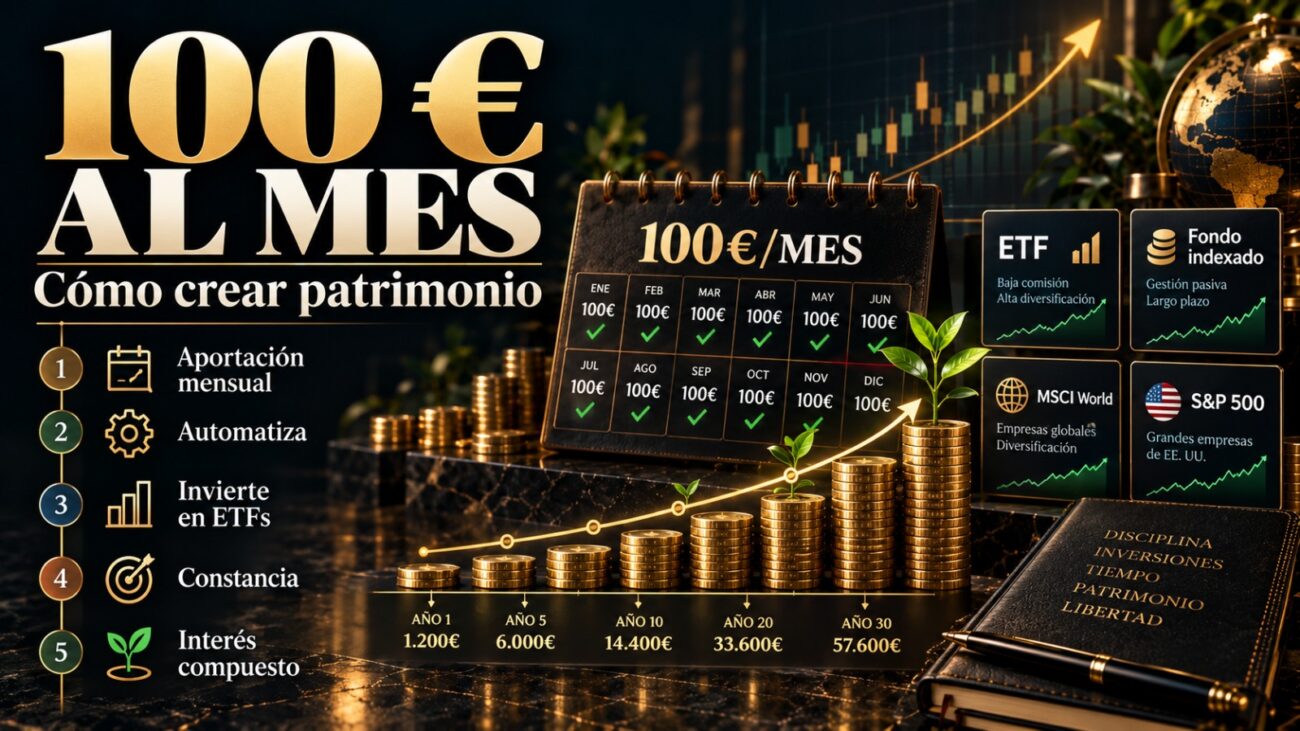
Invertir 100 euros al mes puede parecer una cantidad pequeña, especialmente cuando se compara con las grandes cifras que suelen aparecer en el mundo de las inversiones. Sin embargo, la construcción de patrimonio no depende únicamente de cuánto dinero se invierte al principio. La constancia, el tiempo, la rentabilidad obtenida y la capacidad de mantener una estrategia durante diferentes ciclos de mercado también pueden desempeñar un papel importante.
Una aportación mensual de 100 euros supone invertir 1.200 euros al año. Si esa cantidad se mantiene durante muchos años y las inversiones generan rentabilidades que se reinvierten, el efecto acumulativo puede ser considerable. Esto es lo que hace que conceptos como el interés compuesto tengan tanta relevancia para quienes empiezan con cantidades relativamente pequeñas.
En este artículo veremos cómo invertir 100 euros al mes, qué alternativas existen, cómo plantear una estrategia sencilla y qué errores conviene evitar.
¿Se puede crear patrimonio invirtiendo 100 euros al mes?
Sí. No existe una cantidad mínima universal a partir de la cual sea posible empezar a construir patrimonio.
Con 100 euros mensuales, el objetivo no debería ser conseguir beneficios rápidos, sino desarrollar un hábito de ahorro e inversión sostenible. El tiempo puede convertirse en uno de los principales aliados del inversor.
Por ejemplo, si hipotéticamente se consiguiera una rentabilidad media anual del 6% y se reinvirtieran los rendimientos, una aportación de 100 euros mensuales podría alcanzar aproximadamente:
• 10 años: 16.400 euros.
• 20 años: 46.200 euros.
• 30 años: 100.500 euros.
Son cálculos meramente ilustrativos, no una previsión de rentabilidad. En los mercados reales los resultados pueden ser muy diferentes, incluyendo periodos de pérdidas.
La diferencia entre los 36.000 euros aportados durante 30 años y el valor hipotético de unos
100.500 euros muestra el posible efecto de la capitalización a largo plazo. Sin embargo, para obtener esos resultados sería necesario mantener una rentabilidad media constante, algo que no ocurre en la realidad.
Antes de invertir 100 euros al mes
Antes de establecer una aportación mensual conviene comprobar que las finanzas personales tienen una base razonablemente sólida.
1. Crear un fondo de emergencia
El dinero destinado a gastos imprevistos debería mantenerse en productos líquidos y de bajo riesgo, en lugar de depender de inversiones que pueden perder valor en el momento en que necesites retirar el dinero.
El tamaño del fondo de emergencia dependerá de la estabilidad de los ingresos, los gastos y las circunstancias personales.
2. Controlar las deudas
No todas las deudas tienen el mismo coste. Una deuda con un tipo de interés elevado puede tener un impacto mucho mayor sobre las finanzas personales que una deuda con un coste reducido.
Por eso, antes de invertir puede ser importante conocer cuánto se paga en intereses y qué alternativas existen para reducir las obligaciones financieras.
3. Separar ahorro e inversión
El ahorro y la inversión cumplen funciones diferentes.
El ahorro puede utilizarse para objetivos cercanos y necesidades imprevistas. La inversión, en cambio, suele estar más relacionada con objetivos de medio y largo plazo y con la aceptación de cierto nivel de riesgo.
¿Dónde invertir 100 euros al mes?
La cantidad disponible no determina por sí sola qué producto utilizar. También hay que tener en cuenta el horizonte temporal, el riesgo que se puede asumir, los costes y el objetivo de la inversión.
Entre las alternativas que pueden estudiarse están las siguientes.
Fondos indexados
Los fondos indexados buscan replicar el comportamiento de un determinado índice de mercado. En lugar de seleccionar individualmente cada empresa, el inversor obtiene exposición a un conjunto amplio de activos mediante un único fondo.
Una de sus características habituales son los costes relativamente reducidos frente a muchos fondos de gestión activa.
Para una persona que quiere realizar aportaciones periódicas, pueden resultar especialmente interesantes los fondos que permiten automatizar las inversiones.
ETF
Los ETF son fondos cotizados que pueden negociarse en mercados financieros como si fueran acciones.
Existen ETF que replican índices amplios y diversificados, aunque también hay productos mucho más específicos, centrados en sectores, países, materias primas u otras estrategias.
Al invertir pequeñas cantidades, es importante comprobar las comisiones de compra, venta y custodia, así como si el intermediario permite adquirir fracciones de participaciones.
Acciones individuales
También es posible utilizar los 100 euros mensuales para comprar acciones de empresas concretas.
El principal inconveniente es que una cartera formada por pocas acciones puede estar mucho menos diversificada. Además, analizar empresas individuales requiere conocimientos sobre resultados financieros, valoración, deuda, ventajas competitivas y riesgos específicos.
Para quien empieza, es importante entender que comprar una acción no significa simplemente apostar a que su precio subirá.
Renta fija y productos de ahorro
Dependiendo del horizonte y del nivel de riesgo que se quiera asumir, también pueden estudiarse depósitos, cuentas remuneradas, letras, bonos y otros instrumentos de renta fija.
Estos productos pueden tener un papel diferente dentro de una estrategia patrimonial, especialmente cuando el objetivo está próximo o la prioridad es preservar capital.
El interés compuesto: el gran aliado de las aportaciones mensuales
El interés compuesto aparece cuando los rendimientos obtenidos se reinvierten y, con el paso del tiempo, también generan nuevos rendimientos. La idea puede parecer sencilla, pero el efecto aumenta cuanto mayor es el periodo de inversión.
Supongamos que una persona invierte 100 euros al mes y obtiene, únicamente como ejemplo matemático, una rentabilidad media anual del 5%.
Después de 10 años habría aportado 12.000 euros y el valor teórico sería de aproximadamente
15.500 euros.
Después de 20 años habría aportado 24.000 euros y el valor podría situarse alrededor de 41.000 euros.
Después de 30 años habría aportado 36.000 euros y el valor teórico podría superar los 83.000 euros.
Si se utilizara un 7% hipotético, las cifras serían superiores. Pero también es importante recordar que una rentabilidad del 5%, 6% o 7% no está garantizada y que las inversiones pueden registrar pérdidas.
El objetivo de estos ejemplos es mostrar cómo el tiempo y la reinversión pueden modificar el resultado, no predecir cuánto dinero tendrá un inversor en el futuro.
Invertir 100 euros todos los meses
Una de las estrategias más sencillas consiste en establecer una aportación periódica.
Por ejemplo:
Cada mes → 100 € → inversión → mantenimiento de la estrategia
Esta metodología permite evitar que la decisión de invertir dependa constantemente de las noticias económicas o de lo que esté haciendo el mercado ese día.
Cuando los precios son altos, los 100 euros compran menos participaciones. Cuando los precios son bajos, compran más.
Esta forma de invertir se conoce habitualmente como aportaciones periódicas o dollar-cost averaging. No garantiza beneficios ni elimina el riesgo de pérdidas, pero puede ayudar a establecer disciplina y reducir la dependencia de intentar elegir el momento exacto para invertir.
¿Es mejor invertir los 100 euros de golpe o dividirlos?
Si el dinero ya está disponible para invertir, invertirlo inmediatamente y dividirlo en varias compras son estrategias diferentes.
Con una aportación mensual de 100 euros, normalmente el dinero se va generando a lo largo del mes mediante los ingresos habituales. En ese contexto, invertir cada mes puede ser una forma natural de mantener la disciplina.
También es posible acumular varias aportaciones y realizar compras menos frecuentes, pero las comisiones cobran especial importancia.
Si una operación cuesta, por ejemplo, 2 euros, invertir únicamente 20 euros supondría asumir un coste del 10% sobre la cantidad invertida. Con cantidades pequeñas, este tipo de costes puede tener un impacto significativo.
Por eso, antes de elegir un intermediario conviene revisar cuidadosamente su estructura de comisiones.
Cómo diversificar con solo 100 euros
Diversificar no significa necesariamente comprar muchos productos diferentes.
Una única inversión ampliamente diversificada puede proporcionar exposición a cientos o miles de empresas de diferentes países y sectores, dependiendo del índice que replique.
Por ejemplo, una estrategia sencilla podría consistir en destinar los 100 euros mensuales a un fondo o ETF diversificado. Otra alternativa podría combinar renta variable y renta fija según el horizonte y la tolerancia al riesgo.
Lo importante es comprender qué contiene realmente el producto.
Dos fondos diferentes pueden tener una gran cantidad de empresas en común. Comprar ambos no necesariamente duplica la diversificación.
¿Hay que aumentar los 100 euros con el tiempo?
No es obligatorio, pero incrementar las aportaciones puede acelerar considerablemente la acumulación de patrimonio.
Imaginemos una evolución hipotética:
- Primeros años: 100 € al mes.
- Después: 125 € al mes.
- Más adelante: 150 € al mes.
- Con aumentos progresivos conforme crecen los ingresos.
No es necesario aumentar las aportaciones cada año. Pero si los ingresos aumentan y los gastos no lo hacen en la misma proporción, destinar una parte de ese incremento a la inversión puede ser una forma de mejorar la tasa de ahorro.
El efecto es doble: se aporta más capital y se proporciona más dinero a la inversión para que pueda permanecer invertido durante más tiempo.
Un ejemplo de estrategia sencilla
Una persona que quiere invertir 100 euros mensuales durante varias décadas podría plantearse una estrategia basada en cuatro principios:
- Automatización: programar la aportación después de recibir los ingresos.
- Diversificación: utilizar instrumentos suficientemente diversificados en lugar de concentrar todo el capital en unas pocas inversiones.
- Costes bajos: prestar atención a las comisiones del producto y del intermediario.
- Largo plazo: evitar modificar constantemente la estrategia por movimientos normales del mercado.
El porcentaje destinado a cada activo dependerá de las circunstancias de cada persona. Una cartera para alguien que necesita el dinero dentro de tres años puede ser muy diferente de otra diseñada para un objetivo a treinta años.
¿Qué pasa cuando el mercado cae?
Las caídas forman parte de la inversión en activos con riesgo.
Una cartera de renta variable puede experimentar descensos importantes en determinados periodos. Quien invierte 100 euros al mes debe estar preparado para ver temporalmente menos dinero del que ha aportado.
Esto es especialmente importante porque una caída del mercado puede provocar decisiones emocionales.
Vender por miedo después de una caída puede transformar una pérdida temporal en una pérdida definitiva. Sin embargo, mantener una inversión tampoco garantiza que finalmente se recupere su valor.
La respuesta adecuada dependerá de la inversión concreta, del objetivo y del horizonte temporal.
La inflación también importa
Crear patrimonio no consiste únicamente en acumular más euros.
La inflación reduce con el tiempo el poder adquisitivo del dinero. Por ejemplo, 50.000 euros dentro de varias décadas no necesariamente permitirán comprar la misma cantidad de bienes y servicios que 50.000 euros actuales.
Por este motivo, al planificar objetivos de largo plazo es importante pensar en rentabilidad real, es decir, la rentabilidad obtenida después de tener en cuenta la inflación.
Errores que conviene evitar al invertir 100 euros al mes
Entre los errores más habituales se encuentran:
• Buscar rentabilidades extraordinarias en poco tiempo.
- Invertir sin tener un fondo para emergencias.
- Utilizar dinero que se necesitará próximamente.
- Concentrar todo el capital en una sola empresa.
- Comprar productos que no se entienden.
- Ignorar las comisiones.
- Cambiar constantemente de estrategia.
- Intentar predecir cada movimiento del mercado.
- Confundir una rentabilidad histórica con una rentabilidad futura garantizada.
- Aumentar el riesgo únicamente porque una inversión ha obtenido buenos resultados recientemente.
Con cantidades pequeñas, además, puede existir la tentación de asumir riesgos excesivos porque parece que una pérdida de 100 euros no es importante. Sin embargo, desarrollar buenos hábitos puede ser más relevante que buscar resultados espectaculares al principio.
¿Cuánto se puede conseguir invirtiendo 100 euros al mes?
No existe una cifra garantizada.
El resultado final dependerá de varios factores:
• Cantidad aportada.
- Tiempo invertido.
- Rentabilidad obtenida.
- Costes.
- Fiscalidad.
- Inflación.
- Periodos de pérdidas.
- Capacidad para mantener las aportaciones.
Una persona que invierte 100 euros al mes durante 30 años habrá aportado 36.000 euros. El valor final podría ser inferior, igual o superior a esa cantidad dependiendo del comportamiento de las inversiones.
Si además consigue aumentar progresivamente las aportaciones, la diferencia potencial puede ser considerable.
Cómo empezar hoy con 100 euros al mes
El proceso puede simplificarse en estos pasos:
- Paso 1. Revisar ingresos, gastos, deudas y ahorro disponible.
- Paso 2. Crear un fondo de emergencia adecuado.
- Paso 3. Definir para qué se quiere invertir y durante cuánto tiempo.
- Paso 4. Determinar cuánto riesgo se puede asumir.
- Paso 5. Comparar fondos, ETF u otros instrumentos adecuados al objetivo.
- Paso 6. Revisar costes y fiscalidad.
- Paso 7. Establecer una aportación automática de 100 euros mensuales.
- Paso 8. Mantener una estrategia diversificada y coherente con el horizonte temporal.
- Paso 9. Revisar periódicamente la cartera, sin reaccionar automáticamente ante cada movimiento del mercado.
- Paso 10. Cuando sea posible, aumentar gradualmente las aportaciones.
Conclusión
Invertir 100 euros al mes puede ser un punto de partida para construir patrimonio a largo plazo. La cantidad inicial es modesta, pero la combinación de constancia, tiempo, diversificación y reinversión puede tener un efecto significativo sobre el capital acumulado.
No hace falta intentar encontrar inversiones extraordinarias para empezar. En muchos casos, establecer un sistema sencillo y sostenible puede ser más importante que perseguir continuamente la próxima oportunidad del mercado.
Los ejemplos de rentabilidad utilizados en este artículo son hipotéticos y no representan una previsión. Las inversiones pueden perder valor y la rentabilidad pasada no garantiza resultados futuros. Además, las implicaciones fiscales dependen del país de residencia, del producto utilizado y de las circunstancias personales.
Antes de invertir, conviene conocer las características, costes y riesgos de cada producto y comprobar que encaja con el horizonte temporal y los objetivos financieros de cada persona.