
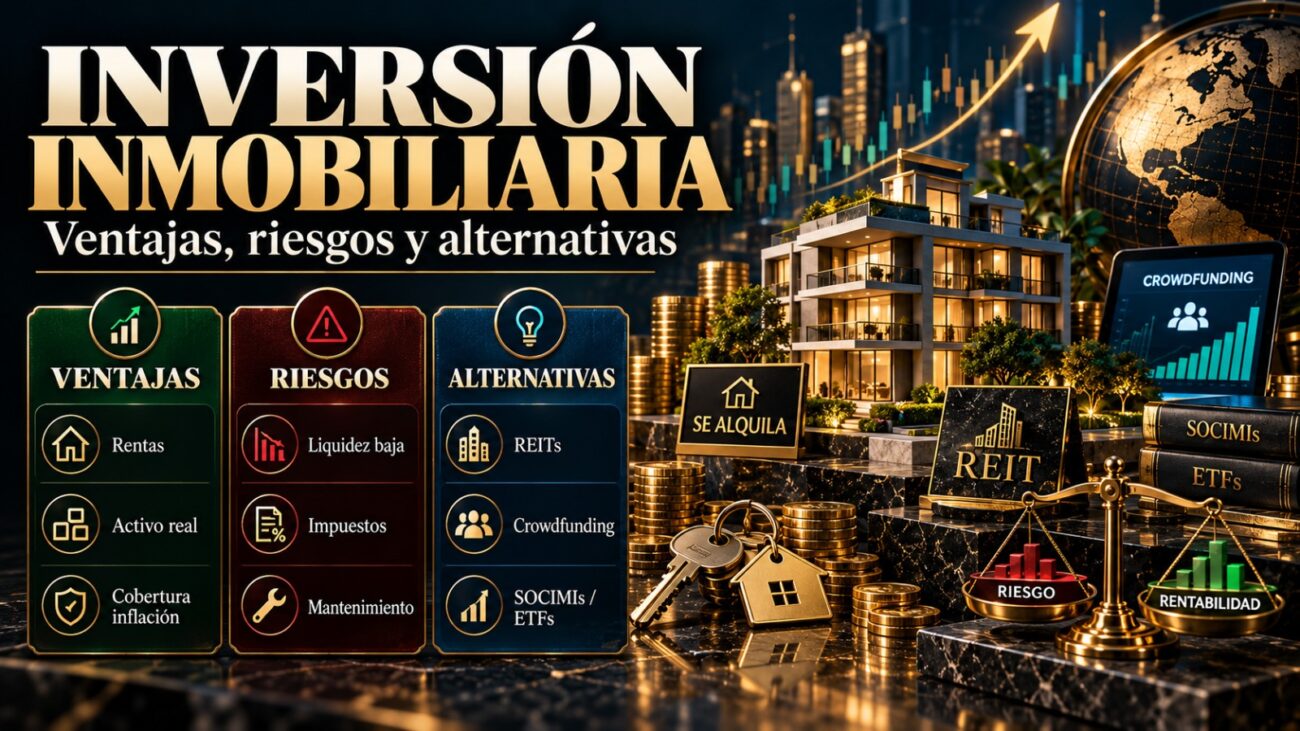
es una de las formas más conocidas de construir patrimonio. Comprar una vivienda para alquilarla, adquirir un local comercial, invertir en una promoción o participar indirectamente en el mercado inmobiliario son algunas de las posibilidades disponibles para quienes buscan obtener rentabilidad a través de los bienes inmuebles.
El atractivo de este tipo de inversión está relacionado con varios factores: los inmuebles son activos tangibles, pueden generar ingresos mediante alquileres y, dependiendo del mercado y del momento, pueden experimentar una revalorización.
Sin embargo, invertir en inmobiliario también implica riesgos importantes. Requiere analizar cuidadosamente el precio de compra, la financiación, los gastos, los impuestos, la demanda de alquiler y la ubicación. Además, a diferencia de muchos activos financieros, vender un inmueble puede requerir tiempo y asumir costes elevados.
Por eso, antes de comprar una propiedad como inversión conviene conocer tanto sus ventajas como sus inconvenientes y comparar esta alternativa con otras formas de invertir en el sector.
¿Qué es la inversión inmobiliaria?
La inversión inmobiliaria consiste en destinar capital a bienes inmuebles con la intención de obtener una rentabilidad o preservar y aumentar el patrimonio.
La forma más habitual es comprar una vivienda para alquilarla. Sin embargo, existen muchas otras posibilidades:
- Viviendas residenciales.
- Locales comerciales.
- Oficinas.
- Naves industriales.
- Garajes y trasteros.
- Terrenos.
- Viviendas destinadas al alquiler vacacional, cuando la normativa lo permite.
- Inmuebles para reformar y vender.
- Participaciones indirectas en empresas inmobiliarias.
Cada modalidad tiene características diferentes en términos de rentabilidad potencial, liquidez, riesgo, financiación y trabajo necesario.
¿Cómo se gana dinero invirtiendo en inmuebles?
La rentabilidad inmobiliaria puede proceder principalmente de dos fuentes.
1. Ingresos por alquiler
El propietario recibe una cantidad periódica del inquilino a cambio del uso del inmueble.
Por ejemplo, si una vivienda genera 900 euros mensuales de alquiler, los ingresos brutos anuales serían:
900 × 12 = 10.800 euros.
Pero esos 10.800 euros no representan necesariamente el beneficio del propietario.
Hay que descontar gastos como:
- Mantenimiento.
- Reparaciones.
- Seguro.
- Impuestos.
- Comunidad.
- Periodos sin inquilino.
- Gestión inmobiliaria.
- Financiación.
- Otros gastos asociados.
Por eso es importante diferenciar entre rentabilidad bruta y rentabilidad neta.
2. Revalorización del inmueble
La segunda fuente de rentabilidad puede ser el aumento del precio de la propiedad.
Si compras una vivienda por 200.000 euros y posteriormente puedes venderla por 240.000 euros, existe una diferencia nominal de 40.000 euros antes de considerar gastos, impuestos y financiación.
Pero la revalorización no está garantizada.
Los precios inmobiliarios pueden permanecer estancados o caer durante determinados periodos.
Cómo calcular la rentabilidad de una vivienda alquilada
Una primera aproximación consiste en calcular la rentabilidad bruta.
Supongamos:
- Precio de compra: 200.000 €.
- Alquiler mensual: 1.000 €.
- Ingresos anuales: 12.000 €.
La rentabilidad bruta sería:
12.000 / 200.000 × 100 = 6%.
Pero este cálculo es incompleto porque no incorpora los gastos de adquisición ni los costes recurrentes.
Una aproximación más realista tendría que considerar:
Ingresos por alquiler − gastos = ingresos netos
Y posteriormente comparar ese resultado con el capital total realmente invertido.
También puede ser necesario incluir los gastos de compra, reformas, mobiliario, financiación y otros desembolsos.
Ventajas de la inversión inmobiliaria
Generación de ingresos
Una propiedad alquilada puede proporcionar ingresos periódicos.
Para algunos inversores, esta característica resulta atractiva porque permite obtener un flujo de caja potencialmente recurrente.
Sin embargo, los alquileres no están garantizados. Puede haber meses sin ingresos, impagos, reparaciones o periodos en los que el inmueble permanezca vacío.
Activo tangible
A diferencia de muchos activos financieros, un inmueble es un bien físico.
El propietario puede utilizarlo, alquilarlo o venderlo.
Esta característica hace que el inmobiliario tenga un componente diferente respecto a acciones, bonos o fondos.
Posible revalorización
Una propiedad puede aumentar de precio con el tiempo.
La evolución dependerá de factores como la ubicación, la oferta y demanda, el empleo, la población, los tipos de interés, las infraestructuras y las condiciones económicas.
No existe ninguna garantía de que un inmueble comprado hoy se revalorice en el futuro.
Posibilidad de utilizar financiación
El sector inmobiliario permite utilizar hipotecas y otros instrumentos de financiación.
Esto puede aumentar la exposición a una inversión con una cantidad de capital inicial inferior al valor total del inmueble.
Pero también aumenta el riesgo.
Si el inmueble pierde valor mientras existe una deuda importante, la situación patrimonial puede deteriorarse rápidamente.
Además, las cuotas de la financiación deben pagarse aunque el inmueble esté vacío.
Diversificación patrimonial
El inmobiliario puede representar una clase de activo diferente dentro de un patrimonio diversificado.
No obstante, comprar una única vivienda no necesariamente proporciona una gran diversificación. De hecho, puede concentrar una parte considerable del patrimonio en una sola propiedad y una determinada ubicación.
Riesgos de invertir en inmobiliario
Riesgo de caída de precios
Los precios de las viviendas no suben siempre.
Las condiciones económicas, los tipos de interés, el empleo y la oferta disponible pueden influir en el valor de los inmuebles.
Una caída del precio puede afectar al patrimonio del propietario, especialmente si utiliza un nivel elevado de deuda.
Riesgo de vacancia
Un inmueble destinado al alquiler puede permanecer vacío durante determinados periodos.
Durante ese tiempo, el propietario puede continuar teniendo gastos aunque no reciba ingresos.
Por eso, calcular la rentabilidad suponiendo que la vivienda estará alquilada todos los meses puede proporcionar una visión demasiado optimista.
Riesgo de impago
También existe la posibilidad de que un inquilino deje de pagar.
Además del impacto económico, resolver determinadas situaciones puede requerir tiempo y asesoramiento profesional.
Gastos inesperados
Una avería importante, una reforma o una reparación estructural puede reducir considerablemente la rentabilidad de un determinado año.
Los propietarios deben tener capacidad financiera para afrontar este tipo de situaciones.
Riesgo de concentración
Comprar un único inmueble significa concentrar el capital en:
- Un activo.
- Una ciudad.
- Un barrio.
- Un mercado inmobiliario.
- Un tipo de inquilino.
Una cartera financiera diversificada puede repartir el riesgo entre numerosos activos, empresas y regiones.
Falta de liquidez
Vender una vivienda no es tan sencillo como vender una participación de un fondo o un ETF cotizado.
La venta puede requerir semanas o meses y suele implicar gastos de intermediación, impuestos y otros costes.
Por eso, el inmobiliario suele requerir una planificación temporal mayor.
El papel de los tipos de interés
Los tipos de interés tienen una importancia considerable en la inversión inmobiliaria.
Cuando los tipos suben, las hipotecas pueden encarecerse, dependiendo del tipo de financiación utilizado.
Esto puede reducir la capacidad de compra de los potenciales compradores y afectar a la demanda.
También puede influir sobre los precios de los inmuebles y sobre la rentabilidad relativa de comprar una vivienda frente a invertir en otros activos.
Por el contrario, unos tipos más bajos pueden facilitar la financiación, aunque tampoco garantizan que los precios inmobiliarios suban.
Comprar al contado o utilizar una hipoteca
Una de las decisiones fundamentales es determinar cómo financiar la compra.
Comprar al contado
Permite evitar los intereses de una hipoteca y reduce la dependencia de la financiación.
Sin embargo, exige disponer de una cantidad elevada de capital y puede generar una gran concentración patrimonial.
Utilizar financiación
Permite adquirir un inmueble con una cantidad inicial menor.
Esto introduce el concepto de apalancamiento.
Supongamos que compras una vivienda de 200.000 euros aportando 60.000 euros de capital propio y financiando el resto.
Si el inmueble aumenta un 10%, su valor pasa teóricamente a 220.000 euros.
El aumento de 20.000 euros representa un 33,3% sobre los 60.000 euros iniciales de capital propio, antes de considerar intereses, impuestos y otros gastos.
Pero el efecto funciona también a la inversa.
Si el inmueble pierde un 10%, su valor cae a 180.000 euros. La pérdida sobre el capital propio puede ser proporcionalmente mucho mayor. Por eso, el apalancamiento amplifica tanto las ganancias como las pérdidas.
Inversión inmobiliaria y fiscalidad
Los impuestos pueden tener un impacto importante sobre la rentabilidad final.
Dependiendo del país y de la operación pueden existir impuestos asociados a:
- Compra.
- Tenencia.
- Alquiler.
- Venta.
- Plusvalías.
- Transmisiones.
- Herencias o donaciones.
Además, algunos gastos pueden ser deducibles en determinadas circunstancias.
Por eso, calcular la rentabilidad inmobiliaria sin considerar la fiscalidad puede proporcionar una visión incompleta.
Las reglas fiscales cambian y dependen de la jurisdicción y de las circunstancias particulares del propietario.
¿Es mejor comprar vivienda para alquilar?
Comprar una vivienda para alquilar puede ser una estrategia de inversión, pero requiere analizar numerosos factores.
Antes de realizar una operación conviene estudiar:
- Precio de compra.
- Gastos de adquisición.
- Alquiler potencial.
- Demanda de la zona.
- Vacancia estimada.
- Gastos de mantenimiento.
- Impuestos.
- Coste de financiación.
- Seguros.
- Posibles reformas.
- Gestión del inmueble.
- Liquidez de la propiedad.
Una vivienda con una rentabilidad bruta aparentemente elevada puede resultar menos atractiva cuando se incorporan todos los gastos.
Alternativas a comprar directamente un inmueble
No es necesario comprar una vivienda para invertir en el sector inmobiliario.
Existen alternativas que permiten obtener exposición al mercado con cantidades de capital diferentes.
Sociedades inmobiliarias cotizadas
Determinadas empresas poseen y gestionan carteras de inmuebles.
Comprar acciones de estas compañías permite participar indirectamente en el sector.
Al cotizar en mercados financieros, pueden ofrecer una liquidez mayor que la compra directa de una propiedad, aunque sus acciones también pueden experimentar fuertes fluctuaciones.
Fondos inmobiliarios
Existen fondos que invierten en activos inmobiliarios o en empresas relacionadas con el sector.
Permiten diversificar la exposición y delegar parte de la gestión, aunque hay que analizar cuidadosamente las comisiones, liquidez, estrategia y riesgos.
REIT y vehículos similares
Los REIT son vehículos de inversión inmobiliaria presentes en diferentes mercados.
Suelen poseer o gestionar activos inmobiliarios destinados a generar ingresos.
Su comportamiento puede estar influido tanto por el mercado inmobiliario como por los mercados bursátiles y los tipos de interés.
Crowdfunding inmobiliario
Las plataformas de inversión colectiva permiten participar en determinados proyectos inmobiliarios con cantidades inferiores a las necesarias para comprar una propiedad completa.
Pero el menor capital inicial no significa menor riesgo.
Puede existir riesgo de proyecto, de promotor, de retrasos, de mercado y de pérdida del capital.
Antes de utilizar estas plataformas es importante revisar quién gestiona el proyecto, cómo se estructura la inversión, qué garantías existen y qué puede ocurrir en caso de incumplimiento.
Inmobiliario frente a fondos indexados
La inversión inmobiliaria directa y los fondos indexados tienen características muy diferentes.
| Característica | Inmobiliario directo | Fondo indexado |
| Capital inicial | Generalmente elevado | Puede ser reducido |
| Liquidez | Baja | Habitualmente elevada |
| Diversificación | Limitada a pocos inmuebles | Puede ser muy amplia |
| Gestión | Puede requerir bastante tiempo | Normalmente reducida |
| Financiación | Posible mediante hipoteca | Generalmente no se utiliza |
| Ingresos | Alquileres potenciales | Dividendos/ rendimientos del fondo según estructura |
| Volatilidad visible | Menor frecuencia de valoración | Valoración frecuente |
| Gastos | Compra, mantenimiento, impuestos… | Gastos del fondo y posibles costes del intermediario |
| Riesgo | Mercado, vacancia, deuda, inmueble | Mercado y composición del índice |
¿Cuánto dinero hace falta para invertir en inmobiliario?
La respuesta depende de la modalidad.
Comprar directamente una vivienda requiere normalmente una cantidad considerable de capital, además de los gastos asociados a la adquisición.
En cambio, algunos vehículos financieros inmobiliarios permiten comenzar con cantidades mucho menores.
Esto significa que la barrera de entrada depende en gran medida de la forma de inversión elegida.
No obstante, tener un capital reducido no debería llevar automáticamente a utilizar un nivel elevado de deuda para comprar una propiedad.
Cómo analizar una inversión inmobiliaria
Antes de realizar una operación puede ser útil preparar un análisis conservador.
Calcula primero todos los costes de adquisición.
Después estima los ingresos potenciales por alquiler utilizando un supuesto razonable de ocupación.
A continuación, resta:
- Gastos de comunidad.
- Seguro.
- Mantenimiento.
- Reparaciones.
- Impuestos.
- Gestión.
- Financiación.
- Periodos sin inquilino.
Finalmente, compara el capital total aportado con los ingresos netos esperados.
También conviene analizar qué ocurriría si:
- El alquiler disminuye.
- El inmueble permanece vacío varios meses.
- Los tipos de interés aumentan.
- Aparece una reparación importante.
- El precio de venta cae.
- La propiedad tarda más de lo previsto en venderse.
Este análisis de escenarios puede revelar riesgos que no aparecen en un cálculo basado únicamente en la rentabilidad bruta.
Errores frecuentes al invertir en inmuebles
Algunos errores habituales son:
- Comprar únicamente porque «el ladrillo siempre sube».
- Calcular la rentabilidad solo con el alquiler bruto.
- Ignorar los impuestos.
- Subestimar las reparaciones.
- No considerar periodos sin inquilino.
- Utilizar demasiado apalancamiento.
- Comprar en una ubicación sin estudiar la demanda.
- Confundir precio de compra bajo con buena inversión.
- No disponer de liquidez para imprevistos.
- Concentrar una parte excesiva del patrimonio en un único inmueble.
- Ignorar alternativas de inversión más líquidas.
El inmobiliario puede ser una herramienta patrimonial interesante, pero no está libre de riesgo ni garantiza rentabilidad.
Conclusión
La inversión inmobiliaria puede generar rentabilidad mediante alquileres, revalorización o una combinación de ambos, pero también implica riesgos relacionados con los precios, la financiación, la vacancia, los impagos, el mantenimiento, los impuestos y la falta de liquidez.
Comprar una propiedad directamente no es la única forma de invertir en el sector. Los fondos inmobiliarios, las sociedades cotizadas, los REIT y determinadas plataformas de inversión colectiva permiten obtener exposición al mercado con estructuras diferentes.
La decisión de invertir en inmobiliario debería partir de un análisis completo de los números y no únicamente de la expectativa de que los precios aumenten. Calcular la rentabilidad neta, considerar escenarios adversos, controlar el nivel de deuda y valorar la diversificación son aspectos fundamentales.
Como ocurre con cualquier inversión, no existe una rentabilidad garantizada. Los precios de los inmuebles pueden subir o bajar y los ingresos por alquiler tampoco están asegurados. La rentabilidad pasada no garantiza resultados futuros.
Además, los impuestos y las normas relacionadas con el alquiler, la compraventa y la propiedad inmobiliaria dependen del país, la comunidad o región correspondiente y de las circunstancias concretas de cada operación. Antes de realizar una inversión importante, puede ser conveniente consultar la normativa vigente y obtener asesoramiento financiero, fiscal o jurídico independiente.