
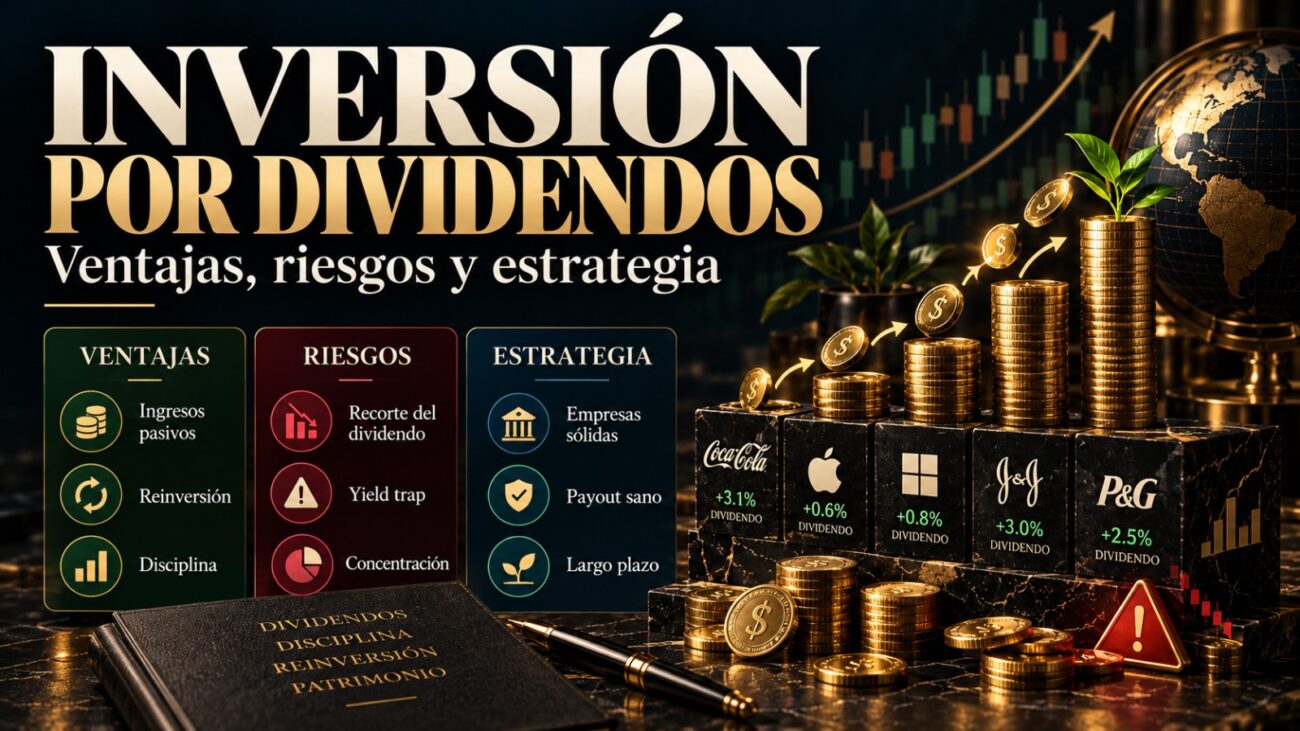
La inversión por dividendos es una estrategia bursátil centrada en adquirir acciones de empresas que distribuyen parte de sus beneficios entre los accionistas. Para algunos inversores, estos pagos representan una fuente potencial de ingresos periódicos; para otros, los dividendos son una herramienta que puede reinvertirse para acelerar la creación de patrimonio.
Sin embargo, invertir por dividendos no consiste simplemente en buscar las acciones que ofrecen la rentabilidad por dividendo más elevada. Una empresa puede pagar un dividendo aparentemente atractivo y, al mismo tiempo, tener problemas financieros que pongan en peligro tanto ese pago como el valor de la inversión.
Por eso, una estrategia de dividendos requiere analizar el negocio, sus beneficios, el flujo de caja, la deuda, la valoración y la sostenibilidad de las distribuciones.
En este artículo analizamos qué es la inversión por dividendos, cuáles son sus ventajas y riesgos y cómo plantear una estrategia de dividendos desde una perspectiva de largo plazo.
¿Qué es la inversión por dividendos?
La inversión por dividendos, conocida también como dividend investing, consiste en seleccionar acciones de empresas que distribuyen regularmente una parte de sus beneficios a los accionistas.
Cuando una compañía obtiene beneficios puede destinarlos a diferentes fines:
- Reinvertir en el negocio.
- Reducir deuda.
- Realizar adquisiciones.
- Recomprar acciones.
- Mantener efectivo.
- Distribuir dividendos.
El dividendo es, por tanto, una de las posibles formas de remunerar al accionista.
No todas las empresas pagan dividendos. Las compañías jóvenes o con grandes oportunidades de crecimiento pueden preferir reinvertir sus beneficios para ampliar el negocio.
Por el contrario, algunas empresas maduras con negocios consolidados pueden distribuir una mayor proporción de sus beneficios.
¿Cómo funciona una estrategia de inversión por dividendos?
El proceso comienza seleccionando empresas que cumplan determinados criterios.
Un inversor puede buscar compañías que tengan:
- Beneficios relativamente estables.
- Flujo de caja consistente.
- Endeudamiento controlado.
- Una política de dividendos sostenible.
- Capacidad para mantener o aumentar las distribuciones.
- Un modelo de negocio comprensible.
- Una valoración razonable.
Una vez construida la cartera, los dividendos pueden utilizarse de dos maneras principales.
La primera consiste en retirar los dividendos y utilizarlos como fuente de ingresos.
La segunda consiste en reinvertirlos para comprar más acciones y aumentar progresivamente el capital invertido.
La estrategia adecuada depende del objetivo financiero de cada inversor. Ventajas de invertir por dividendos
1. Posibilidad de generar ingresos periódicos
Una de las principales características de las acciones con dividendos es que pueden generar pagos periódicos.
Por ejemplo, una cartera de acciones puede distribuir dividendos trimestral, semestral o anualmente, dependiendo de las empresas y mercados en los que invierta.
Estos ingresos pueden utilizarse para complementar otras fuentes de renta.
Sin embargo, es importante recordar que el dividendo no está garantizado.
2. Potencial de crecimiento de los dividendos
Algunas empresas incrementan sus dividendos con el paso de los años.
Si una compañía aumenta sus beneficios y decide incrementar progresivamente la cantidad distribuida por acción, el ingreso potencial del accionista puede crecer.
Esto puede resultar especialmente interesante frente a inversiones cuyos pagos permanecen constantes durante largos periodos.
Pero el crecimiento futuro de los dividendos nunca está asegurado.
3. Posibilidad de reinvertir los dividendos
Durante la etapa de acumulación, los dividendos pueden reinvertirse.
Imaginemos una cartera que genera 1.500 € en dividendos durante un año. Si ese dinero se utiliza para comprar nuevas acciones, el inversor aumenta el número de títulos que posee.
Las nuevas acciones pueden generar nuevos dividendos en el futuro.
Este proceso puede contribuir al interés compuesto, especialmente cuando se mantiene durante periodos prolongados.
4. Participación en empresas consolidadas
Una estrategia de dividendos puede llevar al inversor a estudiar empresas con negocios maduros y flujos de caja relativamente previsibles.
Esto no significa que sean inversiones de bajo riesgo.
Incluso las grandes compañías pueden sufrir problemas financieros, cambios regulatorios, pérdida de competitividad o transformaciones tecnológicas que afecten a sus resultados.
5. Disciplina a largo plazo
Los dividendos pueden ayudar a algunos inversores a mantener una perspectiva de largo plazo.
Recibir periódicamente una distribución puede proporcionar una referencia tangible sobre la capacidad de determinadas empresas para generar efectivo.
Sin embargo, esto no debería sustituir el análisis del valor total de la inversión. Riesgos de la inversión por dividendos
1. El dividendo puede reducirse
Una empresa no está obligada a mantener indefinidamente el mismo dividendo.
Si sus beneficios disminuyen o atraviesa problemas financieros, puede reducir la cantidad distribuida.
Esto puede afectar directamente a los ingresos esperados del inversor.
2. El dividendo puede desaparecer
En circunstancias adversas, una empresa puede suspender completamente el pago.
Por eso, construir una cartera pensando que los dividendos son equivalentes a un salario fijo puede generar expectativas poco realistas.
3. Riesgo de caída de la cotización
Recibir dividendos no impide que el precio de las acciones caiga.
Por ejemplo, una inversión de 20.000 € podría generar dividendos durante un año y, simultáneamente, sufrir una caída importante de su valor de mercado.
Por eso hay que distinguir entre ingresos por dividendos y rentabilidad total.
4. Concentración en determinados sectores
Las estrategias de dividendos pueden acabar concentrándose en ciertos sectores porque algunas industrias tienen una mayor tradición de distribución de beneficios.
Esto puede reducir la diversificación de la cartera.
Una cartera diversificada debería analizar no solo cuántas empresas contiene, sino también cuánto depende de determinados sectores, regiones o factores económicos.
5. Riesgo de comprar empresas que parecen baratas
Una rentabilidad por dividendo muy elevada puede ser consecuencia de una fuerte caída de la cotización.
Si una acción pasa de 100 € a 50 € y mantiene temporalmente un dividendo de 4 € anuales, su rentabilidad por dividendo pasa del 4 % al 8 %.
Pero el mercado puede estar anticipando problemas.
Si posteriormente la empresa reduce el dividendo, el atractivo aparente desaparece.
Por eso, una rentabilidad extraordinariamente elevada debería llevar a investigar por qué es tan elevada. Cómo construir una estrategia de inversión por dividendos
Paso 1: Definir el objetivo
Antes de comprar cualquier acción, determina qué quieres conseguir.
- ¿Quieres generar ingresos actuales?
- ¿Quieres reinvertir los dividendos para aumentar tu patrimonio?
- ¿Buscas complementar los ingresos durante la jubilación?
La respuesta condicionará la estrategia.
Paso 2: Establecer criterios de selección
No es necesario buscar únicamente el dividendo más elevado.
Puedes estudiar criterios como:
- Crecimiento de beneficios.
- Flujo de caja.
- Deuda.
- Historial de dividendos.
- Payout.
- Rentabilidad sobre el capital.
- Márgenes.
- Ventajas competitivas.
- Valoración.
El objetivo es identificar empresas capaces de sostener razonablemente sus distribuciones.
Paso 3: Analizar el payout
El payout indica qué porcentaje de los beneficios se distribuye a los accionistas.
Por ejemplo, si una empresa gana 10 millones de euros y distribuye 4 millones, su payout sería del 40 %.
Un payout elevado no es automáticamente negativo. Algunas empresas maduras tienen modelos de negocio que permiten distribuir una proporción considerable de sus beneficios.
En otros casos, un porcentaje excesivamente elevado puede dejar poco margen para afrontar dificultades o financiar el crecimiento.
El indicador debe analizarse teniendo en cuenta el sector y las características del negocio.
Paso 4: Revisar el flujo de caja
Una empresa puede presentar beneficios contables y, al mismo tiempo, tener dificultades para generar efectivo.
Por eso, el flujo de caja es especialmente relevante en una estrategia de dividendos.
Un dividendo sostenible debería estar respaldado por una capacidad razonable de generar efectivo.
También hay que considerar las inversiones que la empresa necesita realizar para mantener su negocio.
Paso 5: Analizar la deuda
La deuda puede convertirse en un problema para las empresas que distribuyen una parte importante de sus beneficios.
Si los costes de financiación aumentan, una compañía muy endeudada puede tener que dedicar más recursos a pagar intereses.
En determinadas circunstancias, esto puede reducir la cantidad disponible para dividendos.
Por ello, conviene comparar deuda, beneficios y flujo de caja.
Paso 6: Evaluar el crecimiento del dividendo
No solo importa cuánto paga una empresa actualmente.
También puede ser relevante estudiar cómo ha evolucionado el dividendo durante los últimos años.
Un dividendo moderado que crece de forma sostenible puede resultar diferente de un dividendo inicialmente muy elevado que permanece estancado o acaba reduciéndose.
El historial, sin embargo, no garantiza el futuro.
Paso 7: Analizar la valoración
Comprar una empresa excelente a un precio excesivamente elevado puede reducir la rentabilidad futura.
Por eso, la valoración debe formar parte de la estrategia.
Algunos indicadores utilizados son:
- PER.
- Precio/ventas.
- Precio/valor contable.
- EV/EBITDA.
- Rentabilidad por dividendo.
- Flujo de caja libre.
Ningún indicador funciona correctamente por sí solo en todas las empresas.
Diversificación en una cartera de dividendos
Una cartera orientada a dividendos debería evitar depender excesivamente de una sola compañía.
También puede ser conveniente diversificar entre diferentes sectores y regiones.
Por ejemplo, una cartera excesivamente concentrada en empresas financieras puede verse afectada de forma importante por determinados cambios económicos o regulatorios.
La diversificación no elimina el riesgo, pero puede reducir el impacto de un problema específico.
Otra posibilidad consiste en utilizar fondos o ETF orientados a dividendos, aunque estos productos también tienen costes, riesgos y características que deben analizarse antes de invertir. Dividendos frente a crecimiento
Uno de los debates habituales es si conviene centrarse en empresas que pagan dividendos o en compañías que reinvierten sus beneficios para crecer.
No existe una respuesta universal.
Una empresa que no paga dividendos puede utilizar sus beneficios para expandirse y aumentar potencialmente su valor.
Otra empresa puede distribuir una parte importante de sus beneficios porque tiene menos oportunidades de crecimiento.
Lo importante es analizar qué hace la empresa con cada euro que genera y si esa decisión beneficia razonablemente a los accionistas. Rentabilidad por dividendo frente a rentabilidad total
Este concepto es fundamental.
Supongamos que compras una acción por 100 € y recibes 4 € de dividendos. La rentabilidad por dividendo sería del 4 %.
Pero si al mismo tiempo la acción cae hasta 80 €, el inversor ha sufrido una pérdida de capital de 20 €, parcialmente compensada por los 4 € recibidos.
Por tanto, la rentabilidad total depende de varios factores:
Rentabilidad total ≈ variación del precio + dividendos recibidos – costes e impuestos aplicables.
Esta es una de las razones por las que no conviene evaluar una inversión exclusivamente por el dividendo. ¿Se puede vivir de los dividendos?
Es posible construir un patrimonio que genere ingresos mediante dividendos, pero alcanzar una cantidad suficiente requiere un capital considerable y no existe ninguna garantía de que los pagos se mantengan.
Supongamos, únicamente como ejemplo matemático, una cartera que genera un 4 % anual en dividendos antes de impuestos.
Para generar 12.000 € brutos al año serían necesarios aproximadamente:
12.000 ÷ 0,04 = 300.000 €
Para 24.000 €:
24.000 ÷ 0,04 = 600.000 €
Y para 36.000 €:
36.000 ÷ 0,04 = 900.000 €
Son cálculos ilustrativos, no previsiones.
La rentabilidad por dividendo puede cambiar, las empresas pueden reducir sus pagos y las cotizaciones pueden caer. Además, habría que considerar impuestos, inflación y costes.
¿Reinvertir o cobrar los dividendos?
La respuesta depende de la fase financiera del inversor.
Durante la acumulación de patrimonio, reinvertir puede permitir aumentar progresivamente el capital invertido.
Durante la etapa en la que se necesitan ingresos, retirar los dividendos puede tener más sentido.
También existe una alternativa intermedia: reinvertir una parte y utilizar otra.
La decisión debería formar parte del plan financiero general. Errores que conviene evitar
Una estrategia de dividendos puede verse perjudicada por varios errores:
- Buscar exclusivamente la rentabilidad por dividendo más alta.
- Ignorar la situación financiera de la empresa.
- No analizar el flujo de caja.
- Concentrarse demasiado en pocas compañías.
- Confundir dividendos con rentabilidad garantizada.
- Ignorar la valoración de las acciones.
- No tener en cuenta impuestos y costes.
- Pensar que un largo historial de dividendos garantiza pagos futuros.
- Ignorar la evolución del precio de las acciones.
- No revisar la cartera cuando cambia la situación del negocio.
Conclusión
La inversión por dividendos puede ser una estrategia interesante para determinados inversores que buscan ingresos periódicos o quieren reinvertir las distribuciones para construir patrimonio a largo plazo.
Sin embargo, invertir por dividendos no significa simplemente comprar las acciones con mayor rentabilidad por dividendo.
Una estrategia sólida requiere analizar la calidad del negocio, la estabilidad de sus beneficios, el flujo de caja, el nivel de deuda, el payout, la evolución histórica de las distribuciones y, especialmente, la valoración que el mercado asigna a la empresa.
También es fundamental recordar que los dividendos pueden reducirse o desaparecer y que una acción puede perder valor aunque continúe pagando dividendos.
En última instancia, una cartera orientada a dividendos debería evaluarse por su capacidad para cumplir los objetivos financieros del inversor y por su rentabilidad total, no únicamente por la cantidad de dinero distribuida periódicamente.
Aviso: este artículo tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento financiero, fiscal o de inversión. Los dividendos no están garantizados y pueden reducirse, suspenderse o eliminarse. Las acciones pueden perder valor, incluida la totalidad del capital invertido. La rentabilidad pasada no garantiza resultados futuros. La fiscalidad de los dividendos depende de la legislación aplicable y de las circunstancias particulares de cada inversor.