
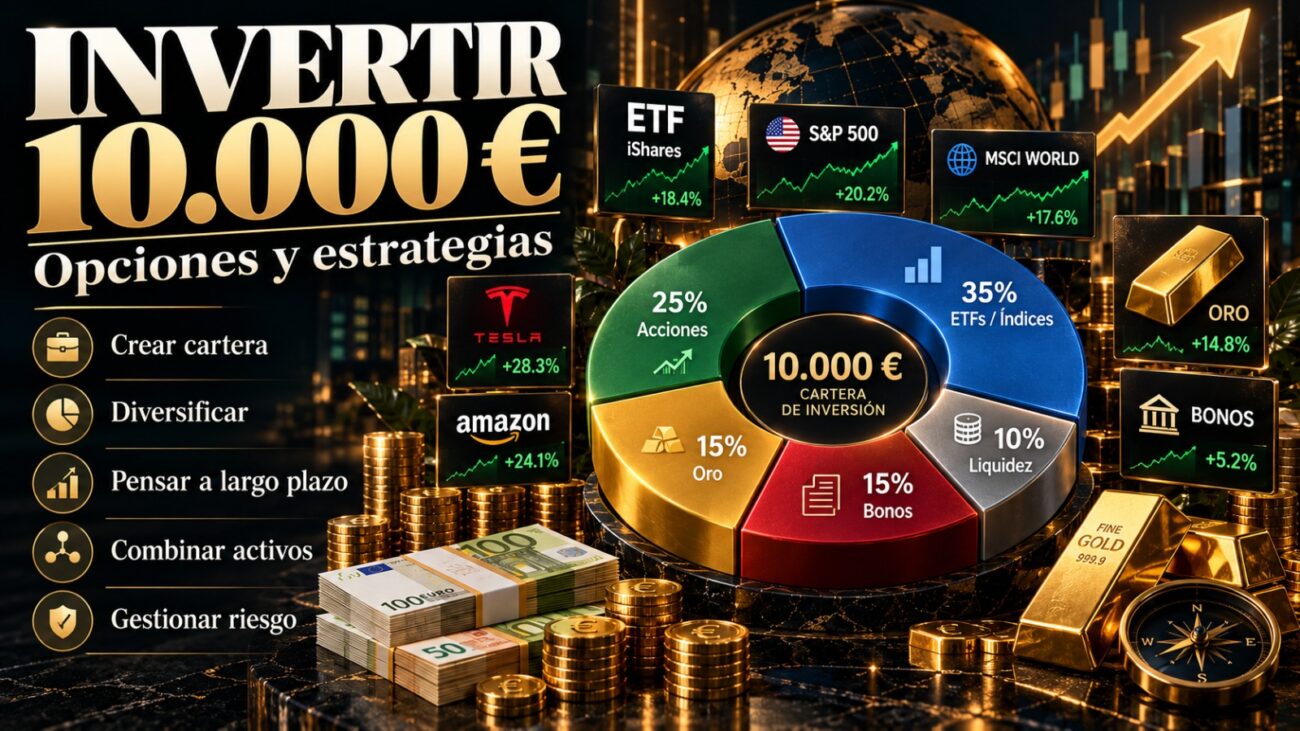
Invertir 10.000 euros supone disponer de un capital suficiente para empezar a construir una cartera diversificada, pero también plantea una pregunta importante: ¿cómo repartir el dinero para buscar crecimiento sin asumir más riesgo del necesario?
No existe una única respuesta. La forma de invertir 10.000 euros dependerá de factores como el objetivo financiero, el horizonte temporal, la situación económica personal y la capacidad para soportar pérdidas.
No es lo mismo invertir ese dinero pensando en la jubilación dentro de 25 años que necesitarlo para comprar una vivienda dentro de tres. En el primer caso puede existir mayor capacidad para soportar fluctuaciones de los mercados; en el segundo, una caída importante justo antes de necesitar el dinero podría resultar especialmente problemática.
Por eso, antes de elegir acciones, fondos, ETFs o cualquier otro activo, conviene establecer una estrategia.
Antes de invertir los 10.000 euros
El primer paso no consiste en buscar dónde invertir, sino en comprobar si esos 10.000 euros deberían estar invertidos.
Si representan prácticamente todos tus ahorros, puede ser conveniente reservar una parte para hacer frente a imprevistos.
Un fondo de emergencia permite disponer de liquidez para afrontar gastos inesperados sin tener que vender inversiones en un momento desfavorable.
La cantidad necesaria dependerá de factores como:
- Estabilidad de los ingresos.
- Gastos mensuales.
- Situación laboral.
- Personas a cargo.
- Deudas.
- Necesidades financieras previstas.
También conviene analizar las deudas existentes. Una deuda con un tipo de interés elevado puede tener un coste financiero importante y, dependiendo de las circunstancias, reducirla puede ser una prioridad antes de asumir riesgo en los mercados.
Define para qué quieres invertir
Los 10.000 euros deberían tener un objetivo concreto.
Algunos ejemplos son:
- Crear patrimonio.
- Complementar los ahorros para la jubilación.
- Ahorrar para una vivienda.
- Financiar estudios.
- Generar ingresos en el futuro.
- Conseguir una mayor rentabilidad para un capital que no se necesita a corto plazo.
Definir el objetivo permite establecer el horizonte temporal y, a partir de ahí, estudiar qué nivel de riesgo puede resultar razonable.
El horizonte temporal es fundamental
Podemos distinguir, de forma orientativa, entre diferentes horizontes:
Corto plazo: hasta unos pocos años.
Medio plazo: aproximadamente entre 3 y 10 años.
Largo plazo: más de 10 años.
Estas categorías no son reglas universales, pero ayudan a organizar la planificación.
Si necesitas los 10.000 euros dentro de un año, una inversión que puede perder un 30 % o 40 % temporalmente puede no encajar con ese objetivo.
Si el dinero está destinado a un objetivo situado a 20 o 30 años, la situación puede ser diferente. Un horizonte largo puede permitir soportar determinadas fluctuaciones, aunque no elimina el riesgo de pérdida.
¿Cuánto riesgo puedes asumir?
La siguiente pregunta es cuánto riesgo estás dispuesto y puedes asumir.
Hay que diferenciar entre:
Capacidad de riesgo: cuánto puedes permitirte perder sin comprometer tus objetivos financieros.
Tolerancia al riesgo: cuánto estrés o incertidumbre estás dispuesto a soportar cuando el valor de tu cartera cae.
Por ejemplo, una persona puede tener suficiente patrimonio e ingresos para soportar una caída temporal del 30 %, pero sentirse incómoda y vender sus inversiones durante la caída.
Una estrategia que provoque ese comportamiento puede resultar difícil de mantener.
Opción 1: mantener el dinero en liquidez
No todo el capital tiene que estar necesariamente invertido en activos de riesgo.
Una parte de los 10.000 euros podría mantenerse en una cuenta remunerada o en otros instrumentos líquidos, dependiendo de las condiciones disponibles.
Esta opción puede resultar relevante para dinero que se necesita próximamente. Su principal ventaja es la disponibilidad y una menor exposición a las fluctuaciones de los mercados financieros.
El inconveniente es que una rentabilidad reducida puede no compensar la inflación a largo plazo. Por eso, incluso mantener efectivo tiene un coste potencial en términos de poder adquisitivo.
Opción 2: depósitos y renta fija
Los depósitos y diferentes instrumentos de renta fija pueden utilizarse para buscar una mayor estabilidad que la renta variable.
En renta fija existen productos con características muy diferentes. No todos tienen el mismo riesgo ni el mismo vencimiento.
Entre los factores que conviene analizar están:
- Calidad crediticia del emisor.
- Vencimiento.
- Tipo de interés.
- Liquidez.
- Riesgo de tipos.
- Riesgo de reinversión.
- Fiscalidad.
- Comisiones.
La renta fija tampoco significa ausencia de riesgo. Un bono puede perder valor antes de su vencimiento si cambian los tipos de interés o si aumenta la percepción de riesgo del emisor.
Opción 3: fondos indexados
Los fondos indexados son una alternativa utilizada por muchos inversores que buscan exposición diversificada a los mercados.
En lugar de intentar seleccionar individualmente las empresas que tendrán un mejor comportamiento, un fondo indexado intenta replicar un índice concreto.
Dependiendo del índice, un único fondo puede proporcionar exposición a numerosas empresas y mercados.
Antes de elegir uno conviene revisar:
- Índice que replica.
- Comisiones.
- Método de réplica.
- Tamaño del fondo.
- Política de distribución o acumulación.
- Domicilio.
- Diferencia de seguimiento frente al índice.
Un fondo indexado de renta variable puede experimentar caídas importantes, por lo que no debe confundirse diversificación con ausencia de riesgo.
Opción 4: ETFs
Los ETFs permiten acceder a numerosos mercados mediante fondos que cotizan en bolsa.
Existen ETFs sobre:
- Índices globales.
- Países y regiones.
- Sectores.
- Renta fija.
- Materias primas.
- Diferentes estrategias.
Uno de los aspectos interesantes para una cartera de 10.000 euros es que determinados ETFs permiten obtener una diversificación amplia con un solo producto.
Pero antes de comprar hay que conocer exactamente qué índice sigue, qué activos contiene y cuáles son sus costes.
También hay que tener en cuenta los gastos de intermediación y el diferencial entre el precio de compra y venta.
Opción 5: acciones individuales
Otra posibilidad es invertir directamente en acciones de empresas.
Esto puede permitir seleccionar compañías concretas y construir una cartera según determinados criterios de inversión.
Pero también aumenta el riesgo específico.
Antes de comprar una acción conviene analizar cuestiones como:
- Modelo de negocio.
- Ingresos.
- Beneficios.
- Márgenes.
- Flujo de caja.
- Deuda.
- Ventajas competitivas.
- Valoración.
- Perspectivas de crecimiento.
- Riesgos específicos.
Invertir 10.000 euros en una única empresa puede generar una concentración elevada.
Si esa compañía experimenta problemas graves, una parte muy importante del patrimonio podría verse afectada.
Diversificar no significa comprar muchos productos
Con 10.000 euros no es necesario tener una cartera formada por decenas de fondos y acciones.
De hecho, comprar numerosos productos que contienen las mismas empresas puede crear una falsa sensación de diversificación.
Por ejemplo, podrías tener varios ETFs diferentes y descubrir que todos tienen una elevada exposición a las mismas grandes compañías tecnológicas.
La diversificación debe analizarse en términos de exposición económica, no simplemente contando el número de productos.
Ejemplos de distribución de 10.000 euros
Los siguientes ejemplos son hipotéticos y no constituyen recomendaciones de inversión.
Perfil conservador
Una persona que prioriza estabilidad y tiene un horizonte relativamente corto podría estudiar una estructura con una parte elevada destinada a liquidez o renta fija y una exposición menor a renta variable.
Por ejemplo, de forma puramente ilustrativa:
- 5.000 € en instrumentos líquidos.
- 3.000 € en renta fija.
- 2.000 € en renta variable diversificada.
La distribución real dependería del objetivo y de las circunstancias personales.
Perfil moderado
Una persona con un horizonte de varios años podría plantearse una combinación más equilibrada.
Por ejemplo:
• 2.500 € en liquidez o instrumentos de bajo riesgo.
• 2.500 € en renta fija.
• 5.000 € en renta variable diversificada.
Este ejemplo puede experimentar pérdidas, especialmente si los mercados de acciones atraviesan un periodo negativo.
Perfil dinámico
Una persona con un horizonte largo y capacidad para soportar fluctuaciones importantes podría plantearse una exposición mayor a renta variable.
Por ejemplo:
• 1.000 € en liquidez.
• 1.500 € en renta fija.
• 7.500 € en renta variable diversificada.
Esta estructura tendría una mayor exposición a las oscilaciones de los mercados de acciones.
Los porcentajes anteriores son exclusivamente ilustrativos. No representan una asignación recomendada para ningún perfil concreto.
¿Es mejor invertir los 10.000 euros de golpe?
Una de las decisiones más habituales consiste en determinar si invertir todo el capital inmediatamente o hacerlo de manera gradual.
La inversión de una cantidad completa de una sola vez permite que todo el dinero esté expuesto al mercado desde el principio.
Si el mercado sube después de la inversión, esta estrategia puede beneficiarse de toda la subida. Pero también existe el riesgo de invertir justo antes de una caída importante.
La alternativa consiste en distribuir las compras durante varios meses.
Por ejemplo:
• 2.000 € inicialmente.
• 2.000 € después de un determinado periodo.
• 2.000 € posteriormente.
Y así sucesivamente.
Esta estrategia puede reducir el riesgo de concentrar toda la entrada en un único momento, pero también puede dejar parte del dinero fuera del mercado mientras los precios suben. No existe una respuesta universal.
La inversión periódica como estrategia
La inversión periódica consiste en realizar aportaciones de una cantidad determinada a intervalos regulares.
Por ejemplo, después de invertir inicialmente parte de los 10.000 euros, podrías establecer aportaciones mensuales.
Esta metodología puede ayudar a convertir la inversión en un hábito y reducir la importancia de intentar elegir el momento perfecto para entrar en el mercado.
Sin embargo, tampoco garantiza mejores resultados.
Si los mercados suben de forma sostenida, mantener dinero fuera del mercado esperando futuras compras puede reducir la rentabilidad respecto a haber invertido antes.
Una cartera sencilla puede ser suficiente
Uno de los errores habituales al disponer de 10.000 euros es pensar que es necesario construir una cartera extremadamente compleja.
En muchos casos, una estructura sencilla puede facilitar el seguimiento y reducir los costes.
Por ejemplo, una cartera hipotética podría utilizar:
- Un fondo o ETF global de renta variable como núcleo de crecimiento.
- Un fondo o ETF de renta fija para introducir una exposición diferente.
- Liquidez para necesidades de corto plazo.
La proporción dependería del objetivo y del perfil.
También puede existir una cartera compuesta únicamente por un fondo diversificado si las características del producto y la situación del inversor lo justifican.
La simplicidad puede facilitar el mantenimiento de una estrategia durante muchos años.
El papel de los dividendos
Algunas personas consideran invertir parte de los 10.000 euros en empresas que pagan dividendos.
Los dividendos pueden generar ingresos periódicos, aunque no deben interpretarse como dinero gratuito.
Cuando una empresa distribuye efectivo a sus accionistas, ese dinero sale de la compañía. Además, el precio de la acción puede fluctuar independientemente del dividendo recibido.
Para analizar una inversión orientada a dividendos conviene estudiar:
- Rentabilidad por dividendo.
- Beneficios.
- Flujo de caja.
- Ratio de distribución.
- Deuda.
- Historial del dividendo.
- Sostenibilidad del pago.
Una rentabilidad por dividendo elevada no implica automáticamente que una acción sea una buena inversión.
¿Qué pasa si quieres invertir en criptomonedas?
Los criptoactivos pueden experimentar fluctuaciones de precio muy elevadas.
Si forman parte de una cartera, la cantidad destinada a ellos puede tener un impacto considerable sobre el riesgo total, especialmente cuando representan una proporción elevada del patrimonio.
Además de la volatilidad, existen riesgos relacionados con regulación, plataformas, custodia, liquidez, tecnología y posibles pérdidas permanentes.
Por ello, cualquier persona que considere estos activos debería comprender previamente cómo funcionan y asumir que puede perder una parte importante o incluso la totalidad del capital destinado a determinadas posiciones.
Invertir en oro
El oro también aparece con frecuencia como posible componente de una cartera.
Puede utilizarse como activo diferente de las acciones y bonos, aunque su comportamiento no es constante ni garantiza protección frente a todas las crisis o escenarios de inflación.
Además, dependiendo de cómo se invierta en oro, pueden existir costes de almacenamiento, intermediación, gestión o compraventa. Por eso, antes de incorporarlo a una cartera hay que analizar qué función se pretende que desempeñe.
Inversión inmobiliaria con 10.000 euros
Con 10.000 euros resulta difícil adquirir directamente una vivienda sin recurrir a financiación, pero existen otras formas de obtener exposición indirecta al sector inmobiliario.
Entre ellas pueden encontrarse determinados fondos, ETFs o vehículos inmobiliarios.
Cada uno tiene características y riesgos diferentes.
Además, el sector inmobiliario puede estar expuesto a factores como tipos de interés, precios de la vivienda, alquileres, regulación, costes de mantenimiento y liquidez.
Por tanto, tener exposición inmobiliaria no significa necesariamente comprar una vivienda física.
La importancia de las comisiones
Con 10.000 euros, los costes pueden tener un impacto significativo a largo plazo.
Conviene revisar:
- Comisión de gestión.
- Comisión de compraventa.
- Custodia.
- Cambio de divisa.
- Spread.
- Gastos de mantenimiento.
- Otros costes del producto.
Una diferencia aparentemente pequeña en los costes puede acumularse durante muchos años.
Por eso, antes de elegir entre dos productos similares, es útil comparar sus costes totales y no únicamente la rentabilidad histórica.
Fiscalidad de las inversiones
Los impuestos también pueden afectar al resultado final.
La fiscalidad depende del país de residencia, del tipo de inversión, de la duración de la operación y de las circunstancias particulares del inversor.
En España, por ejemplo, las ganancias y determinados rendimientos derivados de inversiones están sujetos a reglas fiscales específicas.
Además, la fiscalidad puede cambiar con el tiempo.
Por ello, antes de realizar operaciones importantes conviene comprobar la normativa vigente o recurrir a asesoramiento fiscal profesional cuando sea necesario.
¿Cuánto pueden crecer 10.000 euros?
El interés compuesto puede tener un efecto considerable cuando el dinero permanece invertido durante largos periodos.
Como ejemplo puramente matemático, si los 10.000 euros consiguieran una rentabilidad media del 6 % anual durante 20 años y todos los rendimientos permanecieran invertidos, el capital alcanzaría aproximadamente:
32.071 euros
Después de 30 años serían aproximadamente:
57.435 euros
Estas cifras no son una previsión ni una garantía de rentabilidad. En los mercados reales los rendimientos no son constantes.
Puede haber años con fuertes ganancias y otros con pérdidas importantes.
Además, las cifras anteriores no tienen en cuenta impuestos, comisiones ni inflación.
El ejemplo sirve únicamente para mostrar cómo el tiempo puede amplificar el efecto del interés compuesto.
El factor más importante: qué haces después
Invertir 10.000 euros es solo el comienzo.
Si posteriormente realizas aportaciones periódicas, el patrimonio potencial puede crecer de forma considerablemente diferente que si mantienes únicamente el capital inicial.
Por ejemplo, una estrategia podría comenzar con 10.000 euros y añadir 200 euros mensuales durante muchos años.
En ese caso, una parte importante del patrimonio final procederá de las nuevas aportaciones y no únicamente de la rentabilidad de los 10.000 euros iniciales.
Esto demuestra que la constancia puede ser tan importante como el capital inicial.
Qué hacer cuando el mercado cae
Una cartera de inversión debe construirse teniendo en cuenta que las caídas forman parte del comportamiento normal de muchos mercados.
Si tienes 10.000 euros invertidos en renta variable, no deberías asumir que su valor permanecerá siempre por encima de esa cantidad.
Puede caer a 9.000, 8.000, 7.000 euros o menos dependiendo del mercado y de la composición de la cartera.
Por eso, antes de invertir conviene preguntarse:
¿Podría mantener la estrategia si mi cartera perdiera temporalmente un 20 %?
Si la respuesta es no, quizá el nivel de riesgo asumido sea superior al que puedes soportar.
Errores frecuentes al invertir 10.000 euros
Algunos de los errores más habituales son:
- Invertir todo en una única acción.
- Utilizar demasiado apalancamiento.
- Comprar activos únicamente porque están de moda.
- Intentar duplicar rápidamente el capital.
- Ignorar las comisiones.
- Invertir dinero que se necesitará pronto.
- Confundir diversificación con tener muchos productos.
- Cambiar continuamente de estrategia.
- Vender por miedo durante una caída.
- Utilizar rentabilidades históricas como si fueran garantías.
- No tener en cuenta la inflación.
- No revisar los riesgos específicos de cada inversión.
Una estrategia puede evolucionar con el tiempo
No es necesario mantener exactamente la misma cartera durante toda la vida.
Tus circunstancias pueden cambiar. Quizá dentro de diez años estés más cerca de utilizar el dinero y quieras reducir la exposición a determinados activos de riesgo.
También puede ocurrir lo contrario: que aumenten tus ingresos, amplíes tu horizonte temporal o tengas nuevas fuentes de ahorro. Por eso, una cartera debería revisarse periódicamente, pero sin necesidad de modificarla constantemente por cada movimiento del mercado.
Conclusión
Invertir 10.000 euros permite construir una cartera mucho más diversificada que con cantidades muy pequeñas, pero eso no significa que haya que utilizar numerosos productos.
El primer paso debería ser determinar para qué se necesita el dinero, cuándo se necesitará y cuánto riesgo se puede asumir. A partir de ahí, pueden estudiarse alternativas como liquidez, depósitos, renta fija, fondos indexados, ETFs, acciones, oro u otros activos.
Para muchos inversores, la diversificación puede ser un elemento importante para reducir el riesgo específico de determinadas inversiones. Los fondos y ETFs diversificados pueden facilitar este proceso, mientras que las acciones individuales requieren un análisis más específico y pueden generar una mayor concentración.
También hay que prestar atención a las comisiones, la fiscalidad y la inflación. Una inversión que parece atractiva antes de costes e impuestos puede ofrecer un resultado muy diferente una vez considerados todos estos factores.
Sobre todo, conviene evitar la búsqueda de rentabilidades extraordinarias a corto plazo. El objetivo de una estrategia de inversión no tiene por qué ser convertir rápidamente 10.000 euros en una cantidad mucho mayor, sino utilizar el capital de forma coherente con un objetivo financiero y mantener una estrategia sostenible durante el tiempo necesario.
La información de este artículo tiene carácter exclusivamente educativo y no constituye asesoramiento financiero. Los ejemplos de distribución y rentabilidad son hipotéticos y no representan recomendaciones ni previsiones. Toda inversión implica riesgos y puede producir pérdidas. Las rentabilidades pasadas no garantizan resultados futuros y la fiscalidad depende del país de residencia y de las circunstancias particulares de cada inversor.