
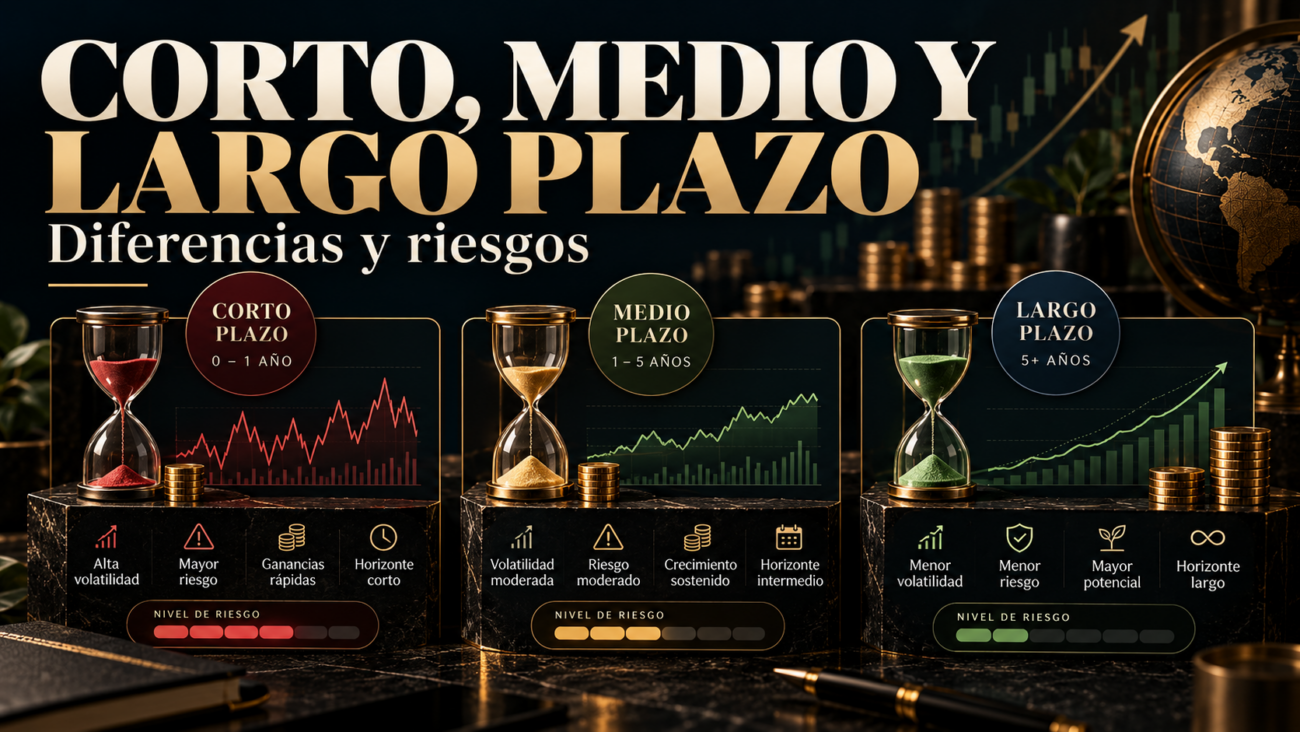
No todas las inversiones persiguen el mismo objetivo ni deberían mantenerse durante el mismo periodo de tiempo. Invertir pensando en un gasto que llegará dentro de un año no requiere necesariamente la misma estrategia que invertir para la jubilación dentro de 30 años.
Por eso, antes de elegir un producto financiero es importante determinar cuál es el horizonte temporal de la inversión. El plazo puede influir en los activos que tienen sentido para una cartera, en el nivel de riesgo que puede asumirse y en la capacidad del inversor para soportar las fluctuaciones del mercado.
En términos generales, podemos hablar de inversión a corto, medio y largo plazo. Cada una tiene características, objetivos y riesgos diferentes.
En este artículo explicamos las principales diferencias entre estas tres modalidades y qué aspectos conviene tener en cuenta antes de invertir.
¿Qué se considera inversión a corto, medio y largo plazo?
No existe una frontera universal que determine exactamente cuándo termina el corto plazo y empieza el largo plazo. Las categorías pueden variar dependiendo del contexto y del inversor.
Como referencia orientativa:
• Corto plazo: hasta unos pocos años.
• Medio plazo: aproximadamente entre 3 y 10 años.
• Largo plazo: más de 10 años, pudiendo extenderse varias décadas.
Estas cifras no son reglas estrictas. Lo importante es saber cuándo necesitarás el dinero.
Por ejemplo, una persona puede considerar cinco años un periodo largo para determinados objetivos, mientras que para la planificación de la jubilación cinco años puede ser relativamente poco tiempo.
Inversión a corto plazo
La inversión a corto plazo busca preservar o hacer crecer el capital durante un periodo relativamente reducido.
En este horizonte, la capacidad para soportar pérdidas suele ser menor porque existe menos tiempo para recuperar una caída del mercado.
¿Qué productos pueden utilizarse?
Dependiendo de los objetivos y del nivel de riesgo, algunas alternativas pueden incluir:
- Cuentas remuneradas.
- Depósitos.
- Letras y otros instrumentos de deuda a corto plazo.
- Fondos monetarios.
- Determinados productos de renta fija de vencimiento corto.
La elección depende de factores como la rentabilidad esperada, la liquidez, el riesgo de crédito, la fiscalidad y las condiciones concretas del producto.
Principales riesgos
Uno de los mayores errores al invertir a corto plazo es asumir demasiada volatilidad.
Si necesitas el dinero dentro de un año y has invertido en activos cuyo valor puede caer considerablemente, podrías verte obligado a vender cuando el mercado esté en pérdidas.
Por ejemplo, la renta variable puede experimentar caídas importantes en periodos relativamente breves. Aunque históricamente determinados mercados hayan tenido periodos prolongados de crecimiento, eso no garantiza que vayan a subir durante el periodo concreto en el que necesites recuperar tu dinero.
El riesgo de pérdida de capital es especialmente relevante cuando el plazo es reducido.
También existe el riesgo de inflación. Mantener todo el dinero en efectivo puede reducir su poder adquisitivo si los precios aumentan más rápidamente que el rendimiento obtenido.
Inversión a medio plazo
El medio plazo ofrece algo más de margen que el corto plazo, pero sigue siendo un horizonte en el que la gestión del riesgo tiene mucha importancia.
Puede ser adecuado para objetivos como:
• La entrada de una vivienda.
• Un proyecto empresarial.
• Estudios futuros.
• Un gasto importante planificado.
• Una parte del patrimonio que se necesitará en varios años.
En este caso, algunos inversores pueden combinar diferentes activos para buscar un equilibrio entre crecimiento y estabilidad.
¿Qué riesgos existen?
El principal riesgo es que una inversión con cierta volatilidad sufra una caída justo antes de que llegue el momento de utilizar el dinero.
Imaginemos que una persona necesita disponer de una cantidad determinada dentro de cuatro años. Si mantiene una exposición elevada a renta variable y se produce una crisis bursátil durante el cuarto año, puede no tener suficiente tiempo para esperar una eventual recuperación.
Por este motivo, cuanto más se aproxima la fecha en la que se necesitará el dinero, puede ser razonable revisar progresivamente el nivel de riesgo.
Inversión a largo plazo
La inversión a largo plazo permite utilizar horizontes de varios años o décadas.
Es habitual en objetivos como:
- Jubilación.
- Creación de patrimonio.
- Independencia financiera.
- Ahorro para objetivos futuros.
- Complementar ingresos durante etapas posteriores de la vida.
En horizontes prolongados, los activos con mayor volatilidad pueden tener un papel más relevante, siempre que sean compatibles con el perfil de riesgo del inversor.
La renta variable, por ejemplo, puede experimentar fuertes caídas en determinados periodos, pero un horizonte amplio proporciona más tiempo para atravesar diferentes ciclos de mercado.
Esto no significa que el largo plazo elimine el riesgo.
Una inversión puede perder valor incluso después de muchos años y determinadas empresas pueden deteriorarse de forma permanente. Por eso, la diversificación y la selección de inversiones continúan siendo importantes.
Diferencias entre corto, medio y largo plazo
La principal diferencia entre estos horizontes es el tiempo disponible para afrontar las fluctuaciones del mercado.
Característica Corto plazo Medio plazo Largo plazo Horizonte orientativo Hasta pocos años 3-10 años Más de 10 años Tolerancia a pérdidas Generalmente baja Moderada Puede ser mayor Importancia de la liquidez Muy alta Alta Depende del objetivo Volatilidad asumible Generalmente menor Moderada Puede ser mayor Objetivos habituales Gastos próximos Proyectos futuros Jubilación/patrimonio Papel de la renta variable Más limitado Depende del caso Puede ser importante La tabla es una referencia general y no constituye una recomendación de asignación de activos.
¿Por qué el horizonte temporal es tan importante?
El tiempo cambia la forma en la que debemos interpretar una caída del mercado.
Si una inversión cae un 20 % y necesitas recuperar el dinero dentro de seis meses, la situación puede ser problemática.
Si esa misma inversión forma parte de una cartera destinada a un objetivo dentro de 25 años, existe mucho más tiempo para atravesar diferentes ciclos económicos.
Esto no garantiza una recuperación. Simplemente significa que el inversor dispone de más margen temporal.
El horizonte también influye en la capacidad para aprovechar el interés compuesto. Cuando los rendimientos permanecen invertidos durante largos periodos, el crecimiento acumulado puede ser significativo.
El riesgo de inflación según el plazo
La inflación es otro elemento que debe tenerse en cuenta. Si los precios aumentan con el tiempo, una cantidad de dinero fija puede comprar menos bienes y servicios en el futuro.
En el corto plazo, la prioridad de muchas personas puede ser preservar el capital y mantener una liquidez elevada.
En el largo plazo, en cambio, puede ser importante buscar inversiones que tengan posibilidades razonables de superar la inflación a lo largo del tiempo, aunque hacerlo normalmente implique asumir algún nivel de riesgo.
No existe una inversión que garantice superar siempre la inflación.
Liquidez: un factor fundamental
La liquidez indica, de forma general, la facilidad con la que una inversión puede convertirse en dinero sin asumir una pérdida significativa por falta de compradores o por condiciones desfavorables.
La liquidez puede ser especialmente importante cuando el objetivo está próximo.
Una inversión puede ofrecer una rentabilidad potencial atractiva, pero si el dinero queda bloqueado durante un periodo determinado, puede no ser adecuada para una necesidad inmediata.
Por eso, antes de invertir conviene preguntarse:
¿Cuándo voy a necesitar este dinero?
Esta pregunta puede ser más importante que intentar conseguir la máxima rentabilidad posible.
¿Es mejor invertir a corto, medio o largo plazo?
No existe un plazo universalmente mejor.
La elección depende principalmente del objetivo. Si necesitas el dinero pronto, asumir grandes fluctuaciones puede ser poco apropiado.
Si el objetivo está a varios años, puede existir mayor margen para asumir cierta volatilidad.
Y si estás invirtiendo para dentro de varias décadas, el largo plazo puede permitir diseñar una cartera con una mayor exposición a activos orientados al crecimiento, siempre que puedas tolerar sus caídas.
Por tanto, la pregunta correcta no suele ser “¿cuál es el mejor plazo para invertir?”, sino:
“¿Cuándo voy a necesitar el dinero y cuánto riesgo puedo asumir mientras tanto?”
Cómo adaptar una cartera al paso del tiempo
Una estrategia puede cambiar a medida que se acerca el objetivo.
Imaginemos una persona que empieza a ahorrar para la jubilación cuando faltan 25 años. Inicialmente puede tener un horizonte amplio. Cuando faltan 10 años, el horizonte se ha reducido.
Cuando faltan dos años para comenzar a utilizar parte del capital, la situación es diferente. Por este motivo, algunas estrategias incorporan una reducción progresiva del riesgo conforme se acerca la fecha objetivo.
Esto puede implicar modificar la proporción entre activos más volátiles y activos más estables.
No existe una única forma correcta de hacerlo, pero sí es importante evitar llegar a la fecha de utilización del dinero con un nivel de riesgo que no puedas soportar.
Errores frecuentes según el horizonte
Error 1: invertir a corto plazo como si fuera largo plazo
Comprar activos muy volátiles cuando se necesita el dinero próximamente puede generar problemas si aparece una caída.
Error 2: mantener demasiado efectivo durante décadas
La liquidez proporciona seguridad, pero mantener todo el patrimonio en efectivo durante periodos muy largos puede exponerlo a la pérdida de poder adquisitivo causada por la inflación.
Error 3: no revisar el plazo
Los objetivos pueden cambiar. Una inversión diseñada inicialmente para 20 años puede necesitarse antes de lo previsto.
Error 4: asumir más riesgo del necesario
Buscar la máxima rentabilidad posible no siempre es el objetivo correcto. Una cartera debe estar adaptada a la capacidad del inversor para asumir pérdidas.
Error 5: confundir horizonte temporal con garantía
Tener un horizonte de 20 o 30 años no significa que una inversión vaya a generar beneficios automáticamente.
¿Se pueden combinar inversiones de diferentes plazos?
Sí. De hecho, muchas personas tienen simultáneamente objetivos a corto, medio y largo plazo.
Por ejemplo, una persona podría tener:
- Un fondo de emergencia para imprevistos.
- Dinero reservado para una compra dentro de varios años.
- Una cartera destinada a la jubilación.
Cada objetivo puede requerir una estrategia diferente.
Separar mentalmente —y, cuando sea apropiado, también mediante productos o cuentas diferentes — los distintos objetivos ayuda a evitar utilizar una inversión de largo plazo para cubrir una necesidad inmediata.
Conclusión
La diferencia entre invertir a corto, medio y largo plazo no consiste simplemente en contar años. Se trata de entender cuándo necesitarás el dinero, qué pérdidas puedes soportar y qué nivel de liquidez necesitas.
El corto plazo suele exigir mayor atención a la preservación del capital y la liquidez. El medio plazo permite plantear estrategias intermedias, mientras que el largo plazo ofrece mayor margen temporal para atravesar la volatilidad y buscar crecimiento patrimonial.
La clave está en hacer coincidir cada inversión con su objetivo. No tiene sentido asumir un riesgo elevado con dinero que necesitarás próximamente, del mismo modo que mantener todo el patrimonio sin exposición a activos con potencial de crecimiento puede dificultar determinados objetivos de largo plazo.
Una buena planificación empieza por definir el objetivo, establecer el horizonte temporal y conocer los riesgos antes de elegir los productos.
Aviso: este artículo tiene carácter exclusivamente educativo e informativo y no constituye asesoramiento financiero, fiscal o de inversión. Toda inversión implica riesgos y puede producir pérdidas, incluida la pérdida de parte o de la totalidad del capital invertido. La rentabilidad pasada no garantiza resultados futuros. La idoneidad de cada producto depende de las circunstancias particulares de cada inversor.